TOP Online-Casinos mit Banküberweisung – Wo Überweisungen 2026 funktionieren
 Verfügbar in DE
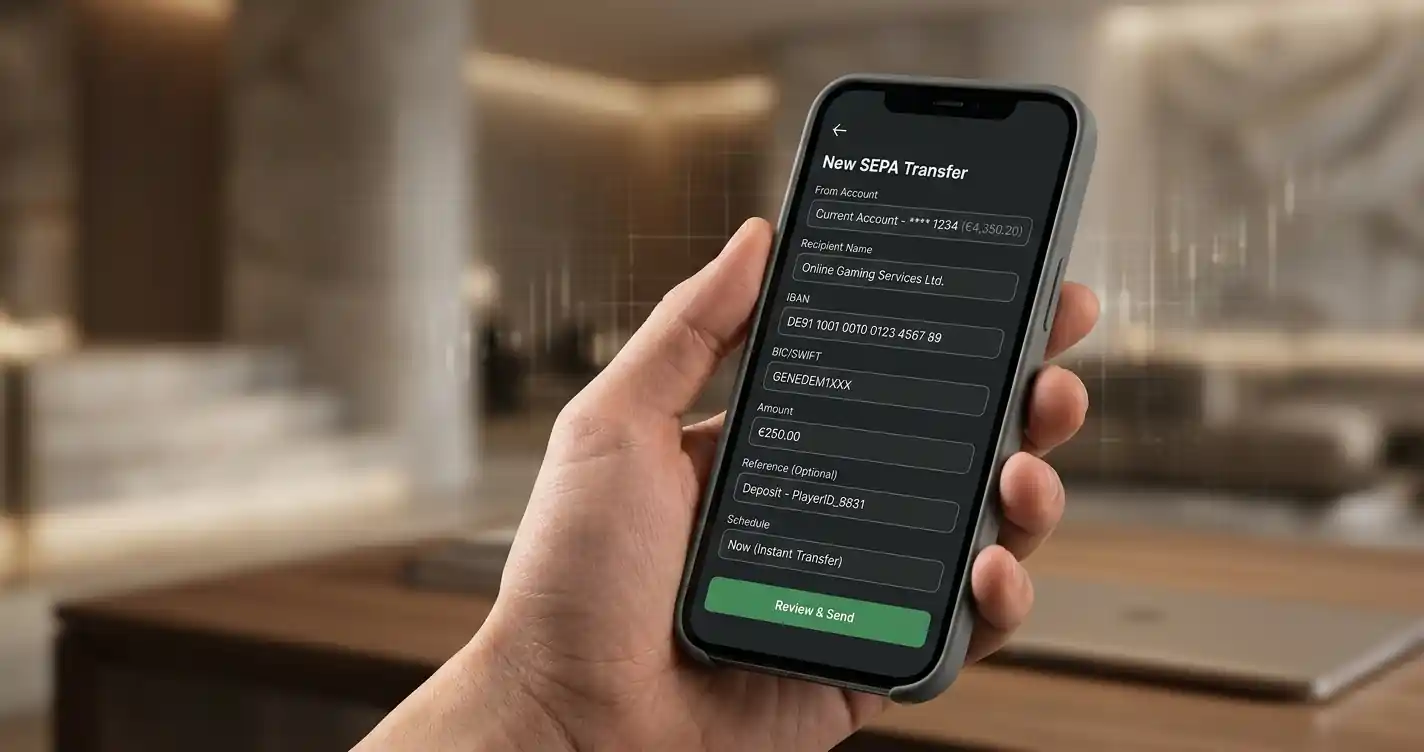
Banküberweisung im Online-Casino ist wie ein Flug mit Propellermaschine statt Jet: funktioniert einwandfrei, dauert halt länger. Während PayPal, Skrill und Sofortüberweisung in Sekunden durchlaufen, braucht die klassische SEPA-Überweisung 1–3 Werktage für Einzahlungen und 3–7 Tage für Auszahlungen. Klingt nach Steinzeit? Für manche Spieler ist genau das der Vorteil – keine Registrierung bei Drittanbietern, keine zusätzlichen Accounts, keine Gebühren. Wer mit 20.000 Euro auf einen Schlag einzahlen will, kommt um Banküberweisung ohnehin nicht herum – die meisten E-Wallets knicken bei solchen Summen ein.
Die Frage ist nicht, ob Banküberweisung funktioniert. Die funktioniert überall, wo ein IBAN-Feld existiert. Die Frage ist, welche Online-Casinos sie 2026 tatsächlich prominent anbieten, welche Limits gelten, und ob Ihre Bank die Überweisung überhaupt durchwinken lässt. Deutsche Banken blockieren nämlich zunehmend Zahlungen an Offshore-Casinos ohne GGL-Lizenz, während GGL-lizenzierte Anbieter Banküberweisung zwar technisch unterstützen, aber nicht als Hauptzahlungsmethode bewerben. Ein Dilemma.
Dieser Ratgeber zeigt, wo Banküberweisung 2026 tatsächlich funktioniert, wie der Ablauf abläuft, und für wen sich die Methode trotz ihrer Langsamkeit lohnt. Konkret: lizenzierte Anbieter in Deutschland, Offshore-Alternativen mit EU-Lizenzen, und die Realität zwischen Regulierung und Praxis.
Inhaltsverzeichnis
- Was ist Banküberweisung und wie funktioniert sie im Online-Casino?
- Die besten Online-Casinos mit Banküberweisung 2026
- Einzahlung per Banküberweisung — Schritt für Schritt
- Auszahlung per Banküberweisung — Was Sie wissen müssen
- Vor- und Nachteile von Banküberweisung im Casino
- Für wen lohnt sich Banküberweisung im Casino?
- Häufige Probleme und Lösungen
- Verantwortungsvolles Spielen
Was ist Banküberweisung und wie funktioniert sie im Online-Casino?
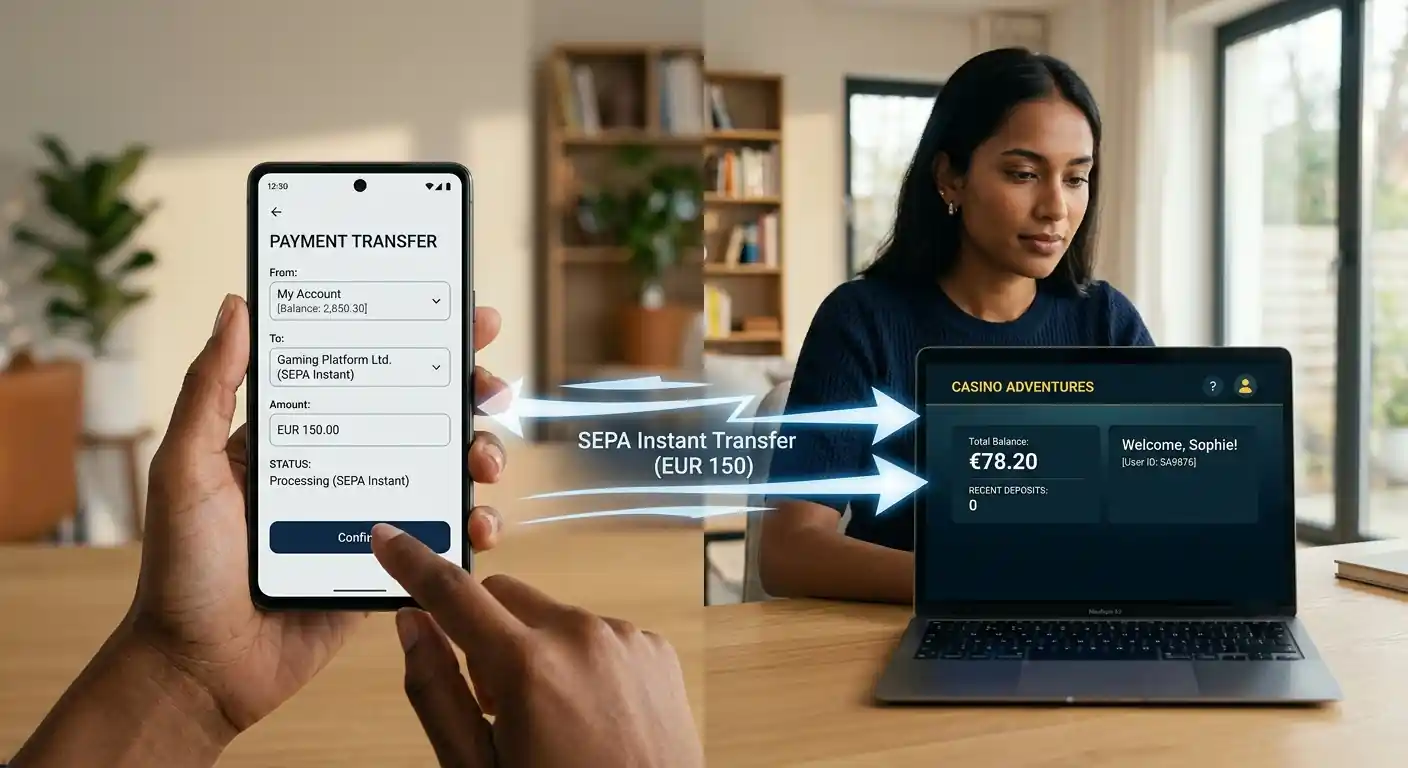
Banküberweisung ist die direkte Übertragung von Geld zwischen zwei Bankkonten über das SEPA-System (Single Euro Payments Area). Im Casino-Kontext bedeutet das: Sie überweisen vom eigenen Girokonto auf das Geschäftskonto des Casino-Betreibers. Keine Zwischenstationen, keine Drittanbieter, keine zusätzlichen Logins. Die Überweisung läuft über dieselbe Infrastruktur wie Ihre Mietzahlung oder Gehaltseingänge – IBAN, BIC, fertig.
Technisch unterscheidet man zwei Varianten. Die klassische SEPA-Überweisung braucht bis zu einem Geschäftstag – in der Praxis meistens über Nacht, wenn Sie vormittags überweisen. Am Wochenende steht das System still, Freitagabend überwiesen heißt Montag gebucht. Die zweite Variante ist die SEPA-Echtzeitüberweisung (Instant Payment), die in maximal 10 Sekunden durchläuft – rund um die Uhr, auch an Sonn- und Feiertagen. Beide Sender- und Empfängerbank müssen Instant Payment unterstützen, und das Casino muss die Gutschrift automatisiert verarbeiten. Das klappt 2026 bei einer Handvoll Anbieter, ist aber längst nicht Standard.
Im Casino-Alltag sieht der Unterschied so aus: Standard-SEPA dauert 1–3 Werktage bis zur Gutschrift auf dem Spielerkonto, weil die Casinos nach Geldeingang manuell oder teilautomatisiert buchen. Instant Payment könnte theoretisch sofort gutgeschrieben werden, praktisch macht das kaum ein Anbieter – zu viel Aufwand für eine Methode, die ohnehin nur eine Minderheit nutzt. Also landet auch Echtzeitüberweisung oft im selben Warteschlange-Batch wie Standard-SEPA, nur dass das Geld halt schon beim Casino angekommen ist.
Auszahlungen laufen grundsätzlich langsamer. Das Casino prüft zuerst Ihre Identität (KYC), dann Ihre Umsatzbedingungen, dann wird die Auszahlung freigegeben und schließlich an die Finanzabteilung übergeben. Von dort geht die Überweisung raus – wieder 1–3 Tage unterwegs. Gesamtdauer für eine erste Auszahlung: 3–7 Werktage sind realistisch, 10 Tage bei kleineren Anbietern keine Seltenheit. Wer in Eile ist, zahlt besser mit Skrill oder Neteller aus – da sind 24 Stunden üblich.
Was ist der Unterschied zwischen Banküberweisung und Sofortüberweisung?
Sofortüberweisung (der Dienst von Klarna) ist keine eigenständige Banküberweisung, sondern ein Zahlungsauslösedienst. Sie geben Ihre Online-Banking-Zugangsdaten bei Klarna ein, Klarna löst in Ihrem Namen eine Echtzeitüberweisung aus und bestätigt dem Casino sofort den Zahlungseingang – noch bevor das Geld tatsächlich beim Casino ist. Sie spielen also auf Kredit von Klarna, das Geld kommt 1–2 Tage später nach. Klassische Banküberweisung dagegen führen Sie selbst durch: Sie loggen sich in Ihr Online-Banking ein, überweisen manuell auf die Casino-IBAN, und warten bis das Geld ankommt. Niemand greift auf Ihre Banking-Daten zu, aber Sie warten eben auch die volle Laufzeit ab.
Die besten Online-Casinos mit Banküberweisung 2026
Die Realität des deutschen Marktes 2026 ist zweigeteilt. Auf der einen Seite stehen GGL-lizenzierte Anbieter wie bwin, bet365, Stargames, LeoVegas und Interwetten – legal, reguliert, aber mit massiven Einschränkungen: 1.000 Euro monatliches Einzahlungslimit, 1 Euro Höchsteinsatz pro Spin, nur virtuelle Automatenspiele ohne Live-Casino. Diese Anbieter akzeptieren Banküberweisung technisch, bewerben sie aber nicht prominent – zu langsam für ein Geschäftsmodell, das auf schnelles Spiel optimiert ist.
Auf der anderen Seite operieren Offshore-Casinos mit Lizenzen aus Malta, Curacao oder Gibraltar. Die bieten das volle Programm: Live-Casino, Tischspiele, unbegrenzte Einsätze, keine monatlichen Caps. Banküberweisung ist hier häufiger verfügbar, weil diese Anbieter ein älteres Publikum und High-Roller ansprechen. Problem: Deutsche Banken blockieren zunehmend Überweisungen an Empfänger in Curacao oder anderen Offshore-Jurisdiktionen, und rechtlich bewegt man sich in einer Grauzone – Spielen ist nicht strafbar, aber Verluste sind theoretisch über "Geld zurück"-Dienste einklagbar, weil die Verträge nach deutschem Recht nichtig sind.
Die folgende Tabelle zeigt die realistischen Optionen 2026, sortiert nach Lizenzstatus und Verfügbarkeit von Banküberweisung:
| Anbieter | Lizenz | Auszahlungsgeschwindigkeit | Mindesteinzahlung | Besonderheit |
|---|---|---|---|---|
| bwin | GGL (virtuelle Automaten) | 3–5 Werktage | 10 € | Wire Transfer, Ewire, InstantBank verfügbar; 1.000 € Monatslimit |
| bet365 | GGL (virtuelle Automaten) | 2–5 Werktage | 5 € | Instant-Banking via PayPal; 1.000 € Monatslimit |
| Stargames | GGL (virtuelle Automaten) | 3–5 Werktage | 10 € | Novomatic-Exklusivportfolio; Zahlungsmethoden nicht öffentlich |
| LeoVegas | GGL (virtuelle Automaten) | 3–7 Werktage | 10 € | Bank Transfer £10–£10.000; mobile-optimiert |
| Interwetten | GGL (virtuelle Automaten) | 3–5 Werktage | 10 € | Bank Transfer explizit gelistet; seit 1990 aktiv |
| Casino.com | MGA (Malta) | 3–7 Werktage | 20 € | €20–€100.000 Limits; deutsche Banken skeptisch |
| AskGamblers-gelistete Casinos | MGA/Curacao gemischt | 3–10 Werktage | variabel | 1 Casino aktuell im Bank-Transfer-Filter (Aug 2026) |
| High-Limit Offshore-Anbieter | Curacao eGaming | 5–10 Werktage | 100 € | €50.000–€100.000+ pro Transaktion; Bankblockaden häufig |
| Offshore-Casinos allgemein | Malta/Curacao/Gibraltar | 3–10 Werktage | 10–50 € | Volle Spielauswahl; rechtliche Grauzone; Geld-zurück-Services aktiv |
Die Tabelle ist kein Ranking nach "bestem Casino", sondern eine Orientierung nach Lizenzstatus und Banküberweisung-Realität. Wer legal spielen will, bleibt bei den GGL-Anbietern und nimmt die Einschränkungen in Kauf. Wer das volle Casino-Erlebnis will, weicht auf Offshore-Anbieter aus und hofft, dass die Bank mitspielt. Eine dritte Option existiert nicht.
bwin — Traditionsmarke mit Banküberweisung-Support
bwin hält seit 2023 eine GGL-Lizenz für virtuelle Automatenspiele und ist eine der bekanntesten Marken auf dem europäischen Glücksspielmarkt – operiert seit 1997, gehört zur Entain plc (ehemals GVC Holdings), ist an der Londoner Börse gelistet. In Deutschland darf bwin nur Slots anbieten, kein Live-Casino, keine Tischspiele. Das ist keine Entscheidung von bwin, sondern die GGL-Regulierung: Vollständige Online-Casino-Lizenzen gibt es in Deutschland faktisch nicht, außer für einen einzigen Anbieter in Schleswig-Holstein.
Banküberweisung läuft bei bwin unter drei Bezeichnungen: Wire Transfer (klassische SEPA), Ewire (vermutlich eine Instant-Payment-Variante) und InstantBank (Zahlungsauslösedienst ähnlich Sofortüberweisung). Alle drei sind im Einzahlungsbereich verfügbar, Auszahlungen gehen per Wire Transfer. Limits: 10 Euro Mindesteinzahlung, 1.000 Euro Monatslimit – das ist keine bwin-Entscheidung, sondern GGL-Vorschrift für alle lizenzierten Anbieter. Wer mehr einzahlen will, kann nicht. Auszahlungen dauern laut AGB 3–5 Werktage nach Freigabe durch die Finanzabteilung, in der Praxis oft 5–7 Tage bei der ersten Auszahlung wegen KYC-Prüfung.
Der Vorteil von bwin ist die Rechtssicherheit. Wer hier spielt, spielt legal, ist im OASIS-Selbstausschlusssystem registriert, und kann nicht plötzlich vom Anbieter gesperrt werden, weil die deutsche Regulierung durchgreift. Der Nachteil ist die regulatorische Kastration: 1 Euro Höchsteinsatz, 5 Sekunden Zwangspause zwischen Spins, kein Roulette, kein Blackjack, kein Live-Dealer. Für Gelegenheitsspieler, die abends zwei Stunden Slots drehen wollen, reicht das. Für alle anderen ist bwin ein Kompromiss.
bet365 — Instant-Banking via PayPal
bet365 ist primär als Sportwettenanbieter bekannt, hält aber ebenfalls eine GGL-Lizenz für virtuelle Automatenspiele in Deutschland. Hauptsitz in Gibraltar, Gründerfamilie Coates kontrolliert das Unternehmen, Umsatz im Milliardenbereich. Die Casino-Sektion ist in Deutschland stark eingeschränkt – nur Slots, keine Live-Games, 1.000 Euro Monatslimit wie bei allen GGL-Anbietern.
Banküberweisung im klassischen Sinn bietet bet365 nicht direkt an. Stattdessen: Instant-Banking über PayPal, das im Hintergrund eine Echtzeitüberweisung von Ihrem Bankkonto auslöst. Sie verbinden Ihr Bankkonto mit PayPal, PayPal zieht das Geld per Lastschrift oder Echtzeitüberweisung ein, und bet365 schreibt sofort gut. Technisch ist das eine Banküberweisung mit PayPal als Zwischenstelle, praktisch zahlen Sie mit einem Klick ein. Auszahlungen gehen per Banküberweisung zurück – bet365 bewirbt ein 2-Stunden-Ziel für die Bearbeitung, danach dauert es weitere 2–5 Tage bis das Geld auf Ihrem Konto ist. In Summe also 3–7 Tage, manchmal schneller.
Der Vorteil gegenüber bwin: bet365 hat eine ausgereifte Mobile-App und eine klarere Trennung zwischen Sportwetten und Casino. Der Nachteil: dieselben GGL-Beschränkungen, und wer PayPal nicht nutzen will, findet keine klassische Banküberweisung als Direktoption. Für Spieler, die ohnehin PayPal verwenden, ist das irrelevant. Für Bank-Puristen eine Krücke.
Stargames — Novomatic-Slots mit deutscher Lizenz
Stargames gehört zur Greentube Malta Limited, dem Online-Arm von Novomatic, und ist seit 2023 mit GGL-Lizenz in Deutschland aktiv. Der Hauptvorteil: exklusiver Zugang zu den Novomatic-Klassikern Book of Ra, Sizzling Hot, Lucky Lady’s Charm, Lord of the Ocean – Automaten, die in Deutschland eine kultähnliche Fangemeinde haben und bei anderen Anbietern oft fehlen. Der Nachteil: dasselbe regulatorische Korsett wie bwin und bet365.
Zu den akzeptierten Zahlungsmethoden macht Stargames auf der deutschen Seite keine transparenten Angaben – die Payment-Sektion listet "verschiedene Optionen", ohne konkret zu werden. Recherchen legen nahe, dass SEPA-Überweisung verfügbar ist, aber nicht prominent beworben wird. Typisch für GGL-Anbieter: Banküberweisung funktioniert technisch, wird aber hinter Instant-Methoden versteckt, weil niemand drei Tage auf die Einzahlung warten will, wenn er jetzt spielen möchte.
Wer Stargames nutzt, tut das nicht wegen der Zahlungsmethoden, sondern wegen der Novomatic-Slots. Wer Book of Ra legal in Deutschland spielen will, findet hier eine der wenigen lizenzierten Quellen. Ob man per Banküberweisung einzahlen kann, erfährt man vermutlich erst nach der Registrierung. Intransparent, aber lizenziert.
LeoVegas — Mobile-First mit Banküberweisung
LeoVegas nennt sich selbst "King of Mobile Casino" und hat diese Positionierung über Jahre hinweg verteidigt – die mobile App ist tatsächlich besser als bei den meisten Konkurrenten. 2022 von MGM Resorts International übernommen, seit 2023 mit GGL-Lizenz in Deutschland aktiv. Angebot: virtuelle Automatenspiele, kein Live-Casino, 1.000 Euro Monatslimit. Die übliche deutsche Regulierung.
Bank Transfer ist explizit als Zahlungsmethode gelistet, mit Limits von 10 Pfund Minimum und 10.000 Pfund Maximum pro Transaktion – die Angaben stammen aus der UK-Sektion, für Deutschland gelten vermutlich Euro-Äquivalente und das 1.000-Euro-Monatslimit als harte Obergrenze. LeoVegas bewirbt ein 24-Stunden-Ziel für Auszahlungen in Märkten ohne deutsche Regulierung; in Deutschland dauert es realistisch 3–7 Werktage wegen der manuellen KYC-Prüfung und Banküberweisung-Laufzeit.
Der Vorteil von LeoVegas ist die Markenbekanntheit und die solide Mobile-Experience. Wer hauptsächlich am Smartphone spielt, findet hier eine der am besten optimierten Plattformen unter den GGL-Anbietern. Der Nachteil: wie immer bei GGL-Lizenzen keine Tischspiele, keine Live-Dealer, keine Flexibilität bei Limits.
Interwetten — Europas ältester Wettanbieter
Interwetten operiert seit 1990 und ist damit einer der ältesten Online-Wettanbieter Europas überhaupt – ursprünglich mit Fokus auf Sportwetten, später erweitert um Casino. GGL-Lizenz seit 2023 für virtuelle Automatenspiele und Sportwetten, Hauptsitz in Malta. Die Zahlungsmethoden-Sektion listet Bank Transfer explizit neben Skrill, Neteller, Apple Pay, Paysafecard und Crypto Pay via Bitpanda. Keine Umschweife, keine versteckten Menüs – Banküberweisung steht als gleichwertige Option da.
Limits und Bearbeitungszeiten bewegen sich im Branchenstandard: 10 Euro Mindesteinzahlung, 1.000 Euro Monatslimit durch GGL-Regulierung, Auszahlungen per Banküberweisung dauern 3–5 Werktage. Interwetten hat den Vorteil der langen Markterfahrung – wer seit 1990 überlebt, macht zumindest organisatorisch wenig falsch. Die Casino-Sektion ist allerdings nicht der Schwerpunkt; Interwetten bleibt primär ein Sportwettenanbieter mit Casino als Zusatzangebot.
Für Spieler, die ohnehin bei Interwetten wetten und gelegentlich Slots spielen wollen, ist das praktisch – ein Account für beides. Für reine Casino-Spieler gibt es fokussiertere Alternativen, aber Banküberweisung funktioniert hier ohne Probleme.
Casino.com — Offshore-Option mit hohen Limits
Casino.com operiert unter der Mansion Europe Holdings Limited mit Malta Gaming Authority (MGA) Lizenz – keine GGL-Lizenz, also rechtlich gesehen Offshore aus deutscher Perspektive. Das bedeutet: keine deutschen Beschränkungen, volles Casino-Angebot mit Live-Dealer, Roulette, Blackjack, Baccarat, unbegrenzte Einsätze. Es bedeutet aber auch: rechtliche Grauzone für deutsche Spieler, und zunehmende Skepsis deutscher Banken gegenüber Malta-Überweisungen.
Banküberweisung ist verfügbar mit Limits von 20 Euro Minimum bis 100.000 Euro Maximum pro Transaktion – ein völlig anderes Kaliber als die 1.000 Euro Monatslimit bei GGL-Anbietern. Casino.com listet in seiner Zahlungsmethoden-Übersicht ausdrücklich die Warnung: "German banks are increasingly skeptical of transfers to offshore casino operators." Ehrlich, aber keine Lösung. Wenn Ihre Bank die Überweisung blockiert, haben Sie verloren – Casino.com kann nichts daran ändern, Sie müssen entweder die Bank wechseln oder eine andere Zahlungsmethode nutzen.
Auszahlungen dauern laut AGB 3–7 Werktage, bei der ersten Auszahlung länger wegen KYC-Prüfung. Die Spielauswahl umfasst über 400 Games inklusive Live-Dealer-Tische von Evolution Gaming und Pragmatic Live. Für High-Roller, die fünfstellige Beträge bewegen und keine GGL-Einschränkungen akzeptieren wollen, ist Casino.com eine reale Option – vorausgesetzt, die Bank spielt mit. Für Durchschnittsspieler ist die Rechtsunsicherheit das größere Problem als die Zahlungsmethode.
AskGamblers-gelistete Casinos — Filterable Datenbank
AskGamblers ist keine Casino-Marke, sondern eine Vergleichsplattform mit Filterfunktion nach Zahlungsmethoden. Stand August 2026 listet der Bank-Transfer-Filter genau ein Casino: Casinoist Casino. Das ist ernüchternd, zeigt aber die Realität: Banküberweisung wird von den meisten modernen Casinos nicht aktiv beworben, weil sie zu langsam ist und die Conversion-Rate drückt. Wer heute ein neues Casino launched, integriert primär Instant-Payment-Dienste, E-Wallets und Krypto – klassische SEPA-Überweisung ist ein Legacy-Feature für eine schrumpfende Nutzergruppe.
AskGamblers kompensiert die dünne Filterliste mit umfangreichen Leitfäden: Schritt-für-Schritt-Anleitungen für Einzahlungen und Auszahlungen, Erklärungen zu SEPA-Instant vs. Standard-SEPA, Hinweise auf typische Ablehnungsgründe durch Banken. Die Plattform ist weniger als Quelle für konkrete Casino-Namen nützlich, sondern mehr als Bildungsressource – wer verstehen will, wie Banküberweisung im Casino-Kontext funktioniert, findet hier fundierte Antworten. Die eigentliche Casino-Suche muss man dann anderswo fortsetzen.
High-Limit Offshore-Anbieter — Für große Summen
Wer fünfstellige oder sechsstellige Beträge bewegt, findet bei GGL-lizenzierten Anbietern keine Heimat – das 1.000-Euro-Monatslimit ist eine harte Decke. High-Roller weichen deshalb auf Offshore-Casinos mit Curacao-Lizenzen aus, die Banküberweisung mit Limits von 50.000 bis 100.000 Euro pro Transaktion akzeptieren. Diese Anbieter operieren unter Lizenzen von Antillephone N.V. oder Gaming Curacao, haben oft VIP-Programme mit dedizierten Account-Managern, und behandeln Banküberweisung als Standard-Zahlungsmethode für ihre Kernklientel.
Die Kehrseite: Deutsche Banken blockieren Überweisungen an Curacao-Empfänger zunehmend aktiv. Sparkassen, Volksbanken und Commerzbank sind besonders restriktiv, während Direktbanken wie N26, Revolut oder Wise toleranter sind – aber auch dort gibt es keine Garantie. Wenn die Überweisung abgelehnt wird, bleibt nur der Wechsel zu einer anderen Bank oder die Nutzung von Zwischendiensten wie Trustly, die als Payment-Aggregatoren fungieren und die Casino-Verbindung verschleiern. Rechtlich bewegt man sich in einer Grauzone: Spielen ist nicht strafbar, aber Verträge mit nicht-lizenzierten Anbietern sind nach deutschem Recht nichtig – Verluste können theoretisch über spezialisierte Anwaltskanzleien zurückgefordert werden.
Auszahlungen dauern bei High-Limit-Anbietern oft länger als bei regulierten Casinos – 5 bis 10 Werktage sind realistisch, weil zusätzliche Compliance-Prüfungen laufen (Geldwäsche-Verdacht bei großen Summen, erweiterte KYC-Dokumente, Source-of-Funds-Nachweis). Wer 80.000 Euro auszahlt, muss oft belegen können, woher das Geld ursprünglich kam. Das ist nervig, aber nachvollziehbar – für das Casino ein Risiko-Management-Mechanismus, für den Spieler eine Geduldsprobe.
Offshore-Casinos allgemein — Rechtliche Grauzone
Die große Mehrheit der Online-Casinos, die deutsche Spieler bedienen, operiert ohne GGL-Lizenz – mit Lizenzen aus Malta (MGA), Curacao oder Gibraltar. Diese Casinos bieten das volle Programm: Slots, Live-Casino, Tischspiele, Jackpots, keine Einsatzlimits, keine monatlichen Einzahlungscaps. Banküberweisung ist hier häufiger verfügbar als bei GGL-Anbietern, weil die Zielgruppe älter und konservativer ist – viele High-Roller und Stammspieler bevorzugen die direkte Bankverbindung gegenüber E-Wallets.
Rechtlich ist die Situation komplex. Spielen selbst ist für den Spieler nicht strafbar – die Strafverfolgung richtet sich gegen die Anbieter, nicht gegen die Nutzer. Allerdings sind Glücksspielverträge mit nicht-lizenzierten Anbietern nach § 762 BGB nichtig, was bedeutet: Verluste können zivilrechtlich zurückgefordert werden. Spezialisierte Anwaltskanzleien bieten "Geld zurück"-Services an, die auf Erfolgsbasis arbeiten – sie fordern Einzahlungen minus Auszahlungen zurück, behalten im Erfolgsfall 30–40 Prozent als Provision. Casinos zahlen oft außergerichtlich, weil ein Gerichtsverfahren in Deutschland teurer wäre als ein Vergleich.
Für Spieler bedeutet das: Wer bei Offshore-Casinos spielt und verliert, kann theoretisch sein Geld zurückholen – aber nur, wenn er bereit ist, den Rechtsweg zu gehen und offen zu legen, dass er bei nicht-lizenzierten Anbietern gespielt hat. Wer gewinnt und auszahlt, hat das Geld. Die Grauzone bleibt grau, und Banküberweisung funktioniert – solange die Bank nicht blockt.
Welche Casinos akzeptieren Banküberweisung in Deutschland 2026?
Alle GGL-lizenzierten Anbieter (bwin, bet365, Stargames, LeoVegas, Interwetten) akzeptieren Banküberweisung technisch, bewerben sie aber nicht prominent. Bei Offshore-Casinos mit Malta-, Curacao- oder Gibraltar-Lizenzen ist Banküberweisung häufiger als Hauptzahlungsmethode gelistet – allerdings mit dem Risiko, dass deutsche Banken die Überweisung blockieren. Eine vollständige Liste existiert nicht, weil sich die Verfügbarkeit laufend ändert. Die sicherste Methode: Im Einzahlungsbereich des jeweiligen Casinos nachsehen, ob "Bank Transfer", "SEPA", "Wire Transfer" oder "Überweisung" als Option erscheint.
Einzahlung per Banküberweisung — Schritt für Schritt
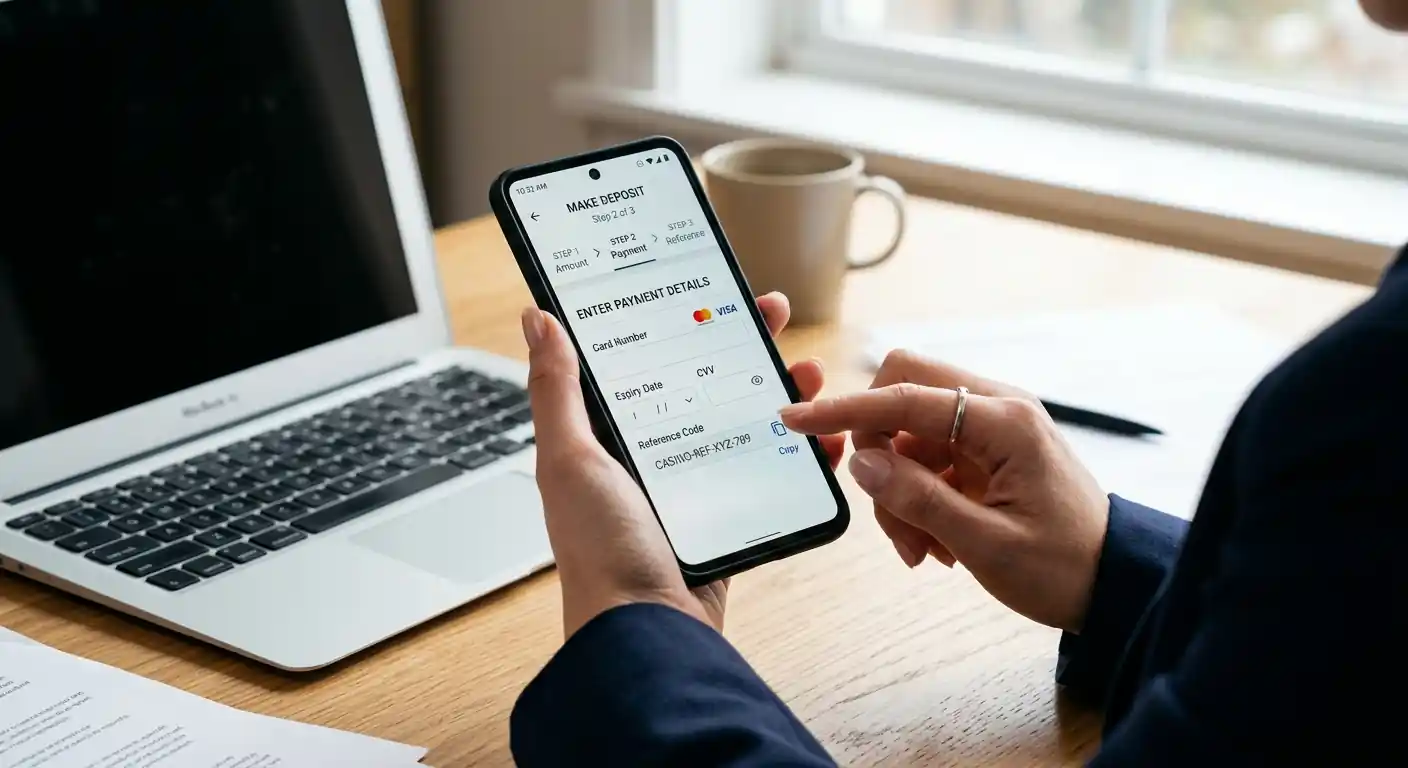
Der Einzahlungsprozess per Banküberweisung ist simpel, aber langsam. Schritt 1: Einloggen im Casino-Account, Kassenbereich öffnen, "Einzahlung" wählen. Schritt 2: Banküberweisung als Zahlungsmethode auswählen – je nach Casino heißt das "Bank Transfer", "SEPA", "Wire Transfer" oder einfach "Überweisung". Schritt 3: Betrag eingeben. Das Casino zeigt dann die Ziel-IBAN, den Empfängernamen und einen Verwendungszweck an – oft eine Kombination aus Ihrem Benutzernamen, einer Transaktionsnummer und einem Kürzel. Schritt 4: Diese Daten in Ihr Online-Banking übertragen und die Überweisung ausführen. Schritt 5: Warten. Bei Standard-SEPA dauert es 1–3 Werktage bis das Geld auf dem Spielerkonto gutgeschrieben wird.
Wenn Ihre Bank SEPA-Echtzeitüberweisung (Instant Payment) unterstützt und das Casino diese ebenfalls verarbeitet, könnte die Gutschrift theoretisch in Sekunden erfolgen. Praktisch machen das 2026 nur wenige Anbieter, weil die Infrastruktur für automatische Echtzeit-Buchung aufwendig ist. Die meisten Casinos buchen Einzahlungen in Batches – ein Mitarbeiter oder ein Skript prüft einmal pro Stunde oder mehrmals täglich die eingegangenen Überweisungen und ordnet sie den Spielerkonten zu. Auch wenn das Geld innerhalb von 10 Sekunden beim Casino ankommt, landet es erst Stunden oder Tage später auf Ihrem Spielerkonto.
Wichtig: Den Verwendungszweck exakt übernehmen, am besten copy-pasten. Ein einziger Zahlendreher, und das Casino kann die Zahlung nicht automatisch zuordnen – das Geld verschwindet in einem Warteschlange-Ordner, bis Sie den Support kontaktieren und manuell nachweisen, dass die Überweisung von Ihrem Konto kam. Das kann weitere 1–3 Tage kosten. Wer spontan spielen will, ist mit Banküberweisung 2026 am falschen Ort. Wer plant und Geduld hat, kommt ohne Zusatzkosten ans Ziel.
Limits variieren stark. GGL-lizenzierte Anbieter haben ein hartes 1.000-Euro-Monatslimit – das gilt für alle Zahlungsmethoden, nicht nur Banküberweisung. Wer mehr einzahlen will, kann nicht. Bei Offshore-Casinos liegen die Limits meist zwischen 10 Euro Minimum und 10.000 bis 100.000 Euro Maximum pro Transaktion. High-Limit-Anbieter für VIPs akzeptieren auch sechsstellige Summen, verlangen dafür aber oft einen Vorab-Kontakt mit dem Account-Manager, damit die Zahlung nicht in der Compliance-Prüfung hängen bleibt.
Gebühren fallen auf Casino-Seite normalerweise nicht an – die meisten Anbieter übernehmen die Kosten für eingehende SEPA-Überweisungen. Ihre Bank kann allerdings Gebühren berechnen, vor allem bei Auslandsüberweisungen außerhalb des SEPA-Raums (relevant bei Curacao- oder Gibraltar-Casinos, wenn die Empfängerbank dort sitzt). Standard-SEPA-Überweisungen innerhalb der EU sind bei den meisten Banken kostenlos, manche Direktbanken erheben aber pauschale Gebühren pro Überweisung (0,50–1 Euro). Prüfen Sie Ihr Kontomodell, bevor Sie überweisen.
Wie lange dauert eine Einzahlung per Banküberweisung im Online-Casino?
Standard-SEPA: 1–3 Werktage bis zur Gutschrift auf dem Spielerkonto. SEPA-Echtzeitüberweisung: technisch 10 Sekunden, praktisch trotzdem oft 1–2 Tage, weil die Casinos nicht in Echtzeit buchen. Wochenenden verlängern die Dauer – Freitagabend überwiesen heißt frühestens Montagabend spielbar. Wer sofort spielen will, sollte PayPal, Skrill oder Sofortüberweisung nutzen – da ist das Geld in Minuten da.
Welche Limits gelten für Banküberweisung im Casino?
GGL-lizenzierte Casinos: 1.000 Euro pro Monat über alle Zahlungsmethoden hinweg, keine Ausnahmen. Offshore-Casinos: typisch 10–50 Euro Minimum, 10.000–100.000 Euro Maximum pro Transaktion. High-Limit-Anbieter für VIPs akzeptieren auf Anfrage auch höhere Summen. Die Limits sind operator-spezifisch – im Zweifelsfall im Kassenbereich des jeweiligen Casinos nachsehen.
Auszahlung per Banküberweisung — Was Sie wissen müssen
Auszahlungen per Banküberweisung laufen mehrstufig. Schritt 1: Sie beantragen die Auszahlung im Casino-Kassenbereich, geben Ihre IBAN an, wählen den Betrag. Schritt 2: Das Casino prüft Ihre Identität (KYC – Know Your Customer). Bei der ersten Auszahlung müssen Sie Ausweisdokumente hochladen (Personalausweis oder Reisepass), einen Adressnachweis (Stromrechnung, Kontoauszug, Meldebescheinigung) und manchmal ein Selfie mit Ihrem Ausweis. Diese Prüfung dauert 24–72 Stunden, manchmal länger bei kleineren Anbietern oder wenn Dokumente nachgefordert werden müssen.
Schritt 3: Nach erfolgreicher KYC-Prüfung prüft das Casino, ob Sie Bonusbedingungen erfüllt haben. Wenn Sie mit Bonusgeld gespielt haben, müssen die Umsatzbedingungen vollständig erfüllt sein – sonst wird die Auszahlung abgelehnt oder auf den maximal auszahlbaren Bonusgewinn gekürzt. Schritt 4: Die Finanzabteilung gibt die Auszahlung frei und löst die Banküberweisung aus. Schritt 5: Die Überweisung selbst dauert wieder 1–3 Werktage, bis das Geld auf Ihrem Konto erscheint.
Gesamtdauer für die erste Auszahlung: realistisch 3–7 Werktage, bei kleineren Casinos oder komplizierten KYC-Fällen auch 10 Werktage. Folgeauszahlungen gehen schneller, weil die KYC-Prüfung entfällt – dann sind es nur noch die internen Casino-Bearbeitungszeiten (oft 24–48 Stunden) plus die SEPA-Laufzeit (1–3 Tage). Wer es eilig hat, sollte E-Wallets für Auszahlungen nutzen – Skrill, Neteller und PayPal liefern oft innerhalb von 24 Stunden.
Ein wichtiger Unterschied zu Kreditkarten: Banküberweisung erlaubt keine Chargebacks. Wenn das Geld einmal vom Casino auf Ihr Konto überwiesen wurde, ist die Transaktion abgeschlossen. Sie können nicht einfach bei Ihrer Bank anrufen und die Zahlung rückgängig machen, wie das bei Kreditkartenzahlungen manchmal möglich ist. Das schützt das Casino vor Betrug, bedeutet aber auch: Wenn Sie mit einer Auszahlung nicht einverstanden sind (weil zum Beispiel Bonusbedingungen falsch berechnet wurden), müssen Sie das mit dem Casino-Support klären – Ihre Bank kann nichts tun.
Die einzige Ausnahme: Rechtlich nichtige Verträge. Wenn Sie bei einem Casino ohne gültige deutsche Lizenz gespielt haben, sind die Glücksspielverträge nach § 762 BGB nichtig. Das bedeutet, Sie können zivilrechtlich Ihre Einzahlungen (minus Auszahlungen) zurückfordern – nicht über einen klassischen Chargeback, sondern über spezialisierte Anwaltskanzleien, die auf "Geld zurück"-Services spezialisiert sind. Die arbeiten auf Erfolgsbasis, behalten im Erfolgsfall 30–40 Prozent der Summe. Ob sich das lohnt, hängt von der Höhe Ihrer Verluste ab – unter 1.000 Euro lohnt der Aufwand meist nicht.
Kann ich eine Casino-Überweisung zurückfordern?
Klassische Chargebacks wie bei Kreditkarten gibt es bei Banküberweisung nicht – einmal überwiesen, ist das Geld weg. Die einzige Möglichkeit: Wenn Sie bei einem Casino ohne gültige deutsche Lizenz gespielt haben, können Sie Ihre Verluste über spezialisierte Anwaltskanzleien zivilrechtlich zurückfordern. Der Vertrag ist nach deutschem Recht nichtig, also sind Ihre Einzahlungen (minus Auszahlungen) theoretisch zurückforderbar. Die Kanzleien arbeiten auf Erfolgsbasis und behalten 30–40 Prozent – lohnt sich meist nur ab 1.000 Euro Verlust aufwärts.
Kann ich per Banküberweisung auch auszahlen lassen?
Ja, alle Casinos, die Banküberweisung für Einzahlungen akzeptieren, bieten sie auch für Auszahlungen an. Die Dauer ist länger als bei E-Wallets: 3–7 Werktage bei der ersten Auszahlung (wegen KYC-Prüfung), danach 2–5 Werktage. Viele Casinos verlangen außerdem, dass die Auszahlung über dieselbe Methode erfolgt wie die Einzahlung – wer per Banküberweisung eingezahlt hat, muss auch per Banküberweisung auszahlen. Das ist eine Geldwäsche-Schutzmaßnahme.
Vor- und Nachteile von Banküberweisung im Casino
Banküberweisung im Casino hat klare Vorteile für bestimmte Spielertypen und ebenso klare Nachteile für andere. Der größte Vorteil: Universalität. Jeder mit einem Bankkonto kann per Überweisung einzahlen – keine Registrierung bei PayPal, Skrill oder Neteller nötig, keine zusätzlichen Accounts, keine Verifizierung bei Drittanbietern. Sie überweisen direkt von Ihrem Girokonto auf das Casino-Konto, fertig. Das reduziert die Anzahl der Stellen, die Ihre Finanzdaten sehen.
Zweiter Vorteil: Gebührenfreiheit. Die meisten Casinos berechnen keine Gebühren für eingehende Banküberweisungen, und Standard-SEPA-Überweisungen sind bei den meisten deutschen Banken kostenlos. Im Vergleich: E-Wallets wie Skrill und Neteller verlangen oft 1–2 Prozent Gebühren beim Aufladen oder Auszahlen, Kreditkarten manchmal 2–3 Prozent. Wer regelmäßig vierstellige Beträge bewegt, spart mit Banküberweisung merklich Geld.
Dritter Vorteil: Hohe Limits. Während E-Wallets oft bei 10.000 oder 20.000 Euro pro Transaktion die Obergrenze erreichen, akzeptieren viele Casinos per Banküberweisung 50.000, 100.000 oder sogar höhere Summen – vor allem Offshore-Anbieter mit VIP-Programmen. Für High-Roller ist Banküberweisung oft die einzige Methode, die fünfstellige oder sechsstellige Einzahlungen überhaupt erlaubt.
Vierter Vorteil: Privatsphäre. Bei Banküberweisung gibt es keinen Zwischenanbieter, der Ihr Spielverhalten trackt. PayPal, Skrill und Neteller sehen jede Transaktion und wissen genau, wie viel Sie wann bei welchem Casino eingezahlt haben. Ihre Bank sieht nur die Überweisung an einen Empfänger – mehr nicht. Wer nicht will, dass ein E-Wallet-Provider ein Profil über sein Glücksspielverhalten anlegt, wählt Banküberweisung.
Die Nachteile wiegen für viele Spieler schwerer. Der offensichtlichste: Geschwindigkeit. Standard-SEPA braucht 1–3 Werktage für Einzahlungen und 3–7 Werktage für Auszahlungen. Im Vergleich: PayPal, Skrill, Neteller und Sofortüberweisung sind in Minuten oder Sekunden durch. Wer spontan spielen will – abends nach der Arbeit, Wochenende, Feiertag – kann mit Banküberweisung nicht sofort loslegen. Das Geld muss erst ankommen.
Zweiter Nachteil: Keine Sofortgutschrift trotz Instant Payment. SEPA-Echtzeitüberweisung könnte das Problem theoretisch lösen – das Geld ist in 10 Sekunden beim Casino. Praktisch buchen die meisten Casinos Einzahlungen nicht in Echtzeit, sondern in Batches. Das Geld liegt zwar beim Casino, wird aber erst Stunden oder Tage später auf Ihr Spielerkonto übertragen. Die Technologie ist da, die Prozesse hinken hinterher.
Dritter Nachteil: Bankblockaden bei Offshore-Casinos. Deutsche Banken blockieren zunehmend Überweisungen an Empfänger in Curacao, Gibraltar oder anderen Offshore-Jurisdiktionen – Sparkassen, Volksbanken und Commerzbank sind besonders restriktiv. Die Überweisung wird einfach abgelehnt, das Geld geht zurück, und Sie stehen vor verschlossenen Türen. Online-Banken wie N26, Revolut oder Wise sind toleranter, aber auch dort gibt es keine Garantie. Wer bei Offshore-Casinos spielen will, braucht entweder eine kooperative Bank oder weicht auf Zwischendienste wie Trustly oder Sofortüberweisung aus.
Vierter Nachteil: Bonusbedingungen. Manche Casinos schließen Banküberweisung von Willkommensboni aus oder reduzieren den Bonusprozentsatz. Die Logik: Wer per Banküberweisung einzahlt, hat tendenziell mehr Geduld und ist weniger impulsiv – also braucht es keinen fetten Bonus als Anreiz. Das ist nicht überall so, aber oft genug, dass man die Bonusbedingungen vor der Einzahlung lesen sollte.
Fünfter Nachteil: Kein Chargeback-Schutz. Bei Kreditkarten können Sie im Streitfall ein Chargeback einleiten – die Zahlung wird rückgängig gemacht, und Sie holen Ihr Geld zurück. Bei Banküberweisung geht das nicht. Einmal überwiesen, ist das Geld weg. Der einzige Ausweg: rechtlich nichtige Verträge bei nicht-lizenzierten Casinos über spezialisierte Anwaltskanzleien zurückfordern – aber das ist ein langwieriger Prozess, kein Knopfdruck wie ein Chargeback.
Zusammengefasst: Banküberweisung lohnt sich für geduldige Spieler mit hohen Einzahlungen, die keine E-Wallet-Accounts wollen und Wert auf Gebührenfreiheit legen. Für spontane Gelegenheitsspieler, die abends mal schnell 20 Euro einzahlen und sofort spielen wollen, ist Banküberweisung 2026 ein Anachronismus.
Ist Banküberweisung im Online-Casino sicher?
Ja. Banküberweisung ist eine der sichersten Zahlungsmethoden überhaupt, weil sie keine sensiblen Daten an Dritte weitergibt. Sie geben dem Casino nur Ihre IBAN – keine Kreditkartennummer, keine PIN, keine Login-Daten. Das Casino kann mit Ihrer IBAN nichts anfangen außer Ihnen Geld zu überweisen. Das Betrugsrisiko ist minimal. Das einzige Sicherheitsrisiko: Wenn Sie bei einem unseriösen Casino spielen, das nach der Einzahlung verschwindet. Aber das ist ein Anbieter-Problem, kein Zahlungsmethoden-Problem.
Welche Gebühren fallen bei Banküberweisung im Casino an?
Die meisten Casinos berechnen keine Gebühren für eingehende SEPA-Überweisungen. Ihre Bank kann Gebühren erheben – bei Standard-SEPA innerhalb der EU meist kostenlos, manche Direktbanken nehmen 0,50–1 Euro pro Überweisung. Bei Auslandsüberweisungen außerhalb des SEPA-Raums (relevant bei manchen Curacao- oder Gibraltar-Casinos) können höhere Gebühren anfallen. Prüfen Sie Ihr Kontomodell vor der ersten Überweisung.
Für wen lohnt sich Banküberweisung im Casino?
Banküberweisung ist 2026 keine Universallösung, sondern eine Nischenmethode für spezifische Spielertypen. Wer davon profitiert, hängt weniger von der Zahlungsmethode selbst ab als von persönlichen Prioritäten, Spielverhalten und finanzieller Situation.
High-Roller mit fünf- oder sechsstelligen Einzahlungen sind die natürliche Zielgruppe. Wer 20.000, 50.000 oder 100.000 Euro auf einmal einzahlen will, findet bei E-Wallets keine Heimat – die meisten haben Transaktionslimits weit unter diesen Summen. Banküberweisung ist bei High-Limit-Casinos oft die einzige Methode, die solche Beträge überhaupt akzeptiert. Drei Tage Wartezeit sind für diese Spieler irrelevant, weil sie ohnehin langfristig spielen – ein Monat Laufzeit, mehrere Sessions pro Woche, strategisches Bankroll-Management. Die Gebührenfreiheit ist bei diesen Summen ein echter Vorteil: 2 Prozent E-Wallet-Gebühr auf 50.000 Euro sind 1.000 Euro – gespart.
Geduldige Freizeitspieler, die einmal im Monat 100 oder 200 Euro einzahlen und dann über Wochen verteilt spielen, profitieren ebenfalls. Wer nicht spontan spielen muss, sondern am Monatsanfang einzahlt und dann das Geld über den Monat verteilt nutzt, hat mit der 1–3-Tage-Wartezeit kein Problem. Die Gebührenfreiheit macht sich auch bei kleineren Beträgen bemerkbar – 1,50 Euro E-Wallet-Gebühr auf 100 Euro sind zwar nicht existenzbedrohend, aber über ein Jahr gerechnet spart man 20–30 Euro.
Bank-Puristen ohne PayPal, Skrill oder Neteller – eine schrumpfende, aber noch existierende Gruppe. Manche Spieler wollen grundsätzlich keine Accounts bei Zahlungsdienstleistern anlegen, sei es aus Datenschutzgründen, aus Misstrauen gegenüber Drittanbietern, oder einfach aus Bequemlichkeit (ein Account weniger zu verwalten). Für diese Spieler ist Banküberweisung die einzige Methode, die ohne Zusatz-Registrierung auskommt.
Privacy-Bewusste Spieler, die nicht wollen, dass ein E-Wallet-Provider ein Profil über ihr Glücksspielverhalten anlegt. PayPal, Skrill und Neteller sehen jede Transaktion – wie viel, wann, an welches Casino. Wer das vermeiden will, wählt Banküberweisung. Die Bank sieht nur die Überweisung an einen Empfänger, nicht die Details. Das ist keine Anonymität (das Casino sieht natürlich alles), aber eine Datensparsamkeit gegenüber Dritten.
Spieler mit Bonusbedingungen, die Banküberweisung explizit einschließen – manche Casinos geben Boni nur für bestimmte Zahlungsmethoden, und Banküberweisung ist manchmal dabei, während E-Wallets ausgeschlossen sind. Das ist selten, aber wenn der Bonus fett genug ist, kann sich die Wartezeit lohnen.
Für wen lohnt sich Banküberweisung nicht? Spontane Spieler, die abends nach der Arbeit mal schnell 20 Euro einzahlen und sofort spielen wollen. Wer keine drei Tage Geduld hat, braucht PayPal, Sofortüberweisung oder Skrill – da ist das Geld in Minuten da. Auch für Spieler, die bei Offshore-Casinos spielen und eine Bank haben, die Casino-Überweisungen blockt, ist Banküberweisung keine Option – da muss man entweder die Bank wechseln oder auf Instant-Payment-Dienste ausweichen.
Für wen lohnt sich Banküberweisung im Casino?
Für High-Roller mit fünf- oder sechsstelligen Einzahlungen, geduldige Freizeitspieler, die monatlich einzahlen und über Wochen spielen, Bank-Puristen ohne E-Wallet-Accounts, und privacy-bewusste Spieler, die keine Drittanbieter einbinden wollen. Nicht geeignet für spontane Spieler, die sofort losspielen wollen, oder für Nutzer, deren Bank Casino-Überweisungen blockiert.
Häufige Probleme und Lösungen
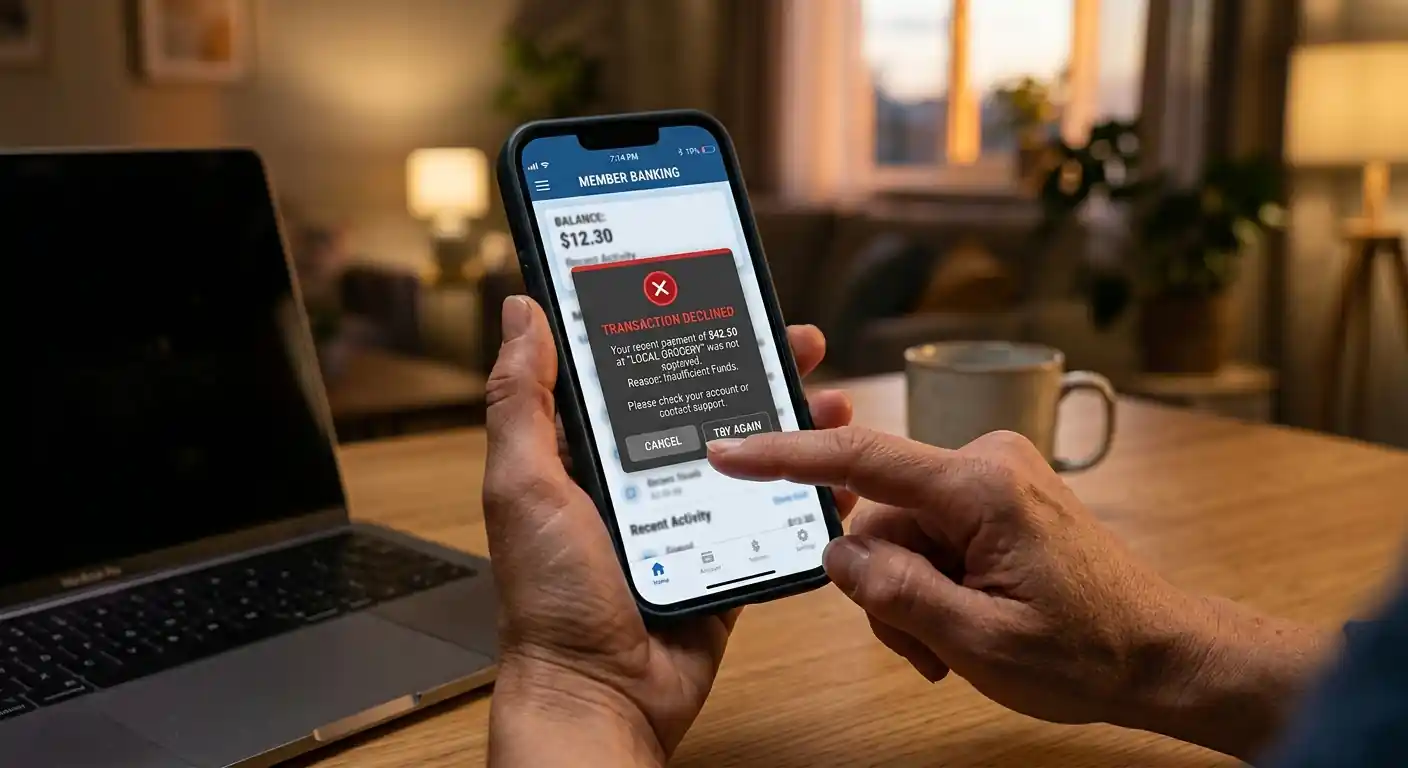
Das häufigste Problem 2026: Die Bank lehnt die Überweisung ans Casino ab. Das passiert besonders oft bei Offshore-Casinos mit Sitz in Curacao, Gibraltar oder Malta, wenn die Empfängerbank dort registriert ist. Sparkassen, Volksbanken und Commerzbank sind besonders restriktiv – die blockieren Casino-Überweisungen oft automatisch, manchmal ohne Vorwarnung. Die Überweisung wird einfach abgelehnt, das Geld geht zurück auf Ihr Konto, und Sie erhalten eine Nachricht wie "Empfänger blockiert" oder "Zahlung nicht autorisiert".
Welche Banken blockieren konkret? Sparkassen und Volksbanken gehören zu den restriktivsten – die haben interne Blacklists mit Casino-IBANs und lehnen Überweisungen automatisch ab. Commerzbank, Deutsche Bank und Postbank sind ähnlich streng, vor allem bei Offshore-Empfängern. Online-Banken wie N26, Revolut, Wise und Trade Republic sind toleranter – die blockieren seltener, aber auch dort gibt es keine Garantie. Die Banken begründen das mit Geldwäsche-Prävention und Verbraucherschutz, rechtlich ist die Situation aber umstritten – ob eine Bank einfach legale Überweisungen blockieren darf, ist nicht abschließend geklärt.
Was tun, wenn die Bank blockt? Option 1: Casino-Support kontaktieren und nach einer alternativen IBAN fragen. Manche Casinos haben mehrere Geschäftskonten in verschiedenen Ländern – wenn die Curacao-IBAN geblockt wird, klappt vielleicht die Malta-IBAN oder eine EU-Tochtergesellschaft. Option 2: Zwischendienste nutzen – Trustly, Sofortüberweisung (Klarna), Giropay oder andere Instant-Payment-Services fungieren als Aggregatoren und verschleiern die finale Empfängerverbindung. Ihre Bank sieht nur die Überweisung an Trustly, nicht ans Casino. Option 3: Bank wechseln. N26, Revolut oder Wise sind online-only Banken, die in der Regel toleranter sind. Das ist der radikalste Schritt, aber wenn Sie regelmäßig spielen, kann sich der Wechsel lohnen. Option 4: Auf GGL-lizenzierte Casinos ausweichen – bwin, bet365, LeoVegas haben deutsche Geschäftskonten, da blockiert keine Bank.
Zweites häufiges Problem: Verwendungszweck falsch eingegeben, Geld kommt nicht an. Sie haben die Transaktion ausgeführt, aber nach drei Tagen ist immer noch nichts auf dem Spielerkonto. Ursache: Der Verwendungszweck stimmt nicht exakt. Das Casino kann die Zahlung nicht automatisch zuordnen – das Geld liegt in einem Warteschlange-Ordner, bis jemand manuell prüft. Lösung: Casino-Support kontaktieren, Screenshot der Überweisung hochladen (mit IBAN, Betrag, Datum, aber ohne sensible Daten wie Kontostand), und um manuelle Zuordnung bitten. Das dauert meist 1–2 Werktage zusätzlich. Prävention: Verwendungszweck immer copy-pasten, nie abtippen. Ein einziger Zahlendreher reicht.
Drittes Problem: Auszahlung dauert länger als angekündigt. Das Casino bewirbt "24-Stunden-Auszahlungen", aber nach fünf Tagen ist immer noch nichts auf Ihrem Konto. Mögliche Ursachen: KYC-Prüfung nicht abgeschlossen – checken Sie Ihren Account, ob Dokumente angefordert wurden. Viele Casinos schicken keine Mail, sondern zeigen die Anforderung nur im Account-Bereich. Bonusbedingungen nicht erfüllt – wenn Sie mit Bonusgeld gespielt haben, müssen die Umsatzbedingungen vollständig erfüllt sein. Prüfen Sie im Bonus-Bereich, ob noch offene Umsätze stehen. Bearbeitungszeit vs. Überweisungszeit – wenn das Casino "3 Tage" bewirbt, meint es oft nur die interne Bearbeitung. Die SEPA-Überweisung dauert danach nochmal 1–3 Tage. Insgesamt also 4–6 Tage, nicht 3.
Viertes Problem: Casino verlangt Methodenmix – Sie haben per Banküberweisung eingezahlt, wollen aber per Skrill auszahlen. Das Casino lehnt ab und verlangt, dass Sie mindestens einmal per Skrill einzahlen. Das ist eine Geldwäsche-Schutzmaßnahme: Das Casino will sicherstellen, dass das Auszahlungskonto tatsächlich Ihnen gehört. Lösung: Entweder per Banküberweisung auszahlen (dauert länger, aber funktioniert), oder eine kleine Skrill-Einzahlung machen (10–20 Euro), damit spielen, und dann per Skrill auszahlen. Nervig, aber Standard bei den meisten Anbietern.
Fünftes Problem: GGL-Limit erreicht – Sie wollen 1.500 Euro einzahlen, aber das Casino lehnt ab. Bei GGL-lizenzierten Anbietern ist das 1.000-Euro-Monatslimit hart verdrahtet – das gilt über alle Zahlungsmethoden und alle GGL-Casinos hinweg, weil alle am OASIS-System hängen. Wenn Sie im laufenden Monat bereits 1.000 Euro eingezahlt haben, können Sie bis zum Monatsersten nichts mehr einzahlen. Lösung: Warten bis zum nächsten Monat, oder auf Offshore-Casinos ausweichen (rechtliche Grauzone, aber keine technischen Limits). Das Limit lässt sich nicht umgehen – auch nicht durch Kontaktaufnahme mit dem Support.
Warum lehnt meine Bank die Überweisung ans Casino ab?
Ihre Bank hat wahrscheinlich die Empfänger-IBAN auf einer internen Blacklist. Sparkassen, Volksbanken und Commerzbank blockieren Casino-Überweisungen besonders häufig, vor allem an Offshore-Empfänger in Curacao oder Gibraltar. Lösungen: Casino-Support nach alternativer IBAN fragen, Zwischendienste wie Trustly oder Sofortüberweisung nutzen, zu einer toleranteren Online-Bank wie N26 oder Revolut wechseln, oder auf GGL-lizenzierte Casinos mit deutschen Geschäftskonten ausweichen.
Verantwortungsvolles Spielen
Glücksspiel kann süchtig machen. Wenn Sie merken, dass Sie mehr Geld oder Zeit investieren, als Sie sich leisten können, oder dass das Spielen Ihr Leben negativ beeinflusst, holen Sie sich Hilfe. Die Bundeszentrale für gesundheitliche Aufklärung (BZgA) bietet eine kostenlose, anonyme Beratungshotline: 0800 1 37 27 00. Die Hotline ist 365 Tage im Jahr erreichbar. Zusätzlich gibt es das Online-Selbsthilfe-Portal check-dein-spiel.de, das Tools zur Selbsteinschätzung und Beratungsangebote bereitstellt.
Wer merkt, dass er die Kontrolle verliert, sollte sich selbst ausschließen. Bei GGL-lizenzierten Anbietern ist das über das OASIS-System möglich – ein zentrales Sperrsystem, das deutschlandweit für alle lizenzierten Casinos und Wettanbieter gilt. Eine Sperre bei bwin sperrt automatisch auch bei bet365, LeoVegas und allen anderen GGL-Anbietern. Die Mindestdauer beträgt drei Monate, längere Sperren (6 Monate, 1 Jahr, unbegrenzt) sind möglich. Die Sperre kann über die Website eines beliebigen GGL-Anbieters oder direkt bei OASIS beantragt werden. Offshore-Casinos sind nicht an OASIS angeschlossen – dort muss man sich bei jedem Anbieter einzeln sperren lassen.
Präventiv sollte jeder Spieler Limits setzen, bevor das erste Problem auftaucht. Die meisten Casinos bieten Einzahlungslimits, Verlustlimits und Session-Zeitlimits an. Nutzen Sie diese Tools. Bei Banküberweisung hat man einen natürlichen Verzögerungsmechanismus – die 1–3 Tage Wartezeit wirken wie eine Bedenkzeit. Wer spontan 500 Euro nachschießen will, weil er gerade verloren hat, muss drei Tage warten – in dieser Zeit kühlt die Emotion ab, und oft kommt die Vernunft zurück. Das ist ein Vorteil gegenüber E-Wallets, die in Sekunden nachgeladen sind und impulsives Verhalten fördern.
Spielen Sie nur mit Geld, das Sie sich leisten können zu verlieren. Glücksspiel ist Unterhaltung, kein Einkommen. Die Gewinnchancen liegen langfristig immer beim Casino – der Hausvorteil garantiert das. Wer dauerhaft spielt, verliert dauerhaft. Ausnahmen sind selten, und wer glaubt, die Ausnahme zu sein, ist meistens schon in der Falle.
Banküberweisung funktioniert 2026 in praktisch allen Online-Casinos – die Frage ist nicht ob, sondern wie schnell, unter welchen Bedingungen, und ob Ihre Bank mitspielt. Für High-Roller mit fünfstelligen Summen, geduldige Gelegenheitsspieler und Bank-Puristen ohne E-Wallet-Accounts bleibt Banküberweisung die universellste, kostengünstigste und direkteste Methode. Für alle anderen ist sie 2026 ein Anachronismus, den moderne Instant-Payment-Dienste längst überholt haben.
Verfasst vom Team von „Casino ohne Einzahlung Deutschland”.