Online Casino mit Aplauz bezahlen – Stand 2026
 Verfügbar in DE
Aplauz-Gutscheine versprechen anonyme Prepaid-Zahlungen ohne Bankkonto. Die Frage liegt nahe: Funktioniert das auch im Online Casino? Die Antwort ist ernüchternd. Aplauz wird derzeit bei keinem bekannten Online Casino akzeptiert – weder bei GGL-lizenzierten deutschen Anbietern noch bei internationalen Offshore-Plattformen. Das hat konkrete Gründe, die weniger mit der Qualität der Zahlungsmethode zu tun haben als mit den Realitäten der Casino-Payment-Integration.
Dieser Ratgeber klärt, was Aplauz überhaupt ist, warum die Methode trotz EMI-Lizenz nicht in Casinos funktioniert, und welche Prepaid-Alternativen tatsächlich verfügbar sind. Die Antwort auf "Wo kann ich mit Aplauz spielen?" lautet schlicht: nirgends. Aber die Antwort auf "Welche Voucher-Methode erfüllt den gleichen Zweck?" ist substantieller.
Prepaid-Voucher haben einen klaren Use-Case: anonyme Einzahlungen ohne Bankkonto, ohne Kreditkarte, ohne digitalen Fußabdruck bei Payment-Providern. Wer diesen Vorteil sucht, findet ihn bei etablierten Alternativen. Dieser Artikel zeigt, welche Methoden tatsächlich funktionieren, wie sie sich unterscheiden, und warum Aplauz – trotz technischer Qualität – außen vor bleibt.
Inhaltsverzeichnis
- Online Casino mit Aplauz bezahlen – Die aktuelle Situation 2026
- Was ist Aplauz? – Die Zahlungsmethode im Detail
- Prepaid-Voucher für Online Casinos – Die funktionierenden Alternativen
- Warum Aplauz (noch) nicht in Casinos funktioniert – Die Hintergründe
- Häufig gestellte Fragen (FAQ)
- Falls Aplauz künftig in Casinos kommt – So würde es funktionieren
- Legale Online Casinos in Deutschland 2026 – GGL-Lizenz und Whitelist
- Verantwortungsvolles Spielen mit Prepaid-Methoden
Online Casino mit Aplauz bezahlen – Die aktuelle Situation 2026
Stand August 2026 führt kein einziger Online-Casino-Betreiber Aplauz als Zahlungsmethode. Die offizielle GGL-Whitelist deutscher lizenzierter Anbieter – bwin, Merkur Slots, Löwen Play, Bet-at-home, Jokerstar, Tipico Casino, Happybet und Dutzende weitere – bietet Standard-Payment-Optionen: Sofortüberweisung, Kreditkarten (Visa, Mastercard), Payz (früher ecoPayz), Paysafecard vereinzelt, Banküberweisung. Aplauz taucht nirgends auf.
Bei internationalen Offshore-Casinos mit Curacao- oder Malta-Lizenzen sieht die Lage identisch aus. Spezialisierte Casino-Payment-Datenbanken wie LCB.org, WizardOfOdds.com und Casino.org führen hunderte Zahlungsmethoden – von Bitcoin über Neteller bis WebMoney. Aplauz fehlt. Auch die offizielle Partner-Liste auf aplauz.com nennt keinen einzigen Gambling-Anbieter. Der Fokus des Unternehmens liegt erkennbar auf E-Commerce, Digital Goods und allgemeinem Entertainment. Gambling ist kein deklarierter Zielsektor.
Die Recherche über Drittanbieter-Portale (Recharge.com, Eneba, Baxity) bestätigt: Aplauz-Gutscheine werden für Online-Shopping, Streaming-Dienste, Gaming-Plattformen (Videospiele, nicht Gambling) und App-Stores verkauft. Casino-Einzahlungen werden in keiner Produktbeschreibung erwähnt. Das ist kein Zufall, sondern Resultat einer bewussten strategischen Ausrichtung des Anbieters.
Die Situation ist für Nutzer frustrierend, die Aplauz bereits für andere Zwecke nutzen und die Methode gerne ins Casino mitnehmen würden. Technisch wäre das möglich – EMI-Lizenz vorhanden, Prepaid-Mechanik funktioniert, Wallet-App existiert. Praktisch fehlt die entscheidende Komponente: Casino-Partnerschaften. Ohne Merchant-Agreements zwischen Aplauz und Casino-Betreibern gibt es keine Integration. Und ohne Integration bleibt Aplauz im Casino-Kontext Theorie.
Vergleich zur Konkurrenz: Paysafecard wurde 2000 gegründet und brauchte mehrere Jahre, um breite Casino-Akzeptanz zu erreichen. Neosurf (seit 2004) hat sich primär in Offshore-Märkten etabliert. CashToCode (jünger, deutsches System) hat gezielt deutsche GGL-Casinos anvisiert und selektive Integration erreicht. Alle drei haben aktiv Casino-Partnerschaften aufgebaut. Aplauz hat diesen Schritt bisher nicht unternommen. Vielleicht kommt er noch – aber Stand 2026 ist nichts angekündigt.
Kann man in deutschen Online Casinos mit Aplauz bezahlen?
Nein. Kein GGL-lizenziertes Casino in Deutschland akzeptiert Aplauz-Gutscheine. Die Payment-Optionen deutscher Whitelisted-Betreiber sind auf wenige zugelassene Methoden beschränkt, die technisch in das LUGAS-System (Länderübergreifendes Glücksspiel-Aufsichtssystem) integriert sind. LUGAS trackt das monatliche €1000-Einzahlungslimit anbieterübergreifend. Dafür muss jeder Payment-Provider eine direkte Schnittstelle zum System haben. Aplauz hat diese Integration nicht.
Auch bei Offshore-Casinos, die deutsche Spieler ohne GGL-Lizenz bedienen, fehlt Aplauz komplett. Die dort üblichen Prepaid-Voucher heißen Paysafecard, Neosurf oder CashToCode. Aplauz spielt schlicht keine Rolle im Casino-Payment-Ökosystem. Die Gründe sind mehrschichtig: fehlende Merchant-Agreements, keine technische Casino-Gateway-Integration, strategische Fokussierung des Anbieters auf Non-Gambling-Sektoren, und bei GGL-Casinos zusätzlich fehlende Compliance-Zulassung.
Was ist Aplauz? – Die Zahlungsmethode im Detail
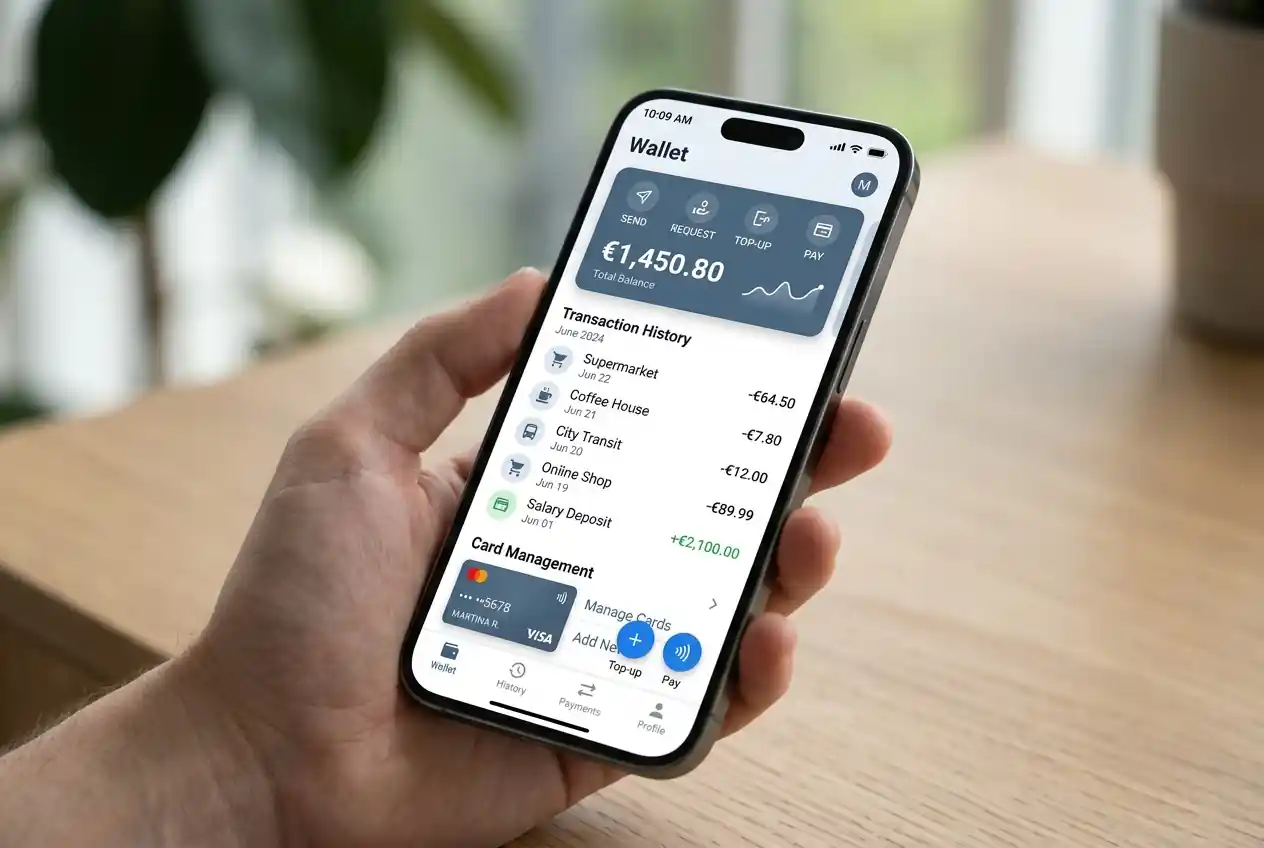
Aplauz ist ein Prepaid-Voucher-System, powered by der technischen Plattform OKTO.VOUCHER. Betreiber ist Aplauz B.V., eine niederländische Rechtsform mit EMI-Lizenz (Electronic Money Institution) der niederländischen Finanzaufsicht DNB. Die Lizenz wurde 2024 ausgestellt – Aplauz ist damit eine sehr junge Zahlungsmethode. EMI-Status bedeutet: regulierte Finanzinstitution mit Compliance-Pflichten zu Anti-Money-Laundering, Kundenschutz und Transparenz. Die Lizenz erlaubt EU-weites Passporting, also grenzüberschreitende Dienstleistung in anderen EU-Staaten ohne separate nationale Genehmigung.
Technisch funktioniert Aplauz nach dem klassischen Voucher-Prinzip: Nutzer kaufen ein digitales Guthaben, erhalten einen 16-stelligen Code und lösen ihn bei teilnehmenden Händlern ein. Der Unterschied zu Paysafecard liegt im Detail. Paysafecard kommt in fixen Stückelungen – €10, €25, €50, €100. Aplauz erlaubt flexible Beträge. Wer exakt €17 oder €43 braucht, kann das wählen. Das klingt nach einem Vorteil, ist in der Praxis aber marginal. Die meisten Nutzer runden ohnehin auf glatte Beträge.
Die zweite Besonderheit: Aplauz bietet eine Wallet-App. Nutzer können mehrere Voucher-Codes in der App bündeln, das Guthaben zentral verwalten und direkt aus der App bezahlen – vorausgesetzt, der Händler hat die technische Integration. Das ist komfortabler als das Eingeben langer PIN-Codes bei jeder Transaktion. Ob die App tatsächlich einen Mehrwert bietet, hängt davon ab, wie viele Händler sie unterstützen. Im Casino-Bereich ist die Frage ohnehin akademisch.
Aplauz-Gutscheine sind länderspezifisch. Ein in Deutschland gekaufter Code funktioniert nur bei deutschen Händlern, die Aplauz akzeptieren. Eine Nutzung in Österreich oder den Niederlanden mit dem gleichen Voucher ist ausgeschlossen. Das ist bei Paysafecard und Neosurf ähnlich – ein verbreitetes Anti-Fraud-Prinzip.
Nach zwölf Monaten Inaktivität fällt eine Service-Gebühr von €3 pro Monat an. Das Guthaben schrumpft also, wenn der Code nicht genutzt wird. Auch das ist Standard bei Prepaid-Vouchers – Paysafecard und Neosurf handhaben es identisch. Die Gebühr soll Nutzer zur zeitnahen Einlösung bewegen und reduziert die Masse ungenutzter Codes im System.
Technisch ist Aplauz solide umgesetzt. Die EMI-Lizenz garantiert regulatorische Seriosität. Die flexible Betragswahl ist ein echtes Plus gegenüber Paysafecard. Die Wallet-App modernisiert das klassische Voucher-Modell. Das Problem ist nicht die Qualität der Zahlungsmethode. Das Problem ist der fehlende Anwendungsfall im Casino-Bereich. Ein technisch perfekter Voucher ohne Casino-Integration bleibt für Casino-Spieler irrelevant.
Für E-Commerce-Nutzer ist Aplauz durchaus attraktiv. Wer online shoppt und Kartendaten nicht preisgeben will, findet in Aplauz eine funktionale Alternative. Für Casino-Spieler mit der gleichen Präferenz bleibt nur Paysafecard. Die Ironie: Beide Systeme funktionieren nahezu identisch. Aber nur eines hat die Casino-Tür geöffnet.
Aplauz-Gutscheine kaufen – So geht’s
Aplauz-Codes sind online über mehrere Drittanbieter verfügbar. Recharge.com führt Aplauz für Deutschland mit Beträgen ab €10. Eneba.com verkauft Vouchers für €10, €25, €50, €100 – hier sind die Stückelungen doch wieder fix, offenbar je nach Reseller unterschiedlich implementiert. Baxity.com und Guthaben.de (für Österreich dokumentiert, vermutlich auch DE) listen Aplauz ebenfalls. Der Kauf läuft über die üblichen Online-Payment-Methoden: Kreditkarte, PayPal, Sofortüberweisung. Nach Zahlung erhält der Käufer den 16-stelligen Code per E-Mail oder direkt im Browser.
Stationärer Verkauf ist theoretisch möglich – Aplauz bewirbt Convenience Stores und Einzelhandel als Vertriebskanal. Welches konkrete Händlernetz in Deutschland teilnimmt, ist nicht öffentlich dokumentiert. Recharge.com und Partner scheinen der Hauptvertriebsweg zu sein. Im Vergleich zu Paysafecard, die an über 650.000 Verkaufsstellen weltweit verfügbar ist (Tankstellen, Supermärkte, Kioske), ist die physische Präsenz von Aplauz marginal.
Der Kaufprozess ist simpel: Plattform aufrufen, Betrag wählen (wo flexibel, sonst Stückelung), bezahlen, Code erhalten. Kein Account erforderlich, keine Registrierung, keine KYC-Verifizierung beim Kauf. Das Anonymitäts-Versprechen gilt hier vollständig. Erst bei Nutzung der Aplauz App wird ein Account angelegt – aber auch das bleibt optional.
Die Preisgestaltung ist transparent: Ein €10-Voucher kostet €10, ein €50-Voucher €50. Keine versteckten Gebühren beim Kauf. Die Service-Gebühr greift erst nach zwölf Monaten Nichtnutzung. Reseller wie Eneba oder Recharge erheben manchmal marginale Aufschläge (z.B. €10,50 für einen €10-Code) – das ist Händlermarge, nicht Aplauz-Gebühr.
Verfügbarkeit in Echtzeit: Die meisten Reseller liefern Codes sofort nach Zahlungseingang. Bei Kreditkarten- oder PayPal-Zahlung dauert es Sekunden. Bei Banküberweisung (Sofortüberweisung) ebenfalls Echtzeit. Klassische SEPA-Überweisung würde Tage dauern, wird aber von Voucher-Resellern selten angeboten. Der Fokus liegt auf Instant-Payment.
Ein praktischer Hinweis: Wer mehrere Aplauz-Codes kauft, sollte sie sicher verwahren. Die 16-stelligen Codes sind Bearer-Token – wer den Code hat, kann das Guthaben nutzen. E-Mails mit Codes sollten nicht weitergeleitet oder öffentlich geteilt werden. Wer die Codes in der Aplauz App bündelt, hat sie zentral gesichert (sofern der App-Account selbst gut geschützt ist: starkes Passwort, Zwei-Faktor-Authentifizierung falls verfügbar).
Aplauz-Code einlösen – Schritt für Schritt
Einlösung ohne App: Nutzer gehen zur Kasse des teilnehmenden Online-Shops, wählen Aplauz als Zahlungsmethode, geben den 16-stelligen Code ein, bestätigen. Der Händler validiert den Code über die Aplauz-API, das Guthaben wird abgebucht, die Transaktion ist abgeschlossen. Bei Teilbeträgen bleibt das Restguthaben auf dem Code gespeichert und kann später genutzt werden – bis das Guthaben aufgebraucht ist oder die Zwölf-Monats-Frist abläuft.
Einlösung mit App: Nutzer laden die Aplauz App (iOS, Android), legen einen Account an, fügen den Voucher-Code hinzu. Das Guthaben erscheint im Wallet. Bei teilnehmenden Händlern kann direkt aus der App bezahlt werden – der Händler zeigt einen QR-Code oder einen dynamischen Link, die App scannt, das Guthaben wird abgebucht. Das ist schneller als manuelles Code-Eingeben, setzt aber voraus, dass der Händler diese Funktion unterstützt. Im E-Commerce-Bereich dürfte die klassische Code-Eingabe dominieren.
Die App erlaubt auch das Bündeln mehrerer Codes. Wer drei €10-Vouchers gekauft hat, kann alle drei in der App zusammenführen und hat dann €30 Guthaben an einem Ort. Das verhindert die lästige Code-Verwaltung auf Zetteln oder in E-Mails. Ein echtes Plus gegenüber Paysafecard, die eine ähnliche Funktion nur im registrierten my paysafecard-Wallet bietet.
Technische Details zum Ablauf: Die Aplauz-API arbeitet in Echtzeit. Wenn ein Händler einen Code validiert, erhält er sofort Rückmeldung: Code gültig + verfügbares Guthaben, oder Code ungültig/bereits genutzt/abgelaufen. Das verhindert Doppelnutzung und Betrug. Wenn ein Nutzer einen Code bei Händler A teilweise nutzt (z.B. €10 von €25), sieht Händler B beim späteren Einlösen nur das Restguthaben (€15). Das System ist zustandsbehaftet – jeder Code hat ein Live-Guthaben, das sich mit jeder Transaktion aktualisiert.
Fehlerbehandlung: Wenn ein Nutzer einen Code falsch eingibt, erhält er eine Fehlermeldung. Zu viele Fehlversuche in kurzer Zeit können temporäre Sperre auslösen (Anti-Brute-Force-Schutz). Wenn ein Code tatsächlich nicht funktioniert (technischer Fehler, nicht aktiviertes Guthaben trotz Zahlung), muss der Nutzer den Reseller kontaktieren. Aplauz selbst bietet Support über aplauz.com/contact – primär für Händler, aber auch Endnutzer können sich bei ungelösten Problemen melden.
Rückerstattungen: Prepaid-Voucher sind in der Regel nicht erstattungsfähig. Einmal gekauft, ist das Guthaben digital gesichert, aber nicht in Bargeld rückwandelbar. Wer einen Aplauz-Code nicht nutzen kann, kann versuchen, ihn privat weiterzuverkaufen (z.B. über Voucher-Resale-Plattformen), trägt dabei aber Betrugsrisiko. Offizieller Rückkauf durch Aplauz oder Reseller: nicht vorgesehen.
Die Aplauz App – Digitale Wallet-Funktion
Die Aplauz App positioniert sich als moderne Alternative zum klassischen Voucher-Modell. Statt isolierte 16-stellige Codes zu verwalten, führt die App ein digitales Wallet ein. Nutzer sehen ihr Gesamtguthaben, die Transaktionshistorie, können mehrere Vouchers addieren und bei integrierten Händlern per Scan bezahlen. Die Idee: Prepaid-Kontrolle (kein Kreditrahmen, kein Überziehen) kombiniert mit der Bequemlichkeit einer Wallet-App.
In der Praxis hängt der Nutzen davon ab, wie viele Händler tatsächlich die App-Integration anbieten. Aplauz ist jung, die Merchant-Basis begrenzt. Wenn die meisten Shops ohnehin nur manuelle Code-Eingabe unterstützen, bleibt die App ein nettes Add-on ohne echten Mehrwert. Paysafecard steht vor dem gleichen Problem mit my paysafecard – die Funktion existiert, wird aber nicht flächendeckend genutzt.
Ein theoretischer Vorteil: Die App könnte Budget-Kontrolle erleichtern. Nutzer laden ein festes Guthaben auf, sehen in Echtzeit, wie viel noch verfügbar ist, und können nicht versehentlich überziehen. Für Casino-Spieler, die ihr Limit setzen wollen, wäre das interessant. Aber da Aplauz eben nicht in Casinos funktioniert, bleibt das Szenario hypothetisch.
Sicherheitsaspekte der App: Der Account sollte mit starkem Passwort geschützt werden. Falls verfügbar, Zwei-Faktor-Authentifizierung aktivieren. Wer sein Smartphone verliert, sollte den Aplauz-Account sofort sperren lassen (über aplauz.com/support). Das Guthaben in der App ist digitales Bargeld – wer Zugriff auf den Account hat, kann es ausgeben. Anders als bei Kreditkarten gibt es keine Chargebacks oder Käuferschutz bei unautorisierten Transaktionen.
Datenschutz: Aplauz unterliegt als niederländische EMI-Lizenz der DSGVO. Transaktionsdaten werden gespeichert (gesetzliche Pflicht für Anti-Money-Laundering), aber nicht an Dritte verkauft. Die App trackt vermutlich Nutzungsverhalten (welche Features genutzt werden, wie oft Codes hinzugefügt werden), um die User Experience zu verbessern. Wer maximale Anonymität will, sollte bei klassischen Voucher-Codes ohne App bleiben.
Vergleich zur Konkurrenz: my paysafecard bietet ähnliche Funktionen (Bündelung, Transaktionshistorie, direkte Zahlung bei teilnehmenden Händlern). myNeosurf ebenso. Alle drei Apps lösen das gleiche Problem: Verwaltung mehrerer Codes an einem Ort. Der Unterschied liegt in der Merchant-Akzeptanz. Paysafecard ist bei tausenden Händlern integriert, Neosurf bei hunderten, Aplauz bei einer begrenzten Anzahl. Für Casino-Kontext: Paysafecard-App funktioniert bei vielen Casinos, Aplauz-App bei keinem.
Was ist Aplauz und wie funktioniert es?
Aplauz ist ein niederländisches Prepaid-Voucher-System mit EMI-Lizenz (Electronic Money Institution), powered by der OKTO.VOUCHER-Plattform. Nutzer kaufen digitale Gutscheine online oder stationär, erhalten einen 16-stelligen Code und lösen ihn bei teilnehmenden Händlern ein. Anders als Paysafecard erlaubt Aplauz flexible Beträge (ab €10, keine fixen Stückelungen – zumindest im Direktvertrieb). Eine optionale Wallet-App bündelt mehrere Codes und erlaubt schnellere Zahlungen per Scan bei integrierten Shops. Nach zwölf Monaten Inaktivität wird eine €3-Gebühr pro Monat fällig. Die Methode zielt auf E-Commerce, Digital Goods und Entertainment, nicht explizit auf Gambling.
Wo kann ich Aplauz-Gutscheine kaufen?
Online über Recharge.com, Eneba.com, Baxity.com und Guthaben.de (primär für AT/DE). Stationärer Verkauf ist theoretisch möglich, das konkrete Händlernetz in Deutschland aber nicht öffentlich dokumentiert. Im Vergleich zu Paysafecard (über 650.000 Verkaufsstellen weltweit) ist die physische Verfügbarkeit gering. Der Kauf erfordert keine Registrierung oder KYC-Prüfung – Bezahlung mit Kreditkarte, PayPal oder Überweisung, sofortige Code-Lieferung per E-Mail. Preise transparent (€10-Code kostet €10, keine versteckten Gebühren außer marginaler Reseller-Aufschläge).
Prepaid-Voucher für Online Casinos – Die funktionierenden Alternativen
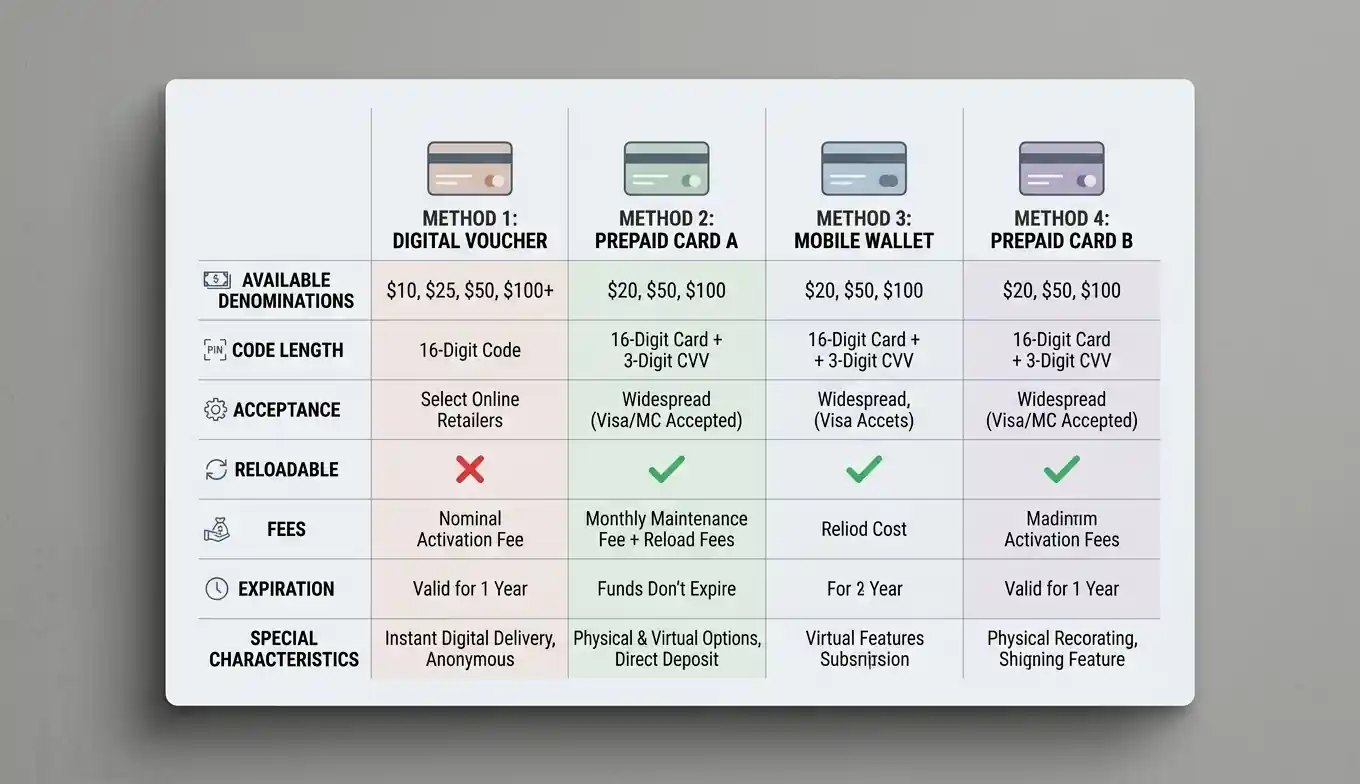
Aplauz fällt als Casino-Zahlungsmethode aus. Die Frage ist: Welche Prepaid-Voucher funktionieren tatsächlich? Drei Optionen decken das Spektrum ab – eine für GGL-lizenzierte deutsche Casinos, eine für internationale Offshore-Plattformen, eine als lokale deutsche Spezial-Lösung.
| Methode | GGL-Casinos | Offshore-Casinos | Stückelungen | Code-Länge | Besonderheiten |
|---|---|---|---|---|---|
| Aplauz | Nein | Nein | Flexibel ab €10 | 16 Ziffern | EMI-Lizenz NL, Wallet-App, keine Casino-Integration |
| Paysafecard | Ja (selektiv) | Ja (weit verbreitet) | €10 / €25 / €50 / €100 | 16 Ziffern (alphanumerisch) | Marktführer, seit 2000, über 650.000 Verkaufsstellen |
| Neosurf | Nein | Ja (primär AU/CA/EU-Offshore) | €15 / €30 / €50 / €100 (regional variabel) | 10 Ziffern | EMI-Lizenz FR, Fokus Offshore-Märkte |
| CashToCode | Ja (selektiv) | Selten | Flexibel | Barcode | Deutsche Entwicklung, Barzahlung → Code, GGL-kompatibel |
Die Tabelle macht klar: Wer in deutschen lizenzierten Casinos mit Prepaid-Voucher einzahlen will, hat zwei Optionen – Paysafecard oder CashToCode. Wer bei Offshore-Anbietern spielt, findet Paysafecard und Neosurf. Aplauz spielt keine Rolle.
Paysafecard – Der Marktführer für Casino-Einzahlungen
Paysafecard ist das Urgestein der Prepaid-Voucher, seit 2000 am Markt, betrieben von Paysafe Prepaid Services Limited (Teil der börsennotierten Paysafe Group, NYSE: PSFE). Mit über zwanzig Jahren Betrieb und Präsenz in mehr als fünfzig Ländern ist Paysafecard die meistakzeptierte Voucher-Methode im Online-Gambling. Die EMI-Lizenzen aus UK (FCA) und Österreich (FMA mit EU-Passporting) geben der Methode regulatorisches Gewicht.
Die technische Funktionsweise ist identisch zu Aplauz: Nutzer kaufen einen Voucher, erhalten einen 16-stelligen PIN-Code (alphanumerisch, nicht rein numerisch), geben ihn an der Casino-Kasse ein, das Guthaben wird übertragen. Der Unterschied liegt in der Verbreitung. Paysafecard ist bei hunderten Casinos weltweit akzeptiert – darunter auch zahlreiche GGL-lizenzierte deutsche Anbieter.
Konkrete Verfügbarkeit bei GGL-Casinos: Nicht alle Whitelisted-Betreiber führen Paysafecard, aber ein substantieller Teil tut es. LCB.org listet mehrere Dutzend deutsche lizenzierte Casinos mit Paysafecard-Option. Die Payment-Integration ist etabliert, die Compliance-Anforderungen erfüllt. Paysafecard hat die nötige LUGAS-Anbindung, um das monatliche €1000-Limit zu tracken. Bei Offshore-Casinos ist die Akzeptanz noch breiter – hunderte Curacao- und Malta-lizenzierte Plattformen führen Paysafecard als Standard-Option.
Die Stückelungen sind fix: €10, €25, €50, €100 in Deutschland. Das ist weniger flexibel als Aplauz, in der Praxis aber kein Problem. Wer €40 einzahlen will, kauft zweimal €20 oder einmal €50 und nutzt das Restguthaben später. Die my paysafecard-App bietet Wallet-Funktion – mehrere PINs kombinierbar, Transaktionshistorie, direkte Zahlungen aus der App bei teilnehmenden Casinos. Ab bestimmten Nutzungsschwellen wird KYC-Verifizierung verlangt (Identitätsnachweis, Adressprüfung). Das klassische PIN-Voucher-Modell bleibt weitgehend anonym, solange das Casino selbst keine strengere Verifizierung fordert.
Bonus-Kompatibilität: Die meisten Casinos akzeptieren Paysafecard-Einzahlungen für Willkommensboni. Nicht alle – manche Anbieter schließen Prepaid-Methoden aus, um Bonus-Missbrauch zu verhindern. Aber die Mehrheit behandelt Paysafecard wie Kreditkarten oder E-Wallets. Ein klarer Vorteil gegenüber exotischen Methoden, die oft bonus-untauglich sind.
Verkaufsstellen: Über 650.000 weltweit, darunter Tankstellen, Supermärkte, Kioske, Drogeriemärkte in Deutschland. Die physische Verfügbarkeit ist konkurrenzlos. Wer bar bezahlen will und kein Bankkonto nutzen möchte, findet Paysafecard im nächsten Rewe, an der Aral-Tankstelle oder im Rossmann. Online-Reseller (Recharge.com, etc.) führen Paysafecard ebenfalls. Nach zwölf Monaten Inaktivität fallen €3 Wartungsgebühr pro Monat an – identisch zu Aplauz.
Praktische Vorteile für Casino-Spieler: Paysafecard ist schnell. Einzahlung dauert Sekunden – Code eingeben, bestätigen, Guthaben verfügbar. Keine Wartezeit wie bei Banküberweisungen (ein bis drei Tage). Keine Abbrüche wie manchmal bei Kreditkarten (3D-Secure-Probleme, Bankblockierung von Casino-Transaktionen). Paysafecard funktioniert einfach.
Anonymität: Beim Kauf eines klassischen Paysafecard-Vouchers im Einzelhandel wird keine Identität erfasst. Barzahlung, Code erhalten, fertig. Das Casino muss den Spieler zwar verifizieren (KYC-Pflicht bei GGL-Lizenz), aber die Payment-Methode selbst hinterlässt keinen digitalen Fußabdruck bei Banken oder Kreditkartenfirmen. Für Spieler, die ihre Casino-Aktivitäten privat halten wollen, ist das relevant.
Einschränkungen: Auszahlungen auf Paysafecard sind nicht möglich. Wer gewinnt, muss auf Bankkonto oder E-Wallet auszahlen lassen. Bei GGL-Casinos gilt das Closed-Loop-Prinzip (Auszahlung nur auf das Einzahlungskonto), was bei Vouchers problematisch wird. Die Lösung: Casinos verlangen beim ersten Auszahlungsantrag die Hinterlegung eines Bankkontos oder E-Wallets. Das Konto wird verifiziert, künftige Auszahlungen laufen darüber. Das durchbricht die vollständige Anonymität, ist aber regulatorisch vorgeschrieben.
Gebühren: Paysafecard selbst erhebt keine Transaktionsgebühr bei Einzahlung im Casino. Die Gebühr ist im Kaufpreis enthalten (€25-Voucher kostet €25). Manche Casinos verlangen Einzahlungsgebühren bei bestimmten Methoden, aber Paysafecard ist typischerweise gebührenfrei. Die €3-Wartungsgebühr nach zwölf Monaten greift nur bei ungenutzten Codes – im Casino-Kontext ist das irrelevant, weil Vouchers sofort genutzt werden.
Limits: Minimum-Einzahlung im Casino oft €10 (passend zur kleinsten Paysafecard-Stückelung). Maximum hängt vom Casino ab – bei GGL-Anbietern ohnehin €1000 pro Monat (LUGAS), bei Offshore-Casinos je nach Plattform €500 bis €5000 pro Transaktion. Wer große Beträge einzahlen will, muss mehrere Vouchers kombinieren (in my paysafecard-Wallet möglich).
Kundenservice: Paysafecard bietet Support über paysafecard.com/help – FAQ, Live-Chat, E-Mail-Support. Bei Problemen (Code funktioniert nicht, Guthaben nicht gutgeschrieben) ist schnelle Hilfe verfügbar. Im Vergleich zu Aplauz, wo Support noch im Aufbau ist, ein klarer Vorteil etablierter Anbieter.
Sicherheit: Paysafecard-Codes sind Bearer-Token – wer den Code hat, kann das Guthaben nutzen. Daher: Codes sicher verwahren, nicht weitergeben, nicht in öffentlichen Foren posten. Phishing-Betrug existiert (gefälschte Paysafecard-Websites, die Codes abgreifen). Nur bei offiziellen Verkaufsstellen oder seriösen Resellern kaufen. Paysafecard warnt explizit: Niemals Codes als Zahlungsmittel für dubiose Geschäfte nutzen (z.B. angebliche Gewinnbenachrichtigungen, die vorab Paysafecard-Zahlung verlangen). Im Casino-Kontext ist das Risiko gering – seriöse Casinos verwenden Paysafecard ordnungsgemäß.
Warum Paysafecard und nicht Aplauz? Schlicht Marktdurchdringung. Paysafecard existiert seit 2000, hat jahrelange Casino-Partnerschaften aufgebaut, ist in Payment-Gateways integriert, erfüllt alle Compliance-Anforderungen. Aplauz müsste diesen Weg von Grund auf gehen. Für Casino-Betreiber gibt es keinen Anreiz, eine zweite Voucher-Methode zu integrieren, wenn Paysafecard bereits funktioniert. Für Spieler bedeutet das: Paysafecard ist die einzige realistische Prepaid-Voucher-Wahl bei deutschen GGL-Casinos.
Neosurf – Alternative für Offshore-Casinos
Neosurf ist die zweite Generation Prepaid-Voucher nach Paysafecard, seit 2004 am Markt, betrieben von Neosurf SAS (französisches Unternehmen, seit 2021 Teil der Viacash Group). EMI-Lizenz in Frankreich (ACPR) mit EU-Passporting. Neosurf positioniert sich als Paysafecard-Alternative mit Fokus auf bestimmte Märkte – Australien, Kanada, und europäische Offshore-Casino-Kunden.
Bei GGL-lizenzierten deutschen Casinos ist Neosurf praktisch nicht vorhanden. Die recherchierten Quellen nennen keinen einzigen Whitelisted-Anbieter mit Neosurf-Option. Das liegt vermutlich an fehlender LUGAS-Integration und geringer Marktdurchdringung in Deutschland. Bei Offshore-Casinos mit Curacao- oder Malta-Lizenzen ist Neosurf dagegen weit verbreitet. Casinos.org, Squawka.com und andere Payment-Guides listen Dutzende Casinos mit Neosurf-Akzeptanz – primär internationale Plattformen, die auf AU, CA und EU-Spieler außerhalb strenger nationaler Regulierung zielen.
Technisch funktioniert Neosurf ähnlich wie Paysafecard, mit einem Unterschied: Der PIN-Code ist nur zehn Ziffern lang. Das macht die Eingabe schneller, theoretisch aber die Brute-Force-Anfälligkeit höher. Praktisch ist das durch API-seitige Rate-Limiting abgesichert – niemand kann tausende Codes pro Sekunde durchprobieren. Die kürzere PIN ist Komfort-Feature, kein Sicherheitsrisiko.
Stückelungen sind regional variabel. In EU-Märkten typischerweise €15, €30, €50, €100. In Australien AUD 10, 25, 50, 100. Die myNeosurf-Wallet bietet Bündelungsfunktion wie my paysafecard. KYC-Anforderungen gelten ab bestimmten Schwellen. Verkaufsstellen-Netzwerk ist deutlich kleiner als Paysafecard – über fünfzig Länder, aber physische Präsenz in Deutschland marginal. Online-Kauf über Reseller dominiert.
Bonus-Kompatibilität bei Offshore-Casinos: laut Online.Casino wird Neosurf bei Willkommensboni "almost always accepted". Das ist ein echter Vorteil – viele Offshore-Plattformen schließen bestimmte Payment-Methoden von Boni aus, Neosurf gehört selten dazu. Für Spieler, die in Curacao-Casinos mit Bonus einsteigen wollen und Prepaid-Anonymität bevorzugen, ist Neosurf eine solide Wahl.
Der Haken: Wer in Deutschland spielt und GGL-Lizenz bevorzugt, kann Neosurf nicht nutzen. Die Methode ist praktisch eine Offshore-Only-Option. Für Spieler, die ohnehin internationale Casinos bevorzugen (breiteres Spielangebot, keine €1-Spin-Limits, keine Fünf-Sekunden-Regel), ist Neosurf die logische Paysafecard-Alternative.
Praktische Nutzung: Neosurf-Codes werden online über Reseller gekauft (Recharge.com, offizielle Neosurf-Partner). Sofortige Lieferung per E-Mail. Der zehn-stellige Code wird an der Casino-Kasse eingegeben, Guthaben wird sofort gutgeschrieben. Restguthaben bleibt auf dem Code gespeichert, kann später genutzt werden. Die myNeosurf-Wallet erlaubt Bündelung mehrerer Codes, ähnlich wie bei Paysafecard und Aplauz.
Gebühren: Keine Transaktionsgebühr bei Einzahlung. Service-Gebühr nach Inaktivitätszeitraum (regional variabel, typisch nach zwölf Monaten). Im Casino-Kontext irrelevant, da Codes sofort genutzt werden.
Limits: Minimum €10 (oder lokales Äquivalent), Maximum abhängig vom Casino (bei Offshore-Anbietern oft €1000 bis €5000 pro Transaktion). Wer mehr einzahlen will, kann mehrere Codes kombinieren.
Auszahlungen: Wie bei allen Prepaid-Vouchers nicht möglich. Gewinne werden auf Bankkonto, E-Wallet oder Krypto-Wallet ausgezahlt (je nach Casino-Angebot).
Sicherheit: Zehn-stelliger Code ist Bearer-Token. Sicher verwahren, nicht teilen. Phishing-Risiko besteht (gefälschte Neosurf-Reseller-Seiten). Nur bei offiziellen Partnern kaufen.
Warum Neosurf bei GGL-Casinos fehlt: Fehlende LUGAS-Integration, geringe Nachfrage in Deutschland (Paysafecard deckt den Bedarf bereits), strategische Fokussierung von Neosurf auf andere Märkte (AU, CA). Für deutsche GGL-Spieler ist Neosurf keine Option. Für Spieler, die bewusst Offshore-Casinos wählen (größere Spielauswahl, keine deutschen Regulierungs-Limits), ist Neosurf eine funktionale Paysafecard-Alternative mit identischem Use-Case.
CashToCode – Lokale deutsche Lösung
CashToCode ist eine deutsche Entwicklung mit Fokus auf Barzahlung-zu-Voucher-Konvertierung. Das System funktioniert anders als klassische Prepaid-Voucher: Nutzer generieren online einen Barcode, gehen damit zu einer teilnehmenden Verkaufsstelle (primär in Deutschland), zahlen bar, der Code wird aktiviert. Dann kann der Code bei teilnehmenden Online-Shops oder Casinos eingelöst werden. Der Vorteil: vollständige Anonymität beim Kauf (keine Online-Zahlung, keine Kartendaten), plus sofortige Nutzbarkeit.
Bei GGL-lizenzierten Casinos ist CashToCode selektiv verfügbar. LCB.org und WizardOfOdds.com führen mehrere deutsche lizenzierte Anbieter, die CashToCode akzeptieren. Die Integration ist GGL-kompatibel, die LUGAS-Anbindung vorhanden. Der Marktanteil ist kleiner als Paysafecard, aber für Spieler mit spezifischer Präferenz (Bargeld, keine Online-Zahlung) eine funktionierende Option.
Stückelungen sind flexibel – Nutzer wählen den Betrag beim Generieren des Barcodes. Das ähnelt Aplauz‘ flexiblem Modell, mit dem Unterschied: CashToCode ist tatsächlich in Casinos integriert. Verkaufsstellen-Netzwerk ist primär deutsch (Tankstellen, Kioske, Lottoannahmestellen). Internationale Verfügbarkeit gering.
Der Use-Case für CashToCode ist spezifisch: Spieler ohne Bankkonto oder Kreditkarte, die bar bezahlen wollen und dabei vollständige Anonymität bevorzugen. Paysafecard bietet ähnliches, aber CashToCode vermeidet sogar den Online-Kaufprozess. Für die breite Masse ist Paysafecard die bequemere Wahl. Für die Nische "maximale Anonymität plus GGL-Lizenz" ist CashToCode die einzige Option.
Technischer Ablauf: Nutzer besuchen cashtocode.com oder ein teilnehmendes Casino, wählen CashToCode als Zahlungsmethode, geben den gewünschten Betrag ein, erhalten einen Barcode (QR-Code oder Strichcode). Mit diesem Barcode gehen sie zu einer teilnehmenden Verkaufsstelle (z.B. Tankstelle mit CashToCode-Logo), zeigen den Code, zahlen bar. Die Verkaufsstelle scannt den Code, bestätigt die Zahlung, der Code wird aktiviert. Der Nutzer gibt den aktivierten Code dann im Casino ein, Guthaben wird gutgeschrieben. Sofortige Verfügbarkeit.
Gebühren: CashToCode selbst erhebt keine Gebühr für den Nutzer (die Händler-Provision läuft über die Verkaufsstelle). Manche Casinos verlangen Einzahlungsgebühren, aber das ist anbieterabhängig.
Limits: Flexibel wählbar (typisch €10 bis €1000 pro Transaktion). Bei GGL-Casinos ohnehin monatliches €1000-LUGAS-Limit.
Vorteile: Maximale Anonymität (kein Online-Kauf, keine Kartendaten, Barzahlung), sofortige Nutzbarkeit (Code wird live aktiviert), flexible Beträge, GGL-kompatibel.
Nachteile: Erfordert Gang zur Verkaufsstelle (nicht rein online wie Paysafecard-Kauf), begrenztes Verkaufsstellen-Netz (primär Deutschland), geringere Akzeptanz bei Casinos (nur selektive GGL-Anbieter, kaum Offshore-Casinos).
Für wen geeignet: Spieler, die maximale Privatsphäre wollen (keine digitale Zahlungsspur), kein Bankkonto oder Kreditkarte haben oder nutzen wollen, und bereit sind, zur Verkaufsstelle zu gehen. Wer Bequemlichkeit bevorzugt, wählt Paysafecard. Wer Anonymität maximiert, wählt CashToCode.
Welche Alternativen zu Aplauz gibt es für Casino-Einzahlungen?
Paysafecard für GGL-lizenzierte deutsche Casinos und internationale Offshore-Plattformen (Marktführer, über 650.000 Verkaufsstellen, my paysafecard-Wallet, Bonus-Kompatibilität häufig gegeben, seit 2000 etabliert). Neosurf für Offshore-Casinos (primär AU/CA/EU-international, zehn-stelliger PIN, fast immer bonus-tauglich, bei GGL-Casinos nicht verfügbar). CashToCode für GGL-Casinos mit Barzahlungs-Präferenz (Barcode-System, deutsches Verkaufsnetz, maximale Anonymität, flexible Beträge, selektive GGL-Integration). Alle drei bieten Prepaid-Kontrolle und weitgehende Anonymität. Keine bietet die flexible Betragswahl von Aplauz im Direktvertrieb, aber alle sind tatsächlich in Casinos nutzbar – der entscheidende Unterschied.
Ist Paysafecard besser als Aplauz für Online Casinos?
Ja, schlicht weil Paysafecard in Casinos funktioniert und Aplauz nicht. Technisch sind beide ähnlich – 16-stelliger Code, Prepaid-Modell, EMI-Lizenz, Wallet-App optional, Service-Gebühr nach zwölf Monaten. Der Unterschied ist die Marktdurchdringung. Paysafecard existiert seit 2000, hat über 650.000 Verkaufsstellen weltweit, und ist bei hunderten Casinos integriert (GGL und Offshore). Aplauz existiert seit 2024, hat minimale physische Präsenz, und kein einziges Casino akzeptiert die Methode. Für Casino-Nutzer ist Paysafecard die einzige sinnvolle Wahl im Prepaid-Voucher-Segment – zumindest bis Aplauz Casino-Partnerschaften aufbaut, was derzeit nicht absehbar ist und strategisch vom Anbieter möglicherweise gar nicht angestrebt wird.
Warum Aplauz (noch) nicht in Casinos funktioniert – Die Hintergründe
Die Frage liegt nahe: Aplauz hat eine EMI-Lizenz, ist technisch funktionsfähig, warum fehlt die Casino-Integration? Die Antwort liegt in den Realitäten der Payment-Provider-Integration bei Online-Casinos. Es reicht nicht, ein lizenziertes Zahlungssystem zu sein. Casinos müssen aktiv die Integration aufbauen, und das passiert nicht automatisch.
Payment-Integration bei Online-Casinos erfordert drei Komponenten. Erstens: ein Merchant-Agreement zwischen dem Casino-Betreiber und dem Payment-Provider. Der Provider (hier: Aplauz) muss dem Casino als Geschäftskunde akzeptieren. Gambling ist ein Hochrisiko-Sektor aus Payment-Sicht – Chargeback-Raten, Geldwäsche-Risiken, regulatorische Komplexität. Viele Payment-Provider meiden den Sektor bewusst oder verlangen hohe Gebühren und strenge Due-Diligence. Aplauz hat sich bisher nicht öffentlich als Gambling-Payment-Provider positioniert.
Zweitens: technische API-Anbindung. Das Casino muss Aplauz in sein Payment-Gateway integrieren. Das bedeutet: API-Entwicklung, Testing, Sandbox-Phase, Go-Live. Für etablierte Methoden wie Visa oder Paysafecard existieren Standard-Integrationen, die Casino-Plattformen (SoftSwiss, EveryMatrix, etc.) out-of-the-box mitliefern. Für neue Methoden wie Aplauz muss die Integration von Grund auf gebaut werden. Das kostet Zeit, Entwicklerressourcen und Geld. Casinos priorisieren Methoden, die ihre Spieler tatsächlich nachfragen. Wenn niemand nach Aplauz fragt, gibt es keinen Business-Case für die Integration.
Drittens: Compliance-Prüfung. Bei GGL-lizenzierten Casinos kommt eine vierte Hürde hinzu: Die GGL muss den Payment-Provider zulassen. §4 GlüStV und begleitende Verordnungen regeln, welche Zahlungsmethoden in deutschen lizenzierten Casinos erlaubt sind. Die Liste ist nicht öffentlich, aber de facto auf etablierte Anbieter beschränkt. Neue Provider müssen nachweisen, dass sie LUGAS-Integration unterstützen (das monatliche €1000-Limit-Tracking), KYC/AML-Standards erfüllen, und technisch in das deutsche Regulierungs-Ökosystem passen. Aplauz hat diese Integration nicht.
Payment-Integration bei Online Casinos – Was nötig ist
Ein neuer Payment-Provider, der in Casinos Fuß fassen will, durchläuft einen mehrmonatigen Prozess. Merchant-Onboarding: Der Provider muss Casinos als Geschäftskunden akzeptieren wollen. Das ist keine Selbstverständlichkeit. PayPal beispielsweise hat sich aus dem Casino-Sektor in den meisten Märkten zurückgezogen, obwohl die technische Kapazität vorhanden wäre. Grund: Reputationsrisiko, regulatorische Unsicherheit, Chargeback-Probleme. Jeder Payment-Provider trifft diese Entscheidung selbst.
API-Integration: Casino-Plattformen nutzen Payment-Gateways (Beispiel: PSP wie Nuvei, Checkout.com, Adyen), die als Middleware fungieren. Diese Gateways bieten Dutzende Zahlungsmethoden über eine einzige API an. Ein neuer Provider muss entweder direkt mit jedem Casino integrieren (aufwendig) oder über einen PSP gelistet werden (schneller, aber PSPs nehmen nur Provider mit substantieller Nachfrage auf). Aplauz ist weder bei großen PSPs gelistet noch bei einzelnen Casinos direkt integriert.
Compliance bei GGL-Casinos: Die LUGAS-Integration ist das Nadelöhr. LUGAS trackt Einzahlungen aller Spieler anbieterübergreifend, um das €1000-Monatslimit durchzusetzen. Jeder Payment-Provider muss Transaktionsdaten in Echtzeit an LUGAS melden. Das erfordert technische Schnittstellen, Datenschutz-Konformität (DSGVO), und Zulassung durch die GGL. Aplauz hat diese Zulassung nicht beantragt oder nicht erhalten. Ohne sie ist Integration bei GGL-Casinos unmöglich.
Merchant-Demand: Casinos integrieren Methoden, die Spieler nachfragen. Wenn tausend Spieler nach Aplauz fragen, wird ein Casino die Integration prüfen. Wenn niemand fragt, ist der ROI negativ. Aplauz ist zu neu und zu unbekannt, um substantielle Nachfrage zu erzeugen. Ein Henne-Ei-Problem: Ohne Casino-Verfügbarkeit keine Nachfrage, ohne Nachfrage keine Integration.
GGL-Compliance und zugelassene Zahlungsmethoden
Der deutsche Glücksspielstaatsvertrag 2021 (GlüStV) und die begleitenden Verordnungen regeln Payment-Methoden streng. §4 GlüStV fordert, dass Zahlungen nachvollziehbar sind, Geldwäsche verhindert wird, und Spielerschutz gewährleistet ist. Konkret bedeutet das: Jede Einzahlung muss einem identifizierten Spieler zuordenbar sein (KYC-Pflicht), das monatliche €1000-Limit muss anbieterübergreifend durchgesetzt werden (LUGAS-Integration), und Auszahlungen dürfen nur auf das Konto erfolgen, von dem eingezahlt wurde (Closed-Loop-Prinzip).
Prepaid-Voucher wie Paysafecard erfüllen diese Anforderungen teilweise. Die Einzahlung ist anonym möglich (klassischer PIN-Voucher ohne Registrierung), aber das Casino muss den Spieler selbst verifizieren (KYC bei Registrierung oder spätestens bei Auszahlung). Die LUGAS-Integration läuft über den Casino-Betreiber, nicht über Paysafecard direkt – das Casino meldet die Einzahlung an LUGAS, unabhängig von der Payment-Methode. Auszahlungen auf Prepaid-Voucher sind nicht möglich (Closed-Loop-Konflikt), daher zahlen Casinos auf Bankkonten oder E-Wallets aus, auch wenn die Einzahlung per Voucher erfolgte.
Für Aplauz gelten die gleichen Regeln. Selbst wenn Aplauz theoretisch GGL-konform wäre, müsste das Casino die Integration aufbauen und bei der GGL zur Zulassung einreichen. Bisher hat kein Casino diesen Schritt unternommen. Der Grund ist einfach: Paysafecard funktioniert bereits, ist etabliert, und deckt den Use-Case "Prepaid-Voucher" ab. Warum sollte ein Casino Zeit und Geld in eine zweite Voucher-Methode investieren, die keinen zusätzlichen Nutzen bringt?
Bei Offshore-Casinos (Curacao, Malta, Gibraltar) sind die Regulierungsanforderungen lockerer. Dort könnten Casinos Aplauz theoretisch ohne GGL-Zulassung integrieren. Aber auch dort fehlt die Integration – vermutlich aus den gleichen Gründen: kein Merchant-Agreement, keine technische Anbindung, keine Nachfrage.
Aplauz-Fokus auf E-Commerce statt Gambling
Ein Blick auf die offizielle Aplauz-Website und Partnerschafts-Ankündigungen zeigt: Gambling ist kein deklarierter Zielsektor. Aplauz positioniert sich für "E-Commerce, Digital Goods, Entertainment". Die Merchant-Liste auf aplauz.com/partners nennt Online-Shops, Streaming-Dienste, Gaming-Plattformen (im Sinne von Videospielen, nicht Gambling), App-Stores. Kein einziger Casino-Betreiber.
Das ist eine strategische Entscheidung. Der Gambling-Sektor ist regulatorisch komplex, reputatorisch heikel, und aus Payment-Perspektive riskant. Viele Fintech-Unternehmen meiden ihn bewusst, um nicht in Anti-Money-Laundering-Probleme, Chargeback-Streitigkeiten oder Lizenz-Komplikationen verwickelt zu werden. Aplauz hat eine EMI-Lizenz in den Niederlanden – eine Lizenz, die auch Verantwortung bedeutet. Wenn Aplauz in Casinos integriert würde, müsste das Unternehmen strengere KYC/AML-Controls implementieren, Transaktions-Monitoring verschärfen, und regulatorische Audits in allen Gambling-Jurisdiktionen durchlaufen, in denen Casinos die Methode nutzen. Das bindet Ressourcen.
Für ein junges Unternehmen (EMI-Lizenz erst 2024) ist es rational, sich auf weniger riskante Sektoren zu konzentrieren. E-Commerce ist ein riesiger Markt mit geringeren regulatorischen Hürden. Wenn Aplauz dort Fuß fasst, kann Gambling später folgen. Oder auch nicht – vielleicht bleibt Gambling dauerhaft außerhalb des Geschäftsmodells.
Für Nutzer bedeutet das: Aplauz wird auf absehbare Zeit nicht in Casinos verfügbar sein, weil das Unternehmen diesen Markt schlicht nicht bedienen will. Die fehlende Casino-Integration ist kein Versehen, sondern Ergebnis einer bewussten Fokussierung.
Häufig gestellte Fragen (FAQ)
Warum wird Aplauz bei GGL-lizenzierten Casinos nicht akzeptiert?
Aplauz fehlt die LUGAS-Integration (Tracking des monatlichen €1000-Einzahlungslimits), hat keine GGL-Zulassung als Payment-Provider, und ist nicht in Casino-Payment-Gateways integriert. Zusätzlich: Aplauz positioniert sich strategisch für E-Commerce und Digital Goods, nicht für Gambling. Das Unternehmen hat keine Casino-Partnerschaften angekündigt und scheint den Sektor bewusst zu meiden. Selbst wenn ein Casino Aplauz integrieren wollte, müsste es Merchant-Agreement, API-Entwicklung und GGL-Compliance-Prüfung durchlaufen – ein mehrmonatiger, kostspieliger Prozess ohne Business-Case, da Paysafecard den Prepaid-Voucher-Bedarf bereits deckt.
Falls Aplauz künftig in Casinos kommt – So würde es funktionieren
Hypothetisch: Ein Casino integriert Aplauz. Der Ablauf wäre identisch zu Paysafecard. Spieler kaufen einen Aplauz-Gutschein (online oder stationär), erhalten den 16-stelligen Code. Im Casino-Konto wählen sie "Aplauz" als Einzahlungsmethode, geben den Code ein, wählen den Betrag (falls Teilbetrag gewünscht), bestätigen. Das Casino validiert den Code über die Aplauz-API, das Guthaben wird vom Voucher abgebucht und dem Spielerkonto gutgeschrieben. Sofortige Verfügbarkeit, keine Wartezeit.
Bei Nutzung der Aplauz App: Spieler öffnen die App, scannen einen QR-Code vom Casino (falls das Casino diese Funktion unterstützt), bestätigen die Zahlung. Schneller als manuelle Code-Eingabe, setzt aber App-Integration voraus. Die meisten Casinos würden vermutlich nur klassische Code-Eingabe anbieten – der Standard bei Voucher-Methoden.
Limits und Gebühren: Minimum wäre vermutlich €10 (typisches Casino-Minimum für Voucher). Maximum hängt vom Casino ab – bei GGL-Casinos ohnehin €1000 pro Monat (LUGAS-Limit), bei Offshore-Casinos je nach Anbieter €500 bis €5000 pro Transaktion. Aplauz selbst erhebt keine Transaktionsgebühr beim Einlösen (die Gebühr ist bereits im Kaufpreis enthalten). Das Casino könnte theoretisch eine Einzahlungsgebühr verlangen, tun aber die wenigsten bei Prepaid-Vouchers.
Auszahlungen: Nicht möglich. Prepaid-Voucher sind Einweg-Systeme. Casinos zahlen auf Bankkonten, E-Wallets oder Kreditkarten aus, auch wenn die Einzahlung per Voucher erfolgte. Das ist bei Paysafecard, Neosurf und CashToCode identisch. Bei GGL-Casinos gilt zusätzlich das Closed-Loop-Prinzip – Auszahlung nur auf das Konto, von dem eingezahlt wurde. Da Voucher kein "Konto" im klassischen Sinn sind, müsste der Spieler bei der ersten Auszahlung ein Bankkonto oder E-Wallet hinterlegen.
Bonus-Tauglichkeit: Würde das Casino entscheiden. Paysafecard ist bei vielen Casinos bonus-tauglich, bei manchen ausgeschlossen. Aplauz würde vermutlich gleich behandelt – entweder als Standard-Einzahlung gewertet (bonus-tauglich) oder als Prepaid-Methode von Boni ausgeschlossen (um Missbrauch zu verhindern). Ohne reale Integration ist das Spekulation.
Wie sicher sind Prepaid-Voucher wie Aplauz beim Online-Glücksspiel?
Prepaid-Voucher sind aus Nutzersicht sicher, weil keine Bankdaten oder Kreditkarteninformationen ans Casino übermittelt werden. Der Voucher-Code ist Einweg-Token – selbst wenn er abgefangen würde, kann er nur einmal genutzt werden, und das Guthaben ist begrenzt auf den Voucher-Betrag. Risiko: Phishing-Betrug (gefälschte Reseller-Websites, die Codes kassieren aber nicht liefern). Lösung: nur bei etablierten Resellern kaufen (Recharge.com, offizielle Partnerseiten). Aus Casino-Sicht sind Voucher sicher, weil Chargebacks unmöglich sind (Prepaid = bereits bezahlt). Aus regulatorischer Sicht sind Voucher problematisch, weil Anonymität Geldwäsche erleichtert. Daher KYC-Pflicht bei Casinos – auch wenn die Einzahlung anonym ist, muss der Spieler identifiziert werden.
Legale Online Casinos in Deutschland 2026 – GGL-Lizenz und Whitelist
Der deutsche Online-Glücksspielmarkt wird seit Juli 2021 durch den Glücksspielstaatsvertrag 2021 (GlüStV) reguliert. Zuständig ist die Gemeinsame Glücksspielbehörde der Länder (GGL) mit Sitz in Halle (Saale). Nur Anbieter mit GGL-Konzession dürfen legal in Deutschland operieren. Die offizielle Whitelist unter gluecksspiel-behoerde.de/de/fuer-spielende/uebersicht-erlaubter-anbieter-whitelist listet alle zugelassenen Veranstalter und Vermittler.
Stand August 2026 sind mehrere Dutzend Online-Casino-Betreiber lizenziert – darunter bekannte Marken wie bwin, Merkur Slots, Löwen Play, Tipico Casino, Bet-at-home, Jokerstar, Happybet. Auch internationale Konzerne wie Betsson, Kindred Group und Entain halten deutsche Lizenzen für ihre Marken. Die Konzession deckt Online-Automatenspiel (Slots) und begrenzte Live-Angebote (virtuelle Automatenspiele mit Live-Moderation, keine klassischen Live-Tischspiele wie Roulette oder Blackjack am echten Tisch – die sind bundesweit verboten, nur in Schleswig-Holstein gab es zeitweise Ausnahmen).
Spielerschutz-Mechanismen: OASIS-Sperrsystem (bundesweite Selbstsperre), LUGAS (monatliches €1000-Einzahlungslimit anbieterübergreifend), €1-Mindesteinsatz pro Spin, Fünf-Sekunden-Regel zwischen Spins, Autoplay-Verbot, Jackpot-Verbot (außer anbieterinterne unter bestimmten Bedingungen). Diese Limits gelten nur für GGL-Casinos, nicht für Offshore-Anbieter.
Wer bei einem nicht-lizenzierten Casino spielt, begeht keine Straftat als Spieler (§285 StGB gilt nur für Veranstalter), bewegt sich aber in einer Grauzone. Gewinne sind nicht einklagbar, Spielerschutz fehlt, und Zahlungsabwicklung kann problematisch werden (deutsche Banken blockieren zunehmend Transaktionen zu unlizenzierten Anbietern).
Payment-Methoden bei GGL-Casinos: Primär Sofortüberweisung (Klarna), Kreditkarten (Visa, Mastercard), E-Wallets (Payz, früher ecoPayz), selektiv Paysafecard und CashToCode. Aplauz gehört nicht dazu. Die Methoden-Auswahl ist bewusst begrenzt – nur Provider mit LUGAS-Integration und GGL-Zulassung sind erlaubt. Das garantiert, dass das €1000-Limit funktioniert und Geldwäsche-Prävention greift.
Verantwortungsvolles Spielen mit Prepaid-Methoden
Prepaid-Voucher wie Paysafecard oder theoretisch Aplauz haben einen unterschätzten Vorteil für verantwortungsvolles Spielen: Sie setzen ein hartes Limit. Wer einen €50-Voucher kauft, kann maximal €50 verlieren. Keine Kreditkarte, die überzogen werden kann. Kein Bankkonto, von dem impulsiv nachgeladen wird. Das Guthaben ist fix, und wenn es weg ist, ist Schluss – zumindest bis zum nächsten bewussten Kauf.
Dieser Mechanismus hilft besonders Spielern, die Schwierigkeiten mit Impulskontrolle haben. Wer weiß, dass die Versuchung groß ist, nach Verlusten nachzuladen, kann Prepaid als bewusste Barriere einsetzen. Einmal pro Woche einen €25-Voucher kaufen, und das ist das Budget. Keine Möglichkeit, in der Hitze des Moments mehr einzuzahlen. Das ist wirksamer als Selbstdisziplin allein.
Bei GGL-Casinos kommt das €1000-Monatslimit hinzu. Selbst wer mit Vouchers arbeitet, kann nicht mehr als €1000 pro Monat über alle Anbieter hinweg einzahlen. LUGAS trackt jede Transaktion. Wer das Limit erreicht, wird automatisch blockiert. Prepaid-Voucher umgehen das nicht – das Casino meldet die Einzahlung an LUGAS, unabhängig von der Payment-Methode.
Selbstsperre über OASIS: Spieler können sich bundesweit für mindestens drei Monate sperren lassen. Die Sperre gilt bei allen GGL-lizenzierten Anbietern. Wer gesperrt ist, kann nicht spielen – auch nicht mit Vouchers, weil die Registrierung blockiert ist. Prepaid-Methoden bieten keine Hintertür.
Hilfsangebote: BZgA (Bundeszentrale für gesundheitliche Aufklärung) betreibt die Hotline 0800 1 37 27 00 (kostenlos, anonym). Spielsuchthilfe.de listet Beratungsstellen bundesweit. Check-dein-Spiel.de bietet Online-Selbsttests. Bei Verdacht auf Spielsucht: professionelle Hilfe suchen, nicht aussitzen.
Prepaid-Voucher sind kein Allheilmittel. Sie helfen bei Budget-Kontrolle, aber ersetzen keine Therapie bei manifester Sucht. Wer feststellt, dass Spielen das Leben beeinträchtigt – finanziell, sozial, beruflich – sollte OASIS-Sperre aktivieren und Beratung in Anspruch nehmen. Die Anonymität von Prepaid-Methoden kann auch ein Risiko sein: Sie erleichtert es, Spielverhalten vor Angehörigen zu verbergen. Ehrlichkeit gegenüber sich selbst und anderen ist der erste Schritt zur Kontrolle.
Erstellt vom Redaktionsteam „Casino ohne Einzahlung Deutschland”.