Online Casino mit Paysafecard-Code einlösen — Praxisratgeber für deutsche Spieler 2026
 Verfügbar in DE
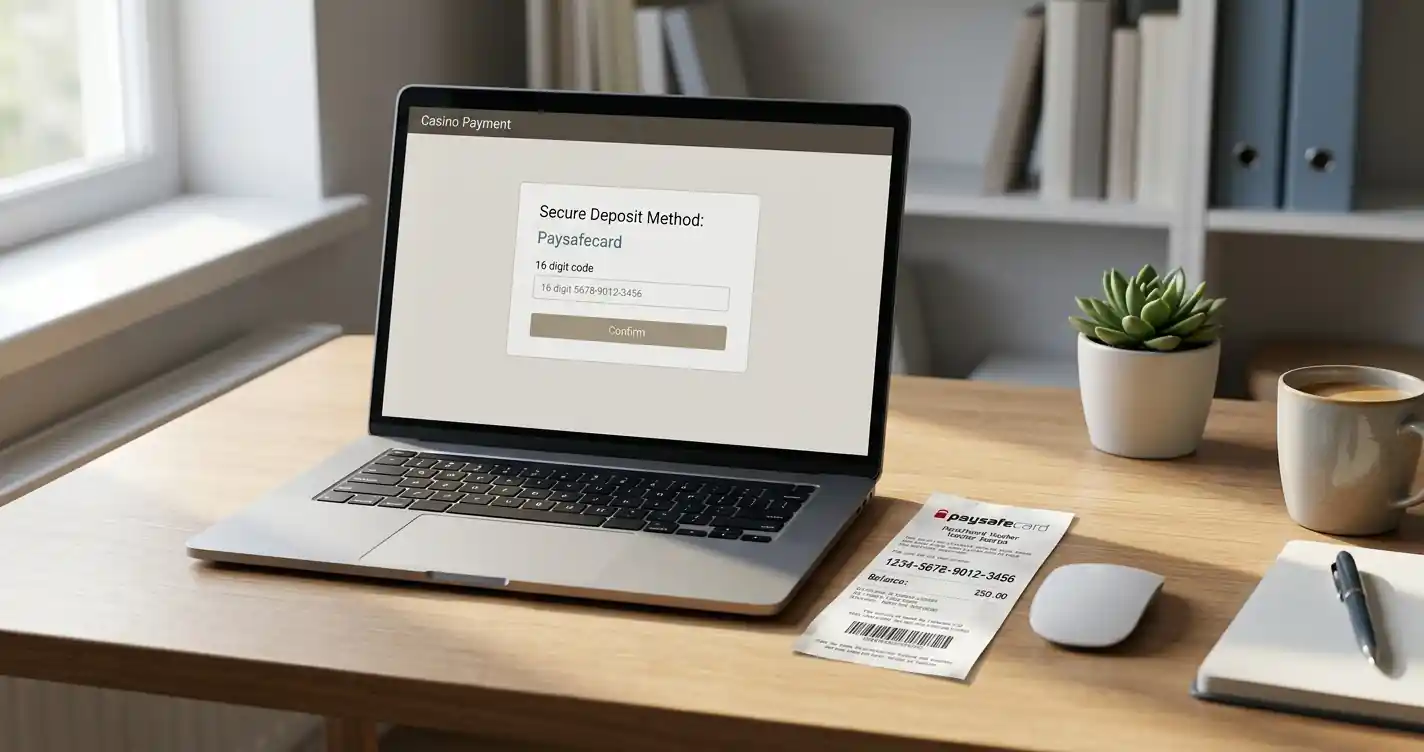
Paysafecard ist seit Jahren eine der beliebtesten Einzahlungsmethoden im deutschen Casino-Markt. Der 16-stellige Code, keine Bankverbindung, sofortige Gutschrift — das Konzept klingt simpel. Doch spätestens seit dem Glücksspielstaatsvertrag 2021 trennt sich der Markt in zwei Welten: GGL-lizenzierte Anbieter mit strikten Limits und OASIS-Anbindung auf der einen Seite, Offshore-Casinos ohne deutsche Regulierung auf der anderen. Beide akzeptieren Paysafecard, aber unter völlig unterschiedlichen Bedingungen.
Dieser Ratgeber zeigt, wie der Einlöseprozess konkret funktioniert, welche legalen Casinos in Deutschland Paysafecard akzeptieren, wo die Mindestbeträge liegen und was beim Thema Auszahlung gilt. Keine Werbung für fragwürdige Anbieter, keine leeren Versprechungen — nur das, was Sie wissen müssen, um Ihren Code sicher und regelkonform einzusetzen.
Inhaltsverzeichnis
- Was ist Paysafecard und wie funktioniert sie im Casino?
- So lösen Sie Ihren Paysafecard-Code im Casino ein — Schritt für Schritt
- Die besten Casinos mit Paysafecard in Deutschland 2026
- Paysafecard ohne Anmeldung — geht das noch?
- Mindesteinzahlung und Limits — kann ich 5 Euro einzahlen?
- GGL-Regulierung und das 1.000-Euro-Limit
- Auszahlung mit Paysafecard — Mythos und Realität
- Vor- und Nachteile von Paysafecard im Casino
- Alternativen zu Paysafecard
Was ist Paysafecard und wie funktioniert sie im Casino?
Paysafecard ist ein Prepaid-Zahlungsmittel der Paysafe Group aus Wien. Der Mechanismus: Sie kaufen einen Code mit einem bestimmten Guthaben (5 bis 150 Euro), erhalten eine 16-stellige PIN und geben diese im Casino-Kassenbereich ein. Das Guthaben wird sofort übertragen, ohne dass Sie Kontonummer, Kreditkarte oder persönliche Bankdaten preisgeben.
In Deutschland ist Paysafecard bei über 650.000 Verkaufsstellen verfügbar — Tankstellen, Kioske, Supermärkte. Online können Sie Codes direkt auf paysafecard.com kaufen, allerdings nur mit einem myPaysafe-Konto. Ohne Konto bleibt der Barkauf im Einzelhandel die gängige Route für anonyme Transaktionen bis 100 Euro. Darüber hinaus verlangen Händler zunehmend Identitätsnachweise, EU-Geldwäsche-Richtlinien machen auch vor Prepaid-Karten nicht halt.
Der Code hat eine Gültigkeitsdauer von 12 Monaten ab Kaufdatum. Nach 30 Tagen zieht Paysafecard eine monatliche Wartungsgebühr von 3 Euro vom Restguthaben ab, sofern Sie kein myPaysafe-Konto nutzen. Ein myPaysafe-Konto verhindert diese Gebühr — verlangt dafür aber eine Registrierung mit Identitätsprüfung. Ab dem 13. Monat Inaktivität fällt dann wiederum eine Kontogebühr von 2 Euro monatlich an. Die Botschaft: Codes zügig einsetzen oder ins Konto hochladen.
Eine Besonderheit bei größeren Einzahlungen: Sie können bis zu zehn Paysafecard-Codes in einer Transaktion kombinieren. Das funktioniert allerdings nur mit myPaysafe-Konto oder an Kassen, die Multi-PIN-Eingaben unterstützen. Die meisten GGL-Casinos erlauben Kombinationen, Offshore-Anbieter handhaben das unterschiedlich.
Die Paysafe Group hat Paysafecard 2000 eingeführt, zunächst in Österreich, später europaweit. Heute ist das Produkt in 46 Ländern verfügbar. In Deutschland wuchs die Verbreitung parallel zum Online-Glücksspiel-Boom der 2010er Jahre. Bis zur Regulierung durch den Glücksspielstaatsvertrag 2021 war Paysafecard die bevorzugte Methode für Spieler, die ihre Einzahlungen diskret halten wollten — keine Kontoauszüge mit Casino-Vermerken, keine Kreditkarten-Statements. Diese Diskretion bleibt erhalten, aber der rechtliche Rahmen hat sich geändert. GGL-lizenzierte Casinos melden alle Transaktionen ans LUGAS-System, Anonymität endet spätestens bei der ersten Auszahlung.
Technisch läuft die Einzahlung über die Paysafecard-API. Wenn Sie im Casino den Code eingeben, sendet das Casino eine Anfrage an den Paysafecard-Server: Ist die PIN gültig, wie viel Guthaben ist verfügbar, ist der Code bereits verwendet? Der Server antwortet binnen Sekunden, das Guthaben wird vom Code abgebucht und dem Casino-Konto gutgeschrieben. Dieser Prozess ist unumkehrbar — einmal eingegeben, gehört das Guthaben dem Casino. Kein Chargeback wie bei Kreditkarten, keine Rückbuchung wie bei PayPal.
Die Gebührenstruktur von Paysafecard richtet sich nach Nutzungsverhalten. Der Kauf selbst ist gebührenfrei (der Verkaufspreis entspricht dem Nennwert), aber die Wartungsgebühr von 3 Euro monatlich ab Tag 31 ist ein faktisches Verfallsdatum für Gelegenheitskäufer. Wer eine 10-Euro-Karte kauft und sechs Monate liegen lässt, hat danach nur noch 4 Euro Guthaben (6 Monate × 3 Euro = 18 Euro, aber maximal bis null). Ein myPaysafe-Konto umgeht die Wartungsgebühr, führt dafür aber die Kontogebühr von 2 Euro ab Monat 13 ein. Die Logik: Paysafecard will entweder aktive Nutzer mit Konto oder schnelle Einmal-Transaktionen ohne Konto.
Rückerstattungen sind möglich, aber teuer. Wenn Sie einen ungenutzten Code zurückgeben wollen, zieht Paysafecard 5 Prozent des Guthabens ab (mindestens 5 Euro). Eine 50-Euro-Karte kostet 2,50 Euro Rückerstattungsgebühr, eine 10-Euro-Karte die vollen 5 Euro — unwirtschaftlich bei kleinen Beträgen. Die Botschaft: Nur kaufen, was Sie auch einsetzen.
Währungsumrechnungen kosten extra. Paysafecard gibt Codes in verschiedenen Währungen aus (Euro, Pfund, Franken, Dollar). Wenn Sie eine Euro-Karte in einem Casino einlösen, das in Pfund abrechnet, fällt eine Umrechnungsgebühr an. Der Wechselkurs ist ungünstiger als der Interbanken-Kurs, die versteckte Gebühr liegt bei 2 bis 4 Prozent. Für deutsche Spieler in deutschen Casinos kein Thema, für grenzüberschreitende Transaktionen relevant.
Wie lange ist ein Paysafecard-Code gültig?
Ein Paysafecard-Code bleibt 12 Monate ab Kaufdatum aktiv. Nach 30 Tagen ungenutzt zieht die Paysafe Group eine Wartungsgebühr von 3 Euro monatlich vom Guthaben ab, sofern kein myPaysafe-Konto verknüpft ist. Wer den Code länger lagern will, sollte ihn in ein myPaysafe-Konto hochladen — dort greift die Wartungsgebühr nicht, dafür fällt ab dem 13. Monat Inaktivität eine Kontogebühr von 2 Euro monatlich an.
So lösen Sie Ihren Paysafecard-Code im Casino ein — Schritt für Schritt
Der Einlöseprozess folgt einem festen Ablauf, der bei allen Casinos — GGL-lizenziert oder Offshore — nahezu identisch ist. Die gesamte Transaktion dauert unter zwei Minuten, vorausgesetzt Sie haben den Code griffbereit und das Casino akzeptiert Paysafecard. Vier Schritte führen vom Kauf bis zur Gutschrift auf Ihrem Spielerkonto.
Wie löse ich einen Paysafecard-Code im Online-Casino ein?
Der Prozess dauert unter zwei Minuten, wenn Sie den Code griffbereit haben. Öffnen Sie das Casino, navigieren Sie zur Kasse, wählen Sie Paysafecard als Zahlungsmethode, geben Sie Betrag und den 16-stelligen PIN ein, bestätigen Sie die Transaktion. Das Guthaben erscheint sofort auf Ihrem Spielerkonto. Keine Wartezeit, keine Freigabe durch die Bank.
Schritt 1 — Paysafecard kaufen
Bargeldkauf an einer Verkaufsstelle oder Online-Kauf auf paysafecard.com (mit myPaysafe-Konto). Wählen Sie den Betrag zwischen 5 und 150 Euro — entweder als festen Wert (10, 25, 50, 100 Euro) oder als flexiblen Wunschbetrag. Der Händler druckt den Code, Sie erhalten eine Quittung mit der 16-stelligen PIN. Online-Käufe landen sofort per E-Mail im Posteingang.
Die Verfügbarkeit der Codes variiert nach Verkaufsstelle. Tankstellen führen meist nur 10-, 25- und 50-Euro-Codes, größere Supermärkte (Rewe, Edeka, Kaufland) und Drogeriemärkte (dm, Rossmann) bieten das volle Spektrum bis 150 Euro. 5-Euro-Codes sind selten — nicht jede Filiale hat sie im Sortiment. Falls Sie gezielt eine 5-Euro-Karte suchen, rufen Sie vorher an oder probieren Sie mehrere Standorte.
Der flexible Wunschbetrag (10 bis 150 Euro in 1-Euro-Schritten) ist eine neuere Option, die nicht alle Verkaufsstellen unterstützen. Meist ist diese Variante nur bei Online-Kauf mit myPaysafe-Konto verfügbar. Der Vorteil: Sie kaufen exakt den Betrag, den Sie einzahlen wollen, kein Restguthaben bleibt auf der Karte. Der Nachteil: Registrierung mit Identitätsprüfung erforderlich, keine Anonymität.
Wo kaufen Sie am besten? Für anonyme Barkäufe: kleine Kioske, Tankstellen außerhalb der Stoßzeiten, Supermärkte ohne Selbstbedienungskassen (an Selbstbedienungskassen ist Paysafecard meist nicht verfügbar). Für größere Beträge (100+ Euro): Online-Kauf mit myPaysafe-Konto, da Händler im Einzelhandel zunehmend Identitätsprüfungen verlangen. Die EU-Geldwäsche-Richtlinie schreibt KYC ab 150 Euro Transaktionsvolumen vor, viele Händler setzen die Grenze aus Sicherheitsgründen bei 100 Euro an.
Tipp für kleine Budgets: 5-Euro-Codes sind nicht überall verfügbar. Tankstellen führen sie selten, größere Supermärkte und Drogeriemärkte eher. Falls Ihr Ziel-Casino eine Mindesteinzahlung von 10 Euro verlangt, bleibt die 5-Euro-Karte ohnehin unbrauchbar — mehr dazu im Abschnitt Mindesteinzahlung weiter unten.
Schritt 2 — Casino auswählen und anmelden
Wählen Sie ein Casino, das Paysafecard akzeptiert. Bei GGL-lizenzierten Anbietern (bwin, Merkur Slots, Löwen Play, Bet-at-home, Jokerstar) finden Sie Paysafecard in der Regel unter "Einzahlung" → "Prepaid-Karten" oder direkt als eigene Kachel. Die Anmeldung verlangt Name, E-Mail, Geburtsdatum — bei der ersten Auszahlung dann Identitätsnachweis (Ausweis, Wohnsitzbestätigung). OASIS-Abfrage läuft im Hintergrund, gesperrte Spieler werden abgewiesen.
Der Registrierungsprozess bei GGL-Casinos ist standardisiert. Sie geben Vor- und Nachname, Geburtsdatum, Wohnsitz (Straße, PLZ, Ort), E-Mail-Adresse und Telefonnummer ein. Das Casino prüft Ihre Daten gegen die OASIS-Datenbank: Sind Sie gesperrt (Selbstsperre oder Fremdsperre), wird die Registrierung abgelehnt. Keine Begründung, keine Umgehungsmöglichkeit. OASIS ist bundesweit und spielformübergreifend — eine Sperre gilt für alle GGL-Casinos, Sportwettenanbieter und Lotterien.
Nach erfolgreicher Registrierung erhalten Sie eine Bestätigungs-E-Mail. Klicken Sie den Aktivierungslink, loggen Sie sich ein, navigieren Sie zur Kasse. Die erste Einzahlung ist ohne Identitätsprüfung möglich, aber spätestens bei der ersten Auszahlung verlangt das Casino KYC-Dokumente (Ausweis, Stromrechnung oder Kontoauszug als Wohnsitznachweis, manchmal Gehaltsnachweis). Laden Sie die Dokumente hoch, das Casino prüft (1–3 Werktage), gibt Ihr Konto für Auszahlungen frei.
Offshore-Casinos ohne deutsche Lizenz verlangen oft weniger Daten bei der Registrierung, dafür fehlt der OASIS-Schutz und die rechtliche Absicherung. Manche Offshore-Anbieter erlauben Spielen ohne Registrierung (sogenannte "No-Account-Casinos"), aber auch dort ist Paysafecard meist nur mit Konto nutzbar. Die KYC-Prüfung fällt bei Offshore-Casinos später an (oft erst ab 2.000 Euro Auszahlung), ist aber nicht weniger streng — nur weniger standardisiert.
Prüfen Sie die Lizenz, bevor Sie sich anmelden. GGL-Casinos zeigen die Lizenznummer im Footer der Website (Format: "Lizenz der Gemeinsamen Glücksspielbehörde der Länder, Halle (Saale)"). Offshore-Casinos nennen Curaçao eGaming, Anjouan Gaming Commission oder Malta Gaming Authority (letztere nur für Nicht-DE-Spieler gültig). Fehlt jede Lizenzangabe, ist das Casino unlizenziert — Finger weg.
Schritt 3 — Einzahlung durchführen
Klicken Sie im Casino-Kassenbereich auf "Einzahlung", wählen Sie "Paysafecard" aus der Methodenliste. Geben Sie den gewünschten Einzahlungsbetrag ein — achten Sie auf die Mindesteinzahlung des Casinos (meist 10 Euro bei GGL-Anbietern, 1 Euro bei Merkur Slots). Falls Ihr Code ein höheres Guthaben hat als der Einzahlungsbetrag, bleibt der Rest auf der Karte und kann später eingesetzt werden.
Der Casino-Kassenbereich zeigt verfügbare Zahlungsmethoden als Kacheln oder Liste. Paysafecard ist meist mit dem Logo gekennzeichnet (blau-grünes Logo mit "Paysafecard"-Schriftzug). Manche Casinos gruppieren Methoden nach Typ: "Sofortüberweisung", "E-Wallets", "Prepaid-Karten". Paysafecard fällt unter Prepaid oder erscheint in der Gesamtliste.
Nachdem Sie Paysafecard ausgewählt haben, erscheint ein Eingabefeld für den Einzahlungsbetrag. Geben Sie den gewünschten Betrag ein — minimal die Mindesteinzahlung des Casinos, maximal das Guthaben auf Ihrer Karte (oder die Summe mehrerer Karten, falls Sie kombinieren). Das Casino zeigt eine Zusammenfassung: "Sie zahlen X Euro mit Paysafecard ein, Gebühren 0 Euro, Gutschrift sofort." Prüfen Sie die Angaben, klicken Sie auf "Weiter" oder "Einzahlung bestätigen".
Wichtig: Falls Ihr Code weniger Guthaben hat als die Mindesteinzahlung, wird die Transaktion abgelehnt. Sie müssen entweder einen Code mit höherem Guthaben kaufen oder mehrere Codes kombinieren (mit myPaysafe-Konto). Teileinzahlungen sind nicht möglich — entweder der Betrag passt oder die Transaktion scheitert.
Schritt 4 — Code eingeben und Guthaben prüfen
Tippen Sie die 16-stellige PIN exakt ein. Keine Leerzeichen, keine Bindestriche — nur die Ziffern. Das Casino prüft den Code in Echtzeit beim Paysafecard-Server, das Guthaben wird sofort abgebucht und Ihrem Spielerkonto gutgeschrieben. Der gesamte Vorgang dauert 5 bis 15 Sekunden.
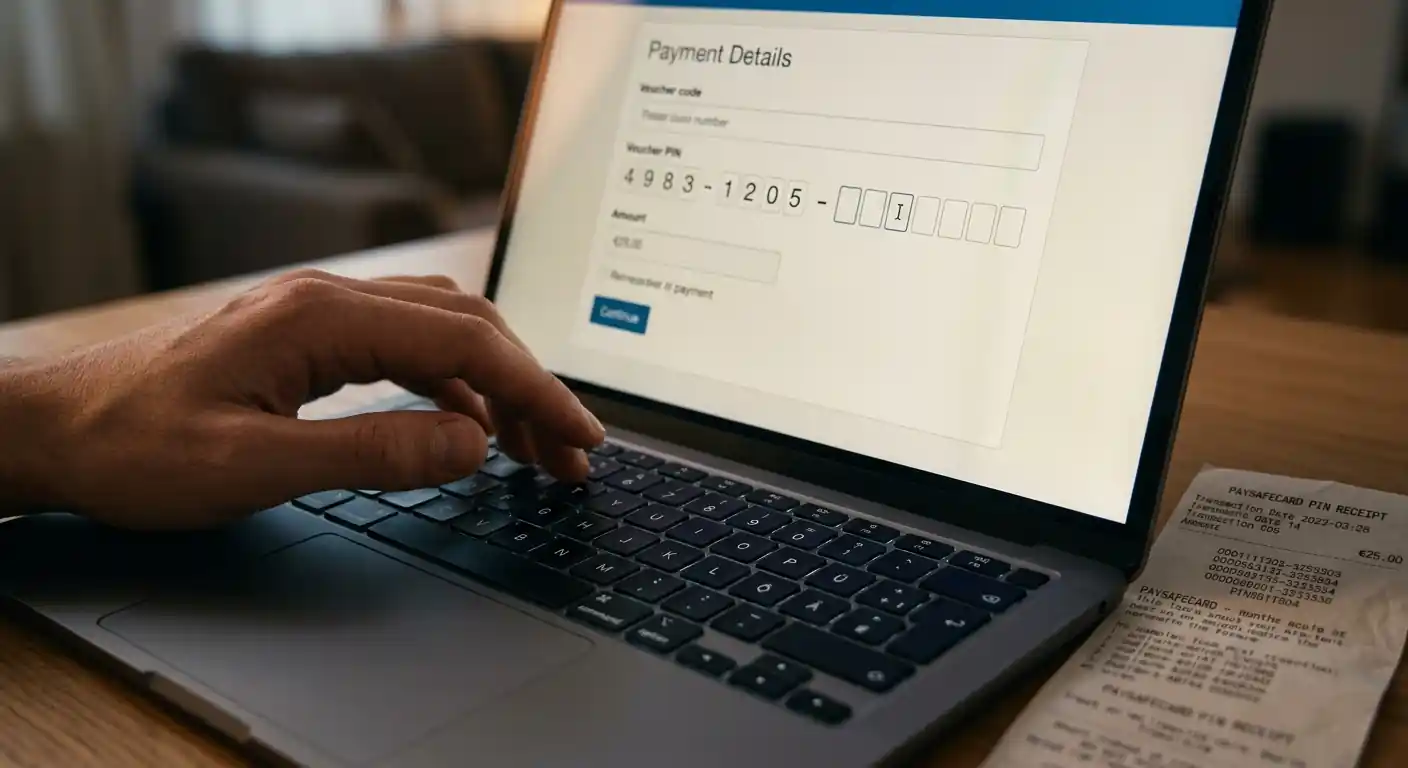
Die PIN-Eingabe erfolgt meist in einem einzigen Feld ohne Trennzeichen. Tippen Sie die 16 Ziffern hintereinander ein: 1234567890123456 (Beispiel). Manche Casinos zeigen die Eingabe als Sternchen (******), andere als Klartext. Nach Eingabe klicken Sie auf "Bestätigen" oder "Zahlen". Das Casino sendet eine API-Anfrage an Paysafecard: "Ist PIN 1234567890123456 gültig? Wie viel Guthaben ist verfügbar?" Der Paysafecard-Server antwortet binnen Sekunden: "PIN gültig, Guthaben 25 Euro, Transaktion autorisiert."
Das Guthaben wird vom Code abgebucht, dem Casino-Konto gutgeschrieben. Sie sehen eine Bestätigungsmeldung: "Einzahlung erfolgreich, 25 Euro gutgeschrieben." Das Guthaben steht sofort zur Verfügung, Sie können spielen. Keine Wartezeit wie bei Banküberweisung (1–3 Tage), keine Freigabe durch Dritte. Der Vorgang ist unumkehrbar — einmal eingegeben, gehört das Guthaben dem Casino.
Restguthaben: Falls Sie weniger einzahlen als auf der Karte verfügbar ist (z.B. 10 Euro einzahlen von einer 25-Euro-Karte), bleiben 15 Euro auf dem Code. Sie können denselben Code später erneut verwenden, bis das Guthaben aufgebraucht ist. Prüfen Sie Ihr Restguthaben auf paysafecard.com/de-de/guthabenabfrage — geben Sie die PIN ein, der Server zeigt den aktuellen Kontostand.
Troubleshooting — wenn der Code abgelehnt wird:
-
„PIN bereits verwendet“: Der Code wurde bereits vollständig eingelöst. Prüfen Sie Ihr Guthaben auf paysafecard.com/de-de/guthabenabfrage. Falls kein Guthaben mehr vorhanden ist, ist der Code verbraucht. Falls doch Guthaben angezeigt wird, versuchen Sie die Eingabe erneut — möglicherweise hat das Casino den Code aus technischen Gründen abgelehnt, ohne ihn abzubuchen.
-
„Ungültige PIN“: Tippfehler oder unleserliche Quittung. Geben Sie den Code erneut ein, achten Sie auf Verwechslungen (0 vs. O, 1 vs. I, 5 vs. S). Paysafecard verwendet nur Ziffern, keine Buchstaben. Falls die Quittung unleserlich ist, kontaktieren Sie den Paysafecard-Kundendienst mit der Kaufbestätigung — sie können den Code rekonstruieren.
-
„Code abgelaufen“: Nach 12 Monaten Inaktivität wird der Code gesperrt. Restguthaben kann über den Paysafecard-Kundendienst zurückerstattet werden (5 % Gebühr, max. 5 Euro). Füllen Sie das Rückerstattungsformular auf paysafecard.com aus, laden Sie die Kaufquittung hoch, die Rückerstattung erfolgt per Banküberweisung (2–4 Wochen Bearbeitungszeit).
-
„Transaktion abgelehnt“: Mögliche Ursachen: Casino akzeptiert Paysafecard nicht mehr (selten, aber bei Lizenzwechseln vorge kommen), Ihr Land ist gesperrt (bei Offshore-Casinos, die Deutschland ausschließen), technisches Problem auf Casino-Seite (Server-Timeout, API-Fehler). Kontaktieren Sie den Casino-Support per Live-Chat oder E-Mail. Geben Sie die Fehlermeldung wörtlich an, nennen Sie Betrag und Zeitpunkt der Transaktion. Der Support kann im Backend prüfen, ob die Transaktion ankam und ob das Guthaben abgebucht wurde.
-
„Code gesperrt wegen verdächtiger Aktivität“: Paysafecard sperrt Codes, die in ungewöhnlichen Mustern eingesetzt werden (z.B. viele Codes nacheinander vom selben Käufer). Das ist eine Anti-Betrug-Maßnahme. Kontaktieren Sie den Paysafecard-Kundendienst, weisen Sie Ihre Identität nach (Ausweis, Kaufquittung), die Sperre wird nach Prüfung aufgehoben (1–3 Werktage).
Nach erfolgreicher Einzahlung: Das Casino zeigt Ihr neues Guthaben im Kassenbereich und im Spieler-Dashboard. Sie können spielen. Falls Sie einen Bonus aktiviert haben (Willkommensbonus, Reload-Bonus), wird dieser separat angezeigt: "Echtgeld 25 Euro, Bonusgeld 25 Euro". Umsatzbedingungen gelten für das Bonusgeld, nicht für Ihr Echtgeld. Bei GGL-Casinos sind Bonusbedingungen durch den GlüStV 2021 ohnehin begrenzt — maximal 35-fache Umsatzanforderung, kein Bonus darf die 1.000-Euro-Einzahlungsgrenze umgehen.
Die besten Casinos mit Paysafecard in Deutschland 2026
Welche deutschen Casinos akzeptieren Paysafecard 2026?
Alle fünf hier gelisteten GGL-lizenzierten Casinos akzeptieren Paysafecard als Einzahlungsmethode: bwin, Merkur Slots (JackpotPiraten und BingBong), Löwen Play, Bet-at-home und Jokerstar. Sie unterliegen den Auflagen des Glücksspielstaatsvertrags 2021 — OASIS-Anbindung, 1.000-Euro-Monatslimit, 1-Euro-Einsatzlimit, 5-Sekunden-Regel zwischen Spielrunden. Offshore-Casinos mit Curaçao- oder Anjouan-Lizenz bieten Paysafecard ebenfalls an, operieren aber außerhalb der deutschen Regulierung und ohne OASIS-Schutz.
| Casino | Lizenz | Mindesteinzahlung | Auszahlungsgeschwindigkeit | Besonderheit |
|---|---|---|---|---|
| Merkur Slots | GGL seit 2021/2022 | 1 Euro | 1–3 Werktage (Banküberweisung) | Niedrigste Mindesteinzahlung, Gauselmann-Gruppe, Merkur-Titel |
| bwin | GGL seit 2021 | 10 Euro | 1–5 Werktage | Sportwetten-Fokus, Entain-Gruppe, über 20 Jahre Erfahrung |
| Löwen Play | GGL seit 2021 | 10–20 Euro | 2–4 Werktage | 70 Jahre Tradition, ca. 350 Spielhallen DE/NL, Willkommensbonus |
| Bet-at-home | GGL seit 2021 | 10 Euro | 1–4 Werktage | Seit 1999, ehemals börsennotiert, Sportwetten + Casino |
| Jokerstar | GGL seit Aug. 2022 | 10 Euro | 2–5 Werktage | Über 850 Spiele (Merkur, Novomatic, Pragmatic Play) |
| Offshore-Alternativen | Curaçao/Anjouan | 10–20 Euro | 1–7 Tage (variabel) | Keine GlüStV-Limits, kein OASIS, rechtliche Grauzone |
Hinweis zur Auszahlung: Paysafecard unterstützt keine Auszahlungen im Casino-Kontext. Gewinne müssen über Banküberweisung, E-Wallets (Skrill, Neteller) oder andere Methoden abgehoben werden. Mehr dazu im Abschnitt "Auszahlung mit Paysafecard".
bwin — Sportwetten-Gigant mit GGL-Lizenz
bwin zählt zu den bekanntesten Namen im deutschen Online-Glücksspiel. Betrieben von ElectraWorks Limited (Malta Gaming Authority für den internationalen Markt), hält bwin seit 2021 eine GGL-Lizenz und steht auf der offiziellen Whitelist. Das bedeutet: volle Konformität mit dem Glücksspielstaatsvertrag 2021, OASIS-Integration, LUGAS-Monitoring, 1.000-Euro-Monatslimit anbieterübergreifend.
Der Schwerpunkt liegt auf Sportwetten — Fußball, Tennis, Basketball, E-Sports. Virtuelle Automatenspiele sind verfügbar, aber in Auswahl und Promotion deutlich hinter den Wettoptionen. Paysafecard wird als Einzahlungsmethode akzeptiert, Mindestbetrag typischerweise 10 Euro. Auszahlungen laufen über Banküberweisung oder E-Wallets, Bearbeitungszeit 1 bis 5 Werktage je nach Methode. Wer primär wetten will und Slots als Nebenprodukt sieht, findet hier eine solide GGL-konforme Adresse. Wer Spielautomaten bevorzugt, ist bei Merkur Slots oder Jokerstar besser aufgehoben.
bwin gehört zur Entain-Gruppe, einem der größten Glücksspielkonzerne weltweit (zu dem auch Ladbrokes, Coral, PartyPoker gehören). Über 20 Jahre Markterfahrung, stabile Infrastruktur, deutschsprachiger Kundendienst. Der Spielerschutz ist regulatorisch erzwungen, nicht freiwillig — aber er funktioniert. OASIS-gesperrte Spieler kommen nicht rein, das 1.000-Euro-Limit greift hart.
Merkur Slots (JackpotPiraten, BingBong) — Deutsche Spielhallen-Tradition online
Merkur Slots ist die Online-Vertretung der Gauselmann-Gruppe, dem Unternehmen hinter den gelb-blauen Merkur-Automaten in deutschen Spielhallen. Zwei Marken tragen die GGL-Lizenz: JackpotPiraten (seit 2021) und BingBong (seit April 2022). Beide operieren unter den Auflagen des Glücksspielstaatsvertrags 2021, beide bieten Paysafecard als Zahlungsoption.
Das Alleinstellungsmerkmal: Mindesteinzahlung ab 1 Euro — die niedrigste in der Branche. Eine 5-Euro-Paysafecard lässt sich hier tatsächlich einsetzen, vorausgesetzt das Casino akzeptiert den Teilbetrag (bei manchen Transaktionen muss der Code vollständig eingelöst werden, Restguthaben bleibt dann auf der Karte). Das Spielangebot konzentriert sich auf Merkur-Titel: Book of Ra, Blazing Star, Eye of Horus, Fishin‘ Frenzy. Wer diese Klassiker aus der Offline-Spielhalle kennt, findet hier die GGL-konforme Online-Variante.
Die Gauselmann-Gruppe existiert seit 1957, betreibt in Deutschland und Europa Tausende Spielhallen und Automatenbetriebe. Die Online-Präsenz ist vergleichsweise neu (JackpotPiraten 2021, BingBong 2022), aber technisch sauber umgesetzt. Auszahlungen über Banküberweisung dauern 1 bis 3 Werktage, Identitätsprüfung wird spätestens bei der ersten Auszahlung verlangt. Keine Paysafecard-Auszahlungen, wie bei allen GGL-Casinos.
Löwen Play — 70 Jahre Erfahrung, GGL-konform
Löwen Play bringt die Tradition der Löwen-Spielhallen (gegründet 1949) ins Netz. Betrieben von LP ES PLC (Malta) für internationale Märkte, hält Löwen Play seit 2021 eine GGL-Lizenz für Deutschland. Die Marke gehört zur Löwen Entertainment-Gruppe, die in Deutschland und den Niederlanden knapp 350 Spielhallen betreibt. Wer in den 1990ern oder 2000ern mal eine Löwen-Spielhalle betreten hat, kennt die Atmosphäre — diese wird online fortgeführt, nur mit den Einschränkungen des GlüStV 2021.
Paysafecard wird als Einzahlungsmethode unterstützt, Mindestbetrag liegt bei 10 bis 20 Euro (variabel, abhängig vom aktuellen Bonusangebot). Ein Willkommensbonus ist verfügbar: 10 bis 100 Euro Bonus plus Freispiele bei der Ersteinzahlung. Die Umsatzbedingungen sind identisch mit denen aller GGL-Casinos — das Monatslimit von 1.000 Euro und das Einsatzlimit von 1 Euro pro Spin lassen ohnehin keine großen Bonus-Durchspiel-Orgien zu.
Auszahlungen laufen über Banküberweisung oder E-Wallets, Bearbeitungszeit 2 bis 4 Werktage. Identitätsprüfung ist Pflicht, spätestens bei der ersten Auszahlung. Löwen Play richtet sich an Spieler, die Vertrauen in eine deutsche Traditionsmarke setzen und die GGL-Regulierung als Qualitätsmerkmal sehen, nicht als Einschränkung.
Bet-at-home — Etablierter Anbieter seit 1999
Bet-at-home ist einer der Veteranen im deutschsprachigen Online-Glücksspiel. Gegründet 1999, war die Gesellschaft bis 2022 an der Wiener Börse notiert, bevor Flutter Entertainment (zu dem auch Betfair, PokerStars, FanDuel gehören) das Unternehmen übernahm. In Deutschland hält Bet-at-home seit 2021 eine GGL-Lizenz und steht auf der Whitelist.
Der Fokus liegt ähnlich wie bei bwin auf Sportwetten, ergänzt um virtuelle Automatenspiele. Paysafecard ist als Einzahlungsmethode verfügbar, Mindesteinzahlung branchenüblich 10 Euro. Auszahlungen über Banküberweisung oder E-Wallets, Bearbeitungszeit 1 bis 4 Werktage. Keine Paysafecard-Auszahlungen, wie bei allen hier gelisteten Anbietern.
Was Bet-at-home von bwin unterscheidet: weniger internationales Flair, dafür stärkere Fokussierung auf den deutschsprachigen Markt (Deutschland, Österreich, Schweiz). Die GGL-Lizenz gilt nur für Deutschland, in Österreich und der Schweiz gelten andere Lizenzen. Die Plattform ist technisch solide, der Kundendienst deutschsprachig und erreichbar. Wer einen etablierten Anbieter mit langer Historie sucht und primär auf Sportwetten setzt, ist hier richtig.
Jokerstar — Über 850 Spiele mit deutscher Lizenz
Jokerstar ist der jüngste Marktteilnehmer in dieser Liste — GGL-Lizenz seit August 2022. Betrieben von der Jokerstar Entertainment GmbH, positioniert sich die Marke als eine der größten lizenzierten Spielotheken in Deutschland (laut eigener Aussage). Das Spielangebot umfasst über 850 virtuelle Automatenspiele von Merkur, Novomatic und Pragmatic Play. Wer Vielfalt sucht und nicht nur die Merkur-Klassiker spielen will, findet hier mehr Auswahl als bei JackpotPiraten oder BingBong.
Paysafecard wird als Einzahlungsmethode akzeptiert, Mindesteinzahlung liegt bei 10 Euro. Auszahlungen über Banküberweisung dauern 2 bis 5 Werktage, E-Wallets sind als Alternative verfügbar. Identitätsprüfung läuft über Ausweis und Wohnsitzbestätigung, wie bei allen GGL-Anbietern Pflicht.
Der Vorteil gegenüber den älteren Marken: Jokerstar ist von Anfang an auf die GlüStV 2021-Architektur ausgelegt, keine Legacy-Altlasten aus der Vor-2021-Ära. Die Plattform ist modern, die Navigation klar, die OASIS-Integration reibungslos. Der Nachteil: keine jahrzehntelange Reputation wie Löwen Play oder Bet-at-home. Wer Wert auf Traditionsmarken legt, greift zu den Etablierten. Wer eine breite Spielauswahl unter GGL-Lizenz sucht, kann Jokerstar eine Chance geben.
Offshore-Alternativen — Casinos ohne GGL-Lizenz
Neben den GGL-lizenzierten Anbietern existiert ein paralleler Markt: Offshore-Casinos mit Lizenzen aus Curaçao, Anjouan oder Malta (letztere nur für Nicht-DE-Spieler). Diese Casinos akzeptieren Paysafecard, operieren aber außerhalb der deutschen Regulierung. Das bedeutet: keine OASIS-Anbindung, keine LUGAS-Überwachung, kein 1.000-Euro-Monatslimit, kein 1-Euro-Einsatzlimit, keine 5-Sekunden-Regel.
Beispiele aus dem aktuellen Anbietermarkt: Casinova (Curaçao-Lizenz), Betwest (Curaçao-Lizenz), Kingmaker (Anjouan-Lizenz). Die konkreten Anbieter wechseln häufig — Domains werden umgezogen, Lizenzen neu vergeben, Marken rebrandet. Die rechtliche Einordnung ist klar: Diese Casinos besitzen keine deutsche Lizenz, ihr Betrieb in Deutschland bewegt sich in einer Grauzone. Die GGL hat keine Handhabe gegen Offshore-Anbieter, solange diese nicht aktiv in Deutschland werben oder Server in DE betreiben.
Was Sie wissen müssen, wenn Sie Offshore-Casinos mit Paysafecard nutzen:
- Keine OASIS-Sperre. Selbst wenn Sie sich über OASIS bundesweit gesperrt haben, können Sie bei Offshore-Casinos weiterspielen. Das Schutzsystem greift nicht.
- Höhere Einsatzlimits. Statt 1 Euro pro Spin sind 5, 10, 50 Euro möglich. Das Monatslimit von 1.000 Euro existiert nicht.
- Kein Rechtsschutz. Streitigkeiten mit Offshore-Casinos landen nicht vor deutschen Gerichten. Die Lizenzgeber in Curaçao oder Anjouan bieten keine effektive Spielerbeschwerde.
- Auszahlungsverzögerungen. Offshore-Casinos zahlen oft langsamer aus als GGL-Anbieter, KYC-Prozesse ziehen sich, Gewinne werden manchmal mit Verweis auf Bonusbedingungen einbehalten.
- Paysafecard-Akzeptanz variabel. Manche Offshore-Casinos akzeptieren Paysafecard nur für Einzahlungen aus bestimmten Ländern, andere blocken deutsche Spieler ganz.
Die ehrliche Einschätzung: Offshore-Casinos sind keine kriminellen Organisationen, aber auch keine regulierten Anbieter. Wer bewusst auf die GlüStV-Beschränkungen verzichten will (und die Konsequenzen — fehlender Spielerschutz, Rechtsrisiko — akzeptiert), findet dort Alternativen. Wer Sicherheit und Rechtskonformität sucht, bleibt bei den GGL-lizenzierten Anbietern.
Paysafecard ohne Anmeldung — geht das noch?
Die kurze Antwort: Ja, aber mit Einschränkungen. Sie können Paysafecard-Codes ohne myPaysafe-Konto kaufen und im Casino einlösen — der Code funktioniert auch ohne Registrierung beim Herausgeber. Allerdings ziehen zwei Entwicklungen die Schlinge enger: EU-Geldwäsche-Richtlinien und Casino-KYC.
Beim Kauf: Barzahlung im Einzelhandel für Codes bis 100 Euro läuft meist ohne Identitätsprüfung. Der Kassierer scannt die Karte, Sie zahlen, Sie gehen. Darüber hinaus (100+ Euro) verlangen Händler zunehmend Ausweisvorlage, manche verkaufen höhere Beträge nur noch gegen Registrierung. Online-Kauf auf paysafecard.com ist nur mit myPaysafe-Konto möglich — keine Anonymität mehr.
Beim Einlösen im Casino: Die Paysafecard selbst verlangt keine Identitätsprüfung, wenn Sie den Code eingeben. Das Casino aber schon. GGL-lizenzierte Anbieter führen spätestens bei der ersten Auszahlung eine KYC-Prüfung durch (Ausweis, Wohnsitzbestätigung, manchmal Gehaltsnachweis). Sie können mit Paysafecard anonym einzahlen, aber Sie kommen nicht anonym wieder raus. Gewinne werden erst ausgezahlt, wenn die Identität verifiziert ist.
Offshore-Casinos handhaben KYC lockerer, manche verzichten ganz darauf bis zu bestimmten Auszahlungsschwellen (z.B. 2.000 Euro). Dafür fehlt der rechtliche Schutz — siehe Abschnitt Offshore-Alternativen.
Die EU-Geldwäsche-Richtlinie (AMLD5, in Kraft seit 2020) hat Prepaid-Karten ins Visier genommen. Anonyme Transaktionen über 150 Euro sind verboten, unterhalb dieser Schwelle müssen Anbieter verdächtige Muster melden. Paysafecard setzt das um, indem Codes ab 100 Euro nur noch mit Identitätsnachweis verkauft werden (faktisch liegt die Schwelle niedriger als gesetzlich vorgeschrieben). Ein myPaysafe-Konto verlangt KYC unabhängig vom Betrag — Ausweis, Adressnachweis, manchmal Video-Identifikation.
Die Folge: Anonymität ist nur noch bei kleinen Beträgen gegeben (bis 50 Euro, faktisch). Wer regelmäßig größere Summen einzahlt, kommt um ein myPaysafe-Konto nicht herum. Wer Gelegenheitsspieler ist und kleine Beträge bewegt, kann weiterhin bar kaufen und anonym einzahlen — solange das Casino nicht zur Identitätsprüfung auffordert.
Praktischer Fall: Sie kaufen bar eine 25-Euro-Paysafecard, zahlen bei einem GGL-Casino ein, spielen, gewinnen 200 Euro. Bei der Auszahlung verlangt das Casino KYC-Dokumente. Sie laden Ausweis und Stromrechnung hoch, das Casino prüft (1–3 Werktage), gibt die Auszahlung frei. Ab diesem Moment ist Ihre Identität im System — künftige Einzahlungen mit Paysafecard bleiben technisch anonym, aber das Casino kennt Sie bereits.
Ein weiterer Aspekt: OASIS. GGL-Casinos prüfen bei jeder Registrierung, ob Sie in der OASIS-Datenbank gesperrt sind. Diese Prüfung läuft über Name und Geburtsdatum — keine Anonymität möglich. Selbst wenn Sie mit bar gekaufter Paysafecard einzahlen, hat das Casino Ihre Identität bei der Anmeldung erfasst. Anonymität im regulierten deutschen Markt endet bei der Registrierung, nicht erst bei der Auszahlung.
Kann ich Paysafecard ohne myPaysafe-Konto nutzen?
Ja. Ein myPaysafe-Konto ist optional, nicht Pflicht. Sie können Codes im Einzelhandel bar kaufen und direkt im Casino einlösen, ohne je ein Konto zu erstellen. Der Nachteil: Nach 30 Tagen Inaktivität zieht Paysafecard 3 Euro Wartungsgebühr monatlich vom Restguthaben ab. Ein myPaysafe-Konto verhindert diese Gebühr, erfordert aber Registrierung mit Identitätsprüfung. Wer Codes schnell einsetzt, braucht kein Konto. Wer Guthaben länger lagert oder mehrere Codes kombinieren will, profitiert vom Konto.
Mindesteinzahlung und Limits — kann ich 5 Euro einzahlen?
Die 5-Euro-Paysafecard existiert, aber ihre Einsetzbarkeit hängt vom Casino ab. Merkur Slots (JackpotPiraten, BingBong) akzeptiert Einzahlungen ab 1 Euro — eine 5-Euro-Karte funktioniert dort problemlos, vorausgesetzt das Casino erlaubt Teileinlösungen (Restguthaben bleibt auf der Karte). Die meisten anderen GGL-Casinos verlangen Mindesteinzahlungen von 10 bis 20 Euro. Eine 5-Euro-Karte bleibt dann unbrauchbar, es sei denn, Sie kombinieren zwei Codes zu 10 Euro (was wiederum ein myPaysafe-Konto voraussetzt).
Praktischer Test der Mindestbeträge:
- Merkur Slots: 1 Euro
- bwin: 10 Euro
- Bet-at-home: 10 Euro
- Jokerstar: 10 Euro
- Löwen Play: 10–20 Euro (variabel)
- Offshore-Casinos: meist 10 Euro, manche 5 Euro (Casinova, Betwest)
Wenn Ihr Ziel-Casino 10 Euro Mindesteinzahlung verlangt und Sie nur eine 5-Euro-Karte haben, bleiben zwei Optionen: eine zweite Karte kaufen und kombinieren (mit myPaysafe-Konto), oder eine 10-Euro-Karte von vornherein kaufen. Die Kombination ohne Konto ist technisch nicht möglich — Sie können zwar nacheinander zwei Codes eingeben, aber das Casino wertet das als zwei separate Transaktionen zu je 5 Euro, nicht als eine zu 10 Euro.
Die Logik hinter Mindesteinzahlungen: Casinos wollen Transaktionskosten minimieren. Jede Einzahlung kostet das Casino Gebühren (an den Zahlungsdienstleister, an Paysafecard, an die eigene Buchhaltung). Bei 1-Euro-Einzahlungen übersteigen die Kosten oft den Ertrag. Merkur Slots akzeptiert 1 Euro als Marktpositionierung — niedrigste Schwelle, höchste Zugänglichkeit. Die anderen GGL-Casinos setzen auf 10 Euro als wirtschaftlich sinnvollen Mindestwert.
Strategien für kleine Budgets:
- Merkur Slots nutzen: 1-Euro-Minimum, 5-Euro-Karte funktioniert.
- 10-Euro-Karte kaufen: Passt bei den meisten Casinos, kein Kombinationsaufwand.
- myPaysafe-Konto einrichten, zwei 5-Euro-Codes kombinieren: Aufwändig, aber machbar.
- Auf Aktionen warten: Manche Casinos senken zeitweise die Mindesteinzahlung (z.B. bei Promotions).
Was passiert, wenn Sie eine 5-Euro-Karte bei einem Casino mit 10-Euro-Minimum versuchen? Das Casino lehnt die Transaktion ab: "Mindesteinzahlung 10 Euro, Ihre Eingabe 5 Euro, bitte erhöhen Sie den Betrag." Der Code wird nicht angetastet, das Guthaben bleibt drauf. Sie können den Code später bei einem anderen Casino mit niedrigerem Minimum einsetzen oder eine zweite Karte kaufen.
Kann ich eine 5-Euro-Paysafecard im Casino einlösen?
Ja, aber nur bei Casinos mit Mindesteinzahlung von 5 Euro oder weniger. Merkur Slots (1 Euro Minimum) funktioniert. Die meisten anderen GGL-Casinos verlangen 10 Euro und lehnen 5-Euro-Einzahlungen ab. Offshore-Casinos handhaben das unterschiedlich — manche akzeptieren 5 Euro, andere nicht. Prüfen Sie das Mindesteinzahlungslimit im Casino-Kassenbereich, bevor Sie eine 5-Euro-Karte kaufen.
GGL-Regulierung und das 1.000-Euro-Limit
Seit dem Glücksspielstaatsvertrag 2021 gilt in Deutschland ein anbieterübergreifendes Einzahlungslimit von 1.000 Euro pro Monat. Dieses Limit wird über das LUGAS-System (Limitüberwachungs- und Aufsichtssystem) zentral überwacht. Wenn Sie bei bwin 400 Euro einzahlen, bei Merkur Slots 300 Euro und bei Jokerstar 300 Euro, sind die 1.000 Euro erreicht — weitere Einzahlungen bei jedem GGL-Casino werden für den Rest des Monats blockiert.
Paysafecard unterliegt diesem Limit. Die Zahlungsmethode spielt keine Rolle — ob Sie per Paysafecard, Banküberweisung, Kreditkarte oder Giropay einzahlen, alles wird auf das 1.000-Euro-Monatskonto angerechnet. Das Casino meldet jede Transaktion in Echtzeit an LUGAS, das System prüft, ob Ihr monatliches Budget überschritten ist. Wenn ja, wird die Einzahlung abgelehnt, egal welche Methode Sie verwenden.
Das Limit ist spielerbasiert, nicht kasinobasiert. Sie können es nicht umgehen, indem Sie bei vielen verschiedenen Casinos kleine Beträge einzahlen. LUGAS kennt Ihre Identität (Name, Geburtsdatum, Wohnsitz) und summiert alle Einzahlungen anbieterübergreifend. Das System ist technisch robust — Umgehungsversuche über Zweitkonten, falsche Angaben oder VPN scheitern an der Identitätsprüfung.
Offshore-Casinos ohne GGL-Lizenz sind nicht an LUGAS angebunden. Einzahlungen dort werden nicht auf Ihr deutsches 1.000-Euro-Limit angerechnet. Das ist kein Freibrief, sondern ein Hinweis darauf, dass Offshore-Casinos außerhalb der deutschen Spielerschutzarchitektur operieren. Wer das 1.000-Euro-Limit als Einschränkung empfindet und gezielt umgehen will, findet Offshore-Alternativen. Wer das Limit als Schutz vor übermäßigem Verlust sieht, bleibt im GGL-regulierten Bereich.
LUGAS ist ein Echtzeit-Monitoringsystem, das seit Juli 2021 operativ ist. Jede GGL-lizenzierte Spielstätte (Online-Casino, Sportwettenanbieter, Online-Poker, virtuelle Automatenspiele) ist angeschlossen. Das System erfasst Einzahlungen, Einsätze, Gewinne und Verluste spielerbasiert. Wenn Sie das 1.000-Euro-Limit erreichen, blockiert LUGAS nicht nur weitere Einzahlungen, sondern meldet das auch an die GGL. Wiederholte Grenzgänger (Spieler, die regelmäßig das Limit ausreizen) können zusätzlich überwacht werden.
Das Limit gilt kalendermonatlich. Am 1. jedes Monats um 00:00 Uhr setzt LUGAS Ihren Zähler auf null zurück. Sie können wieder bis zu 1.000 Euro einzahlen. Das System berücksichtigt keine Auszahlungen — wenn Sie 1.000 Euro einzahlen, 2.000 Euro gewinnen und 2.000 Euro auszahlen lassen, bleibt Ihr Einzahlungslimit für den Monat bei 1.000 Euro erschöpft. Sie können nicht erneut 1.000 Euro einzahlen, nur weil Sie Gewinne erzielt haben.
Kritik am Limit: Spielerschützer sehen das 1.000-Euro-Limit als wirksame Präventionsmaßnahme gegen Spielsucht. Spieler mit höherem Budget kritisieren es als bevormundend — wer mehr Geld hat und verantwortungsvoll spielt, wird künstlich beschränkt. Die Folge: Ein Teil der Spieler weicht auf Offshore-Casinos aus, wo das Limit nicht gilt. Das untergräbt den Spielerschutz (kein OASIS, kein LUGAS) und führt zu einer Marktspaltung.
Sonderfall: Erhöhung des Limits. Der GlüStV 2021 sieht keine Möglichkeit vor, das 1.000-Euro-Limit individuell zu erhöhen. Anders als in einigen anderen Ländern (z.B. Schweden, wo Spieler nach Einkommensnachweis höhere Limits beantragen können) ist das deutsche Limit starr. Ausnahmen gibt es nicht — auch nicht für vermögende Spieler, auch nicht für professionelle Pokerspieler.
Unterliegt Paysafecard dem 1.000-Euro-Monatslimit bei GGL-Casinos?
Ja. Jede Paysafecard-Einzahlung bei einem GGL-lizenzierten Casino wird auf das anbieterübergreifende Monatslimit von 1.000 Euro angerechnet. Die Zahlungsmethode spielt keine Rolle — LUGAS summiert alle Einzahlungen unabhängig davon, ob Sie Paysafecard, Banküberweisung oder Kreditkarte verwenden. Sobald Sie im laufenden Monat 1.000 Euro eingezahlt haben (egal bei welchen GGL-Casinos), blockiert das System weitere Einzahlungen bis zum Monatswechsel.
Auszahlung mit Paysafecard — Mythos und Realität
Paysafecard unterstützt keine Auszahlungen im Casino-Kontext. Das ist keine Einschränkung einzelner Casinos, sondern eine grundsätzliche Produkteigenschaft. Paysafecard ist als Einzahlungsmethode konzipiert, nicht als Auszahlungsinstrument. Gewinne können nicht auf den ursprünglichen Code zurückgebucht werden.
Warum nicht? Technisch wäre es möglich, Guthaben auf ein myPaysafe-Konto zu überweisen. Paysafecard bietet das aber nicht für Glücksspielgewinne an — regulatorische Gründe, Geldwäsche-Prävention, Geschäftsmodell. Die Paysafe Group verdient an Verkaufsprovisionen, nicht an Auszahlungen. Außerdem erschwert die Anonymität von Prepaid-Codes die Rückverfolgung — eine Auszahlung auf einen anonymen Code würde KYC-Anforderungen unterlaufen.
Die Paysafe Group hat sich strategisch entschieden, Paysafecard als Einzahlungs-Oneway zu positionieren. Das Produkt richtet sich an Nutzer, die ihre Bankdaten schützen wollen, nicht an solche, die ein vollwertiges Zahlungskonto brauchen. Für bidirektionale Zahlungen bietet Paysafe andere Produkte an (Skrill, Neteller), die beide volle Auszahlungsfunktionen haben — aber auch beide eine Registrierung mit KYC verlangen.
Ein weiterer Grund: Glücksspielgewinne unterliegen in vielen Ländern besonderen regulatorischen Anforderungen. Eine Auszahlung muss nachvollziehbar sein (wer hat gewonnen, wo, wie viel). Anonyme Prepaid-Codes erfüllen diese Anforderung nicht. Casinos sind verpflichtet, Auszahlungen an verifizierte Personen zu leisten — das geht nicht über einen 16-stelligen Code ohne Inhabername.
Ihre Auszahlungsoptionen bei GGL-Casinos:
Banküberweisung: Standard bei allen GGL-Anbietern. Bearbeitungszeit 1 bis 5 Werktage, Identitätsprüfung Pflicht. Keine Gebühren seitens des Casinos (manche Banken erheben Gutschriftsgebühren, aber das ist bankseitig, nicht casinoseitig). Sie geben Ihre IBAN ein, das Casino überweist nach KYC-Prüfung direkt auf Ihr Konto. Der Verwendungszweck nennt meist den Casino-Namen oder eine neutrale Bezeichnung ("Online-Entertainment", "Gaming Services"), keine explizite Nennung von Glücksspiel.
Vorteil: Direkt auf Ihr Konto, kein Zwischenhändler, gebührenfrei. Nachteil: Wartezeit (1–5 Tage), Bankdaten gehen ans Casino, Verwendungszweck im Kontoauszug sichtbar (wenn auch oft neutral formuliert).
E-Wallets (Skrill, Neteller): Schneller als Banküberweisung (1–3 Werktage), aber nicht bei allen GGL-Casinos verfügbar. Skrill und Neteller verlangen eigene KYC-Prüfungen — Sie müssen dort ein Konto eröffnen, Ausweis hochladen, Adresse verifizieren. Das Casino zahlt auf Ihr Skrill/Neteller-Konto aus, Sie transferieren von dort auf Ihr Bankkonto (oder nutzen die Skrill/Neteller-Mastercard).
Vorteil: Schneller als Banküberweisung, zusätzliche Anonymitätsebene (Ihre Bank sieht nur "Skrill" im Verwendungszweck, nicht das Casino). Nachteil: Zusätzliches Konto erforderlich, Gebühren für Währungsumrechnung und Inaktivität (Skrill 5 Euro nach 12 Monaten Inaktivität, Neteller ähnlich), KYC bei E-Wallet-Anbieter nötig.
Kreditkarte (selten): Manche Casinos bieten Rückbuchung auf die Einzahlungs-Kreditkarte an, aber nicht, wenn die Einzahlung per Paysafecard erfolgte. Logik: Die Auszahlung soll über dieselbe Methode laufen wie die Einzahlung (Anti-Geldwäsche-Regel). Da Paysafecard keine Auszahlungen unterstützt, müssen Sie eine Alternativmethode angeben.
Praktischer Workflow: Sie zahlen mit Paysafecard ein, spielen, gewinnen. Bei der ersten Auszahlung verlangt das Casino Identitätsnachweis (Ausweis, Wohnsitzbestätigung), Sie wählen Banküberweisung als Auszahlungsmethode, geben Ihre IBAN ein, das Casino überweist nach Prüfung (1–5 Werktage). Nachfolgende Auszahlungen laufen schneller, die Identität ist bereits verifiziert.
Die KYC-Prüfung bei der ersten Auszahlung ist Standard. Das Casino verlangt:
- Ausweiskopie: Personalausweis oder Reisepass, beide Seiten lesbar, nicht abgelaufen.
- Wohnsitznachweis: Stromrechnung, Kontoauszug, Meldebescheinigung — nicht älter als 3 Monate, Name und Adresse müssen mit den Registrierungsdaten übereinstimmen.
- Manchmal: Zahlungsnachweis: Wenn Sie per Banküberweisung eingezahlt haben (nicht bei Paysafecard), verlangt das Casino Nachweis, dass die IBAN Ihnen gehört (Kontoauszug mit sichtbarer IBAN).
- Manchmal: Gehaltsnachweis: Bei Auszahlungen über 5.000 Euro oder wiederholten hohen Gewinnen verlangen manche Casinos Einkommensnachweis (Gehaltsabrechnung, Steuerbescheid) — Geldwäsche-Prävention.
Sie laden die Dokumente im Casino-Konto hoch (meist unter "Einstellungen" → "Verifizierung" oder "Dokumente"). Das Casino prüft (1–3 Werktage), gibt Ihr Konto für Auszahlungen frei oder fordert nach, falls Dokumente unleserlich sind. Nach erfolgreicher Verifizierung löst das Casino die Auszahlung aus.
Bei Offshore-Casinos: Auszahlungen über E-Wallets oder Kryptowährungen sind häufiger als Banküberweisung. Manche Offshore-Casinos zahlen nur über die Methode aus, mit der Sie eingezahlt haben — das funktioniert bei Paysafecard nicht, also werden Sie zur Angabe einer Alternativmethode aufgefordert. Bearbeitungszeiten sind länger (1–7 Tage), KYC-Prüfungen weniger standardisiert. Verzögerungen und Nachfragen sind häufiger als bei GGL-Casinos.
Offshore-Casinos ohne deutsche Lizenz haben manchmal restriktivere Auszahlungsbedingungen:
- Bonusumsatz-Anforderungen: 35-fach oder höher, bei GGL-Casinos durch GlüStV auf 35-fach begrenzt.
- Maximale Auszahlung pro Woche/Monat: Manche Offshore-Casinos begrenzen Auszahlungen auf 5.000 Euro pro Woche, egal wie viel Sie gewonnen haben.
- KYC-Verzögerungen: Offshore-Casinos fordern manchmal zusätzliche Dokumente (Selfie mit Ausweis, Video-Ident), die Prüfung dauert länger.
- Gebühren: Manche Offshore-Casinos erheben Auszahlungsgebühren (2–5 % des Betrags oder Pauschalgebühr).
Kann ich Gewinne auf eine neue Paysafecard auszahlen lassen? Nein, das funktioniert nicht. Auch wenn Sie bei Paysafecard eine neue Karte kaufen und dem Casino die PIN mitteilen würden — Paysafecard lädt keine Gewinne auf Codes. Das System ist technisch darauf ausgelegt, Guthaben zu verkaufen (Sie kaufen Code) und abzubuchen (Sie geben Code im Shop/Casino ein), nicht Guthaben aufzuladen.
Ist eine Auszahlung über Paysafecard im Casino möglich?
Nein. Paysafecard unterstützt keine Auszahlungen im Glücksspielkontext. Gewinne müssen über Banküberweisung, E-Wallets (Skrill, Neteller) oder andere Methoden abgehoben werden. Das gilt für GGL-Casinos und Offshore-Casinos gleichermaßen — es ist eine produktseitige Einschränkung von Paysafecard, keine Entscheidung der Casinos.
Vor- und Nachteile von Paysafecard im Casino
Vorteile:
- Keine Bankdaten nötig. Der 16-stellige Code ersetzt Kontonummer und Kreditkarte. Sie geben keine sensiblen Finanzdaten an das Casino weiter.
- Sofortige Gutschrift. Das Guthaben erscheint binnen Sekunden auf dem Spielerkonto, keine Wartezeit wie bei Banküberweisung.
- Kostenkontrolle. Der Betrag auf der Karte ist Ihr Maximum. Sie können nicht mehr ausgeben, als Sie vorher gekauft haben — keine Überziehung, keine Kreditlinie.
- Weit verbreitet. Über 650.000 Verkaufsstellen in Deutschland, von Tankstellen bis Supermärkten. Online-Kauf ebenfalls möglich (mit myPaysafe-Konto).
- Kombinierbar. Bis zu zehn Codes können in einer Transaktion zusammengeführt werden (mit myPaysafe-Konto oder an unterstützenden Kassen).
Nachteile:
- Keine Auszahlung. Gewinne müssen über andere Methoden abgehoben werden, Paysafecard ist Einbahnstraße.
- Wartungsgebühr. Nach 30 Tagen ungenutzt zieht Paysafecard 3 Euro monatlich ab (ohne myPaysafe-Konto). Codes nicht horten, sondern zügig einsetzen.
- Gültigkeitsfrist. Nach 12 Monaten wird der Code gesperrt. Restguthaben kann zurückerstattet werden, aber mit 5 Prozent Gebühr (max. 5 Euro).
- Mindesteinzahlungen. Viele Casinos verlangen 10 Euro Minimum, 5-Euro-Codes bleiben dann unbrauchbar (außer bei Merkur Slots mit 1-Euro-Minimum).
- Kein Käuferschutz. Anders als bei Kreditkarte oder PayPal gibt es keine Rückbuchungsmöglichkeit bei Streitigkeiten. Einmal eingegeben, ist das Guthaben weg.
Fallen Gebühren bei der Nutzung von Paysafecard im Casino an?
Ja, aber nicht bei der Einzahlung selbst. Casinos erheben keine Gebühren für Paysafecard-Einzahlungen. Die Gebühren fallen auf Paysafecard-Seite an: 3 Euro Wartungsgebühr monatlich nach 30 Tagen Inaktivität (ohne myPaysafe-Konto), 2 Euro Kontogebühr ab dem 13. Monat Inaktivität (mit myPaysafe-Konto), 5 Prozent Rückerstattungsgebühr (max. 5 Euro) bei Guthabenrückgabe. Währungsumrechnungen kosten extra, wenn Sie in einer anderen Währung einzahlen als auf der Karte hinterlegt ist.
Alternativen zu Paysafecard
Wenn Paysafecard nicht passt — wegen fehlender Auszahlungsoption, Wartungsgebühren oder Mindesteinzahlungsproblemen — gibt es Alternativen mit ähnlichem Sicherheitsprofil:
Trustly: Sofortüberweisung direkt vom Bankkonto, keine Registrierung nötig. Auszahlungen möglich (1–3 Werktage). Von den meisten GGL-Casinos unterstützt. Vorteil: bidirektional (Ein- und Auszahlung). Nachteil: Bankdaten werden an Trustly weitergegeben (wenn auch verschlüsselt).
Giropay: Ähnlich wie Trustly, über das deutsche Banken-Netzwerk. Sofortige Einzahlung, Auszahlungen über Banküberweisung. GGL-Casinos unterstützen es breit. Vorteil: deutsches System, bekannt. Nachteil: keine direkte Auszahlungsfunktion.
Skrill / Neteller: E-Wallets mit Casino-Fokus. Ein- und Auszahlungen möglich, oft schneller als Banküberweisung (1–3 Tage). Erfordern eigene Registrierung mit KYC. Gebühren für Währungsumrechnung und Inaktivität. Vorteil: bidirektional, schnell. Nachteil: zusätzliches Konto, Gebührenstruktur komplex.
Banküberweisung (klassisch): Langsam (1–5 Tage), aber gebührenfrei und bei allen Casinos verfügbar. Vorteil: keine Zwischenhändler, direkt vom Konto. Nachteil: Wartezeit, Bankdaten gehen ans Casino.
Paysafecard bleibt die beste Wahl für Spieler, die Wert auf Anonymität bei der Einzahlung legen und die Nachteile (keine Auszahlung, Gebühren) akzeptieren. Wer bidirektionale Zahlungen braucht, greift zu Trustly oder E-Wallets.
Kann ich mehrere Paysafecard-Codes kombinieren?
Ja, bis zu zehn Codes können in einer Transaktion kombiniert werden. Das funktioniert mit einem myPaysafe-Konto (Sie laden alle Codes ins Konto hoch und zahlen vom Gesamtguthaben ein) oder direkt an der Casino-Kasse, wenn diese Multi-PIN-Eingabe unterstützt. Ohne myPaysafe-Konto und ohne Multi-PIN-Unterstützung müssen Sie die Codes einzeln einlösen, was das Casino als separate Transaktionen wertet — nicht kombiniert zu einer Summe.
Geschrieben von der Redaktion „Casino ohne Einzahlung Deutschland”.