Online Casino auf Rechnung — die Wahrheit über „Kauf auf Rechnung" beim Glücksspiel
 Verfügbar in DE
Wer im E-Commerce auf Rechnung kauft, zahlt erst nach Erhalt der Ware. Bequem, sicher, vertraut. Die Frage liegt also nahe: Geht das auch im Online-Casino? Einzahlen, spielen, später bezahlen — vielleicht per Klarna Rechnung oder einem anderen Pay-Later-Dienst?
Die kurze Antwort: Nein. Kein lizenziertes Casino in Deutschland bietet „Kauf auf Rechnung" an. Auch nicht als Klarna Pay Later, PayPal Pay in 4 oder unter irgendeinem anderen Namen. Nicht bei GGL-Anbietern, nicht bei Offshore-Marken. Die Option existiert schlicht nicht.
Warum das so ist — und welche Zahlungsmethoden stattdessen funktionieren — klären die nächsten Absätze. Wer nach „Casino auf Rechnung" sucht, sucht im Grunde nach flexiblen, schnellen Einzahlungen ohne Kreditkarte. Die gibt es. Nur eben nicht mit Zahlungsziel.
Die Suchanfrage „online casino auf rechnung" liefert monatlich Hunderte Treffer in Deutschland. Spieler, die aus dem E-Commerce an den Komfort von Klarna Pay Later oder Billpay gewöhnt sind, erwarten dasselbe beim Glücksspiel. Sie landen auf Affiliate-Seiten, die „Beste Casinos auf Rechnung" versprechen — und führen am Ende zu Anbietern mit Klarna Sofort, Trustly oder Giropay. Alles Sofortzahlungen, keine Rechnungen.
Die Verwechslung ist nachvollziehbar. Klarna ist im E-Commerce synonym mit „später zahlen". Im Casino bedeutet Klarna aber Echtzeitüberweisung. Die Marke ist dieselbe, das Produkt ein anderes. Dieses Missverständnis erklärt die Nachfrage — und die Enttäuschung, wenn an der Kasse kein „Pay in 30 days" auftaucht.
Drei Gründe blockieren die Option: Regulatorische Verbote, geschäftliche Entscheidungen der Zahlungsdienstleister und technische Unmöglichkeit. Alle drei greifen ineinander. Ein einzelner Akteur könnte sie nicht aufheben, selbst wenn er wollte. Der Glücksspielstaatsvertrag verbietet Kreditvergabe für Spielzwecke, Klarna und PayPal schließen Casinos aus ihren Pay-Later-AGB aus, und die Casino-Software selbst ist nicht für nachträgliche Zahlungen gebaut.
Was bleibt, sind Alternativen ohne Zahlungsziel. Fünf Methoden dominieren den deutschen Markt: Klarna Sofort, PayPal, Trustly, Giropay und Paysafecard. Alle funktionieren in unter einer Minute, alle sind bei GGL-Casinos weit verbreitet, alle erfordern keine Kreditkarte. Der einzige Unterschied zur „Rechnung": Das Geld fließt sofort, nicht später.
Online Casino auf Rechnung — die ehrliche Antwort
Kein Casino in Deutschland lässt dich auf Rechnung spielen. Kein einziger Anbieter auf der GGL-Whitelist, kein Offshore-Betreiber mit Curaçao- oder Malta-Lizenz. Die Suchphrase „Online Casino auf Rechnung" liefert zwar Treffer — Affiliate-Seiten, die das Thema aufgreifen —, aber keine einzige führt zu einem Casino, das die Funktion tatsächlich anbietet.
Der Grund ist einfach: Casino-Guthaben muss gedeckt sein, bevor du spielst. Nachträgliche Zahlung widerspricht der Logik des Echtgeld-Spiels. Dein Einsatz wird vom Guthaben abgebucht, der Gewinn gutgeschrieben — alles in Echtzeit. Eine Rechnung mit 14 oder 30 Tagen Zahlungsziel passt da nicht rein.
Zum Vergleich: Im E-Commerce erhältst du ein physisches Produkt oder einen Download, den du prüfen kannst. Das Geschäft ist abgeschlossen, bevor das Geld fließt. Im Casino ist das Geld selbst das Produkt — du setzt es ein, es verschwindet oder vermehrt sich. Würde ein Casino dir Guthaben ohne sofortige Zahlung geben, wäre das eine Kreditvergabe. Und die ist für Glücksspiel in Deutschland verboten.
Die GGL-Whitelist führt Stand August 2026 über 70 lizenzierte Anbieter. Nicht einer bietet „Kauf auf Rechnung" an. Auch internationale Lizenzen (Malta Gaming Authority, Curaçao eGaming) erlauben es nicht. Das ist kein Zufall und keine Marktlücke, die jemand bald schließt. Es ist regulatorische und wirtschaftliche Realität.
Ein Blick auf die verfügbaren Zahlungsmethoden bei bwin, Merkur Slots oder Löwen Play — drei prominente GGL-Anbieter — zeigt das Muster: Kreditkarte, Klarna Sofort, Trustly, Giropay, PayPal (teilweise), Paysafecard. Alles Sofortzahlungen. Keine Methode mit Zahlungsziel. Dasselbe Bild bei Offshore-Casinos: Mehr Auswahl, mehr Kryptowährungen, mehr E-Wallets — aber keine Rechnung.
Warum nicht? Drei Ebenen blockieren die Option: Regulatorisch verbietet der Glücksspielstaatsvertrag Kreditvergabe für Spielzwecke. Geschäftlich schließen Zahlungsdienstleister wie Klarna und PayPal Glücksspiel aus ihren Pay-Later-Bedingungen aus. Technisch würde nachträgliche Zahlung bedeuten, dass Casinos Guthaben ohne Deckung vergeben — ein Liquiditätsrisiko, das kein Betreiber eingeht.
Alle drei Gründe greifen ineinander. Selbst wenn ein Casino wollte — es könnte nicht. Der Payment Provider liefert die Infrastruktur nicht. Selbst wenn der Provider wollte — der Regulator würde es untersagen. Und selbst wenn beides möglich wäre — die Casino-Software ist nicht dafür gebaut.
Wer dennoch nach „Casinos auf Rechnung" sucht, sucht meist nach zwei Dingen: Erstens, schnelle Einzahlung ohne Kreditkarte. Zweitens, idealerweise ohne umständliche Registrierung bei einem separaten Zahlungsdienst. Beides gibt es — Trustly, Klarna Sofort und Giropay erfüllen beide Kriterien. Nur eben mit Sofortzahlung statt Zahlungsziel.
Kann man in deutschen Online-Casinos auf Rechnung spielen?
Nein. Weder bei GGL-lizenzierten Anbietern noch bei Offshore-Casinos. Die Zahlungsart „Kauf auf Rechnung" existiert im Glücksspiel nicht — aus regulatorischen, geschäftlichen und technischen Gründen.
Warum „Kauf auf Rechnung" im Casino nicht funktioniert
Drei Ebenen blockieren die Option. Keine ist verhandelbar.
Regulatorisch: Der Glücksspielstaatsvertrag 2021 (GlüStV) verpflichtet Anbieter zum Spielerschutz. Paragraf 4 Absatz 4 verbietet die Förderung von Spielsucht, Paragraf 6 Absatz 1 schreibt Schutzmaßnahmen vor. Kreditvergabe für Glücksspiel widerspricht dieser Logik frontal. Wer auf Rechnung spielen könnte, würde Geld einsetzen, das er noch nicht hat. Das Risiko, mehr auszugeben als geplant, steigt. Kein Regulator in Europa lässt das zu.
Deutschland geht sogar weiter: Das monatliche Einzahlungslimit von 1.000 Euro (OASIS-gesteuert, gilt über alle GGL-Casinos hinweg) setzt voraus, dass jede Einzahlung sofort erfasst wird. Eine Rechnung mit Zahlungsziel würde das System aushebeln — du könntest heute 1.000 Euro einzahlen, morgen weitere 1.000 „auf Rechnung", und das Limit wäre Makulatur.
Das OASIS-Sperrsystem (Onlineabfrage Spielerstatus) funktioniert nur, weil Transaktionen in Echtzeit gemeldet werden. Casinos melden jede Einzahlung an die zentrale Datenbank, das System prüft, ob das Monatslimit erreicht ist, und blockiert gegebenenfalls weitere Einzahlungen. Eine Rechnung mit 30 Tagen Zahlungsziel würde bedeuten: Die Einzahlung erfolgt heute, die Meldung ans System aber erst bei Zahlungseingang — zu spät.
Spielerschutz ist nicht optional. GGL-Lizenzen sind an strikte Auflagen gebunden. Wer dagegen verstößt, riskiert Bußgelder, Lizenzentzug, strafrechtliche Konsequenzen. Kein Betreiber würde das für eine Zahlungsmethode aufs Spiel setzen, die technisch ohnehin nicht funktioniert.
Geschäftlich: Zahlungsdienstleister wie Klarna, PayPal oder Billpay schließen Glücksspiel explizit aus ihren Pay-Later-Bedingungen aus. Ein Blick in die AGB genügt: Klarna Pay Later gilt für Warenkauf, Dienstleistungen, digitale Inhalte — aber nicht für Finanzprodukte, Kryptowährung oder Glücksspiel. PayPal formuliert es ähnlich. Der Grund: Glücksspiel ist Hochrisiko-Geschäft aus Sicht der Zahlungsabwicklung. Chargeback-Raten sind höher, rechtliche Rahmenbedingungen schwanken je nach Jurisdiktion, und die Gefahr von Zahlungsausfällen steigt, wenn Spieler mehr verlieren als geplant.
Selbst wenn ein Casino wollte — kein Payment Provider liefert die technische Infrastruktur dafür.
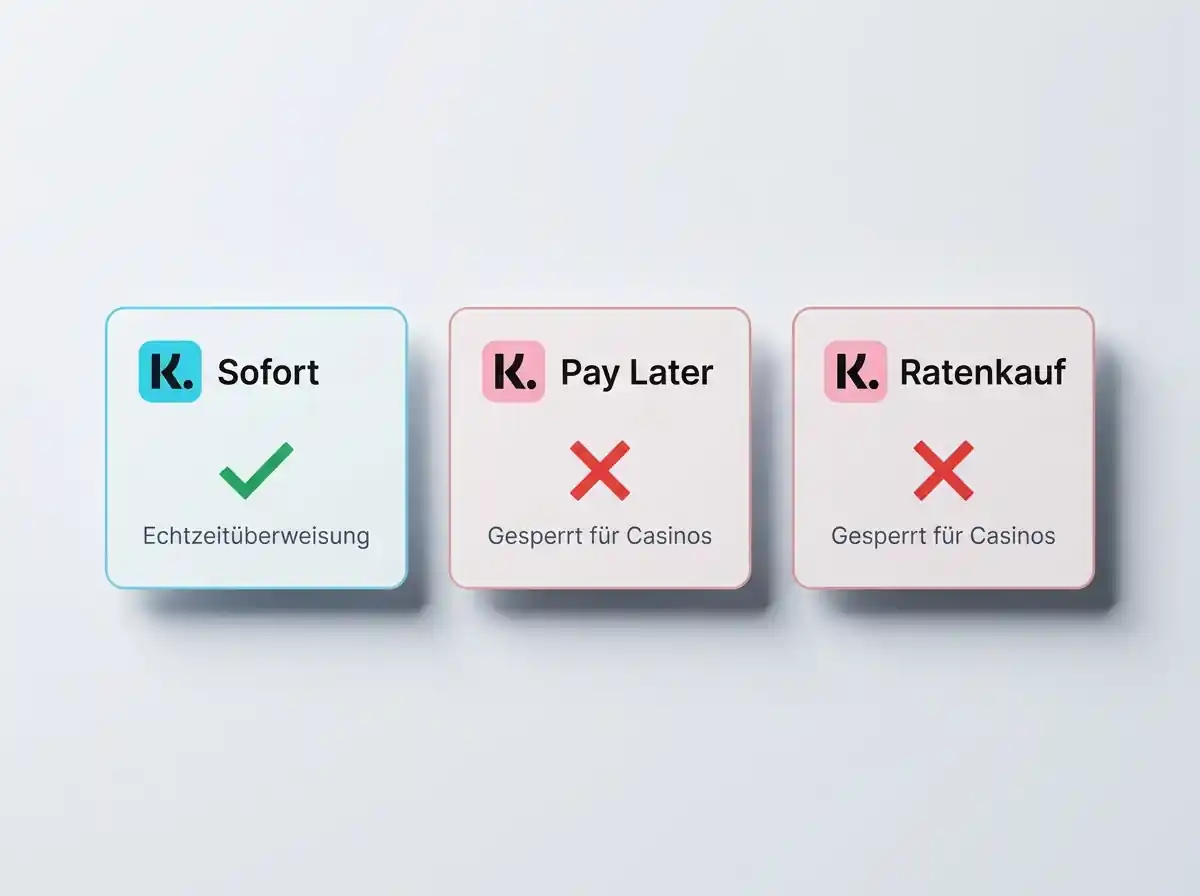
Klarna bietet drei Produkte an: Sofort (Echtzeitüberweisung), Pay Later (Rechnung in 30 Tagen), Ratenkauf (3–24 Monate). Nur Sofort funktioniert in Casinos, weil es keine Kreditfunktion hat. Pay Later und Ratenkauf sind in der Klarna-Backend-Konfiguration für Glücksspiel-Merchant-IDs gesperrt. Ein Casino könnte Klarna Pay Later nicht aktivieren, selbst wenn es die API-Integration fertig hätte. Die Freischaltung liegt bei Klarna, und Klarna lehnt ab.
PayPal hat nach der deutschen GGL-Regulierung viele Casinos aus seinem Netzwerk entfernt. Stand 2026 akzeptieren nur noch geschätzt 10 bis 15 GGL-Casinos PayPal — deutlich weniger als vor 2021. PayPal Pay Later (früher „Pay in 4") ist in Deutschland ohnehin nicht für Glücksspiel verfügbar.
Billpay, ein weiterer deutscher Rechnungskauf-Anbieter, arbeitet mit Tausenden E-Commerce-Shops zusammen. Kein einziger davon ist ein Casino. Die Branche ist kategorisch ausgeschlossen.
Technisch: Casino-Guthaben muss liquide sein. Wenn du 50 Euro einzahlst, bucht das Casino 50 Euro auf deinem Spielerkonto. Du setzt 10 Euro, gewinnst 30 — alles läuft über das Guthaben. Eine Rechnung würde bedeuten: Das Casino gibt dir 50 Euro Guthaben, ohne dass die 50 Euro existieren. Es wäre ein ungedecktes Versprechen. Das Casino trägt das Ausfallrisiko, falls du nicht zahlst. Kein seriöser Betreiber geht das ein.
Hinzu kommt: Auszahlungen laufen über dieselbe Methode wie Einzahlungen (in den meisten Fällen). Wie sollte eine Auszahlung auf eine „Rechnung" funktionieren? Das Modell kollabiert schon in der Theorie.
Casino-Software — egal ob Eigenentwicklung oder White-Label-Lösung von Anbietern wie SoftSwiss, EveryMatrix oder Digitain — ist für Echtzeit-Transaktionen gebaut. Einzahlung kommt rein, Payment Gateway meldet „erfolgreich", Guthaben wird gutgeschrieben, Spieler kann sofort spielen. Dieser Flow dauert Sekunden. Eine Rechnung würde bedeuten: Einzahlung kommt nicht rein, Casino bucht trotzdem Guthaben, Spieler spielt, gewinnt oder verliert, erst Wochen später wird abgerechnet. Die Software ist dafür nicht ausgelegt. Die Buchhaltung nicht. Die Risikomodelle nicht.
Ein weiteres Problem: Identitätsprüfung. Casinos müssen wissen, wer spielt (KYC — Know Your Customer, AML — Anti-Money Laundering). Bei Sofortzahlungen läuft die Prüfung parallel zur Einzahlung. Bei einer Rechnung müsste das Casino Guthaben vergeben, bevor die Identität final geklärt ist. Das öffnet Tür und Tor für Betrug, Geldwäsche, Mehrfachkonten.
Zusammengefasst: Drei Wände aus Beton. Regulatorisch verboten, geschäftlich blockiert, technisch unmöglich. Kein einzelner Akteur könnte die Option freischalten, selbst wenn er wollte. Das Casino bräuchte einen Payment Provider, der Provider bräuchte eine Ausnahme vom Regulator, der Regulator bräuchte eine Gesetzesänderung. Keine davon ist in Sicht.
Warum bieten Casinos keine Zahlung per Rechnung an?
Weil Glücksspiel sofortige Deckung erfordert und Kreditvergabe für Spielzwecke regulatorisch verboten ist. Zahlungsdienstleister schließen Casinos aus ihren Pay-Later-Programmen aus, und die technische Logik von Casino-Guthaben verträgt keine nachträgliche Zahlung.
Klarna im Casino — welche Dienste funktionieren (und welche nicht)
Klarna ist die bekannteste „Kauf auf Rechnung"-Marke in Deutschland. Logisch also, dass Spieler nach „Klarna Rechnung Casino" suchen. Das Problem: Klarna ist kein einzelnes Produkt, sondern ein Portfolio aus drei verschiedenen Zahlungsdiensten. Nur einer davon funktioniert im Casino — und der hat keine Kreditfunktion.
| Produkt | Funktionsweise | Casino-Verfügbarkeit | Kreditfunktion |
|---|---|---|---|
| Klarna Sofort | Echtzeitüberweisung direkt vom Girokonto | Ja, bei vielen GGL-Casinos | Nein |
| Klarna Pay Later | Rechnung in 30 Tagen | Nein, für Glücksspiel gesperrt | Ja |
| Klarna Ratenkauf | Zahlung in 3–24 Monatsraten | Nein, für Glücksspiel gesperrt | Ja |
Klarna Sofort (früher „Sofortüberweisung") ist eine direkte Banküberweisung. Du wählst Klarna an der Casino-Kasse, wirst zur Login-Seite deiner Bank weitergeleitet, autorisierst die Überweisung, fertig. Das Geld wird sofort vom Girokonto abgebucht und innerhalb von Sekunden im Casino gutgeschrieben. Keine Kreditlinie, kein Zahlungsziel, keine Bonitätsprüfung. Technisch identisch mit Trustly oder Giropay — nur unter Klarna-Branding.
Die Klarna Bank AB hat die Sofortüberweisung 2014 übernommen. Das Produkt existiert seit 2005, war ursprünglich eine eigenständige deutsche Firma (Payment Network AG, München), wurde von Klarna gekauft und ins Portfolio integriert. Heute läuft es unter dem Namen „Klarna Sofort", manchmal auch „Klarna Instant Bank Transfer" in internationalen Märkten.
An der Casino-Kasse erscheint Klarna Sofort als Option — meist mit dem Klarna-Logo und dem Zusatz „Sofortüberweisung" oder „Instant Transfer". Der Spieler klickt darauf, wird zur Auswahl seiner Bank geleitet (Deutschland bietet über 1.500 Banken und Sparkassen, alle über Klarna Sofort erreichbar), gibt Online-Banking-Zugangsdaten ein oder nutzt die Banking-App mit TAN, autorisiert die Überweisung. Klarna leitet die Überweisung an die Bank weiter, die Bank bucht das Geld ab, Klarna meldet dem Casino „Zahlung erfolgreich", Casino schreibt Guthaben gut. Dauer: 30 bis 60 Sekunden.
Keine Registrierung bei Klarna nötig. Kein separates Klarna-Konto. Kein zusätzlicher Login. Du nutzt dein bestehendes Online-Banking — Klarna ist nur der Vermittler zwischen Casino und Bank.
Klarna Pay Later und Klarna Ratenkauf sind echte Kreditprodukte. Du kaufst etwas, Klarna zahlt den Händler sofort, du begleichst die Rechnung später (30 Tage) oder in Raten (3, 6, 12, 24 Monate). Glücksspiel ist in den AGB explizit ausgeschlossen. Selbst wenn du es versuchst — an der Casino-Kasse erscheint Pay Later gar nicht erst als Option.
Klarna Pay Later funktioniert so: Der Shop (oder das Casino, hypothetisch) sendet die Bestelldetails an Klarna, Klarna führt eine Bonitätsprüfung durch (SCHUFA-Abfrage, Einkommensprüfung), genehmigt oder lehnt den Kauf ab, zahlt den Shop sofort aus, sendet dem Käufer eine Rechnung mit 30 Tagen Zahlungsziel. Der Käufer hat Zeit, die Ware zu prüfen, kann reklamieren, muss erst nach Prüfung zahlen.
Das Modell passt auf physische Waren und Dienstleistungen. Es passt nicht auf Glücksspiel. Erstens: Was soll der Spieler „prüfen"? Er hat das Geld bereits verspielt (oder gewonnen). Zweitens: Wie sollte Klarna das Risiko bewerten? Ein Fernseher hat einen Wiederverkaufswert, falls der Käufer nicht zahlt. Casino-Guthaben hat keinen. Drittens: Regulatorisch verboten, wie oben erklärt.
Klarna hat Glücksspiel in seiner Merchant-Kategorisierung als „Restricted" oder „Prohibited" gelistet (je nach Produktvariante). Ein Casino, das sich bei Klarna als Merchant registrieren möchte, bekommt nur Sofort freigeschaltet, nicht Pay Later oder Ratenkauf. Die Sperre liegt im Backend, nicht im Frontend. Der Spieler sieht sie nicht — er sieht nur, dass Pay Later fehlt.
Die Verwechslung ist verbreitet. Spieler sehen „Klarna" an der Kasse, denken an die Rechnung aus dem letzten Zalando-Einkauf und erwarten dasselbe im Casino. Was sie bekommen, ist Klarna Sofort — eine Überweisung, kein Kredit. Der Name „Klarna" verkauft sich gut (Markenbekanntheit in Deutschland über 90 Prozent), die Funktion ist eine andere.
Einige Casinos schreiben in ihren FAQs „Klarna verfügbar" ohne zu spezifizieren, welches Klarna-Produkt. Das verstärkt die Verwirrung. Ein Blick auf die Zahlungsseite klärt es: Steht dort „Sofortüberweisung" oder „Instant Bank Transfer" neben dem Klarna-Logo, ist es Sofort. Steht dort „Pay Later" oder „Rechnung", ist es Pay Later — was in keinem Casino der Fall ist.
Funktioniert Klarna Pay Later in Online-Casinos?
Nein. Klarna Pay Later (Rechnung in 30 Tagen) ist für Glücksspiel gesperrt. Nur Klarna Sofort — eine Echtzeitüberweisung ohne Kreditfunktion — funktioniert in Casinos.
Was ist der Unterschied zwischen Klarna Sofort und Klarna Rechnung?
Klarna Sofort ist eine Echtzeitüberweisung direkt vom Girokonto — kein Kredit, keine Wartezeit. Klarna Rechnung (Pay Later) ist ein Kreditprodukt mit 30 Tagen Zahlungsziel und für Casinos nicht verfügbar.
Die echten Alternativen — Zahlungsmethoden ohne Rechnung
Wer nach „Casino auf Rechnung" sucht, sucht meist nach zwei Dingen: schnelle Einzahlung ohne Kreditkarte, und idealerweise ohne komplizierte Registrierung. Beides gibt es — nur eben nicht als „Kauf auf Rechnung" mit Zahlungsziel.
Die folgenden fünf Methoden sind in deutschen GGL-Casinos weit verbreitet, funktionieren ohne Kreditkarte und decken die meisten Bedürfnisse ab.
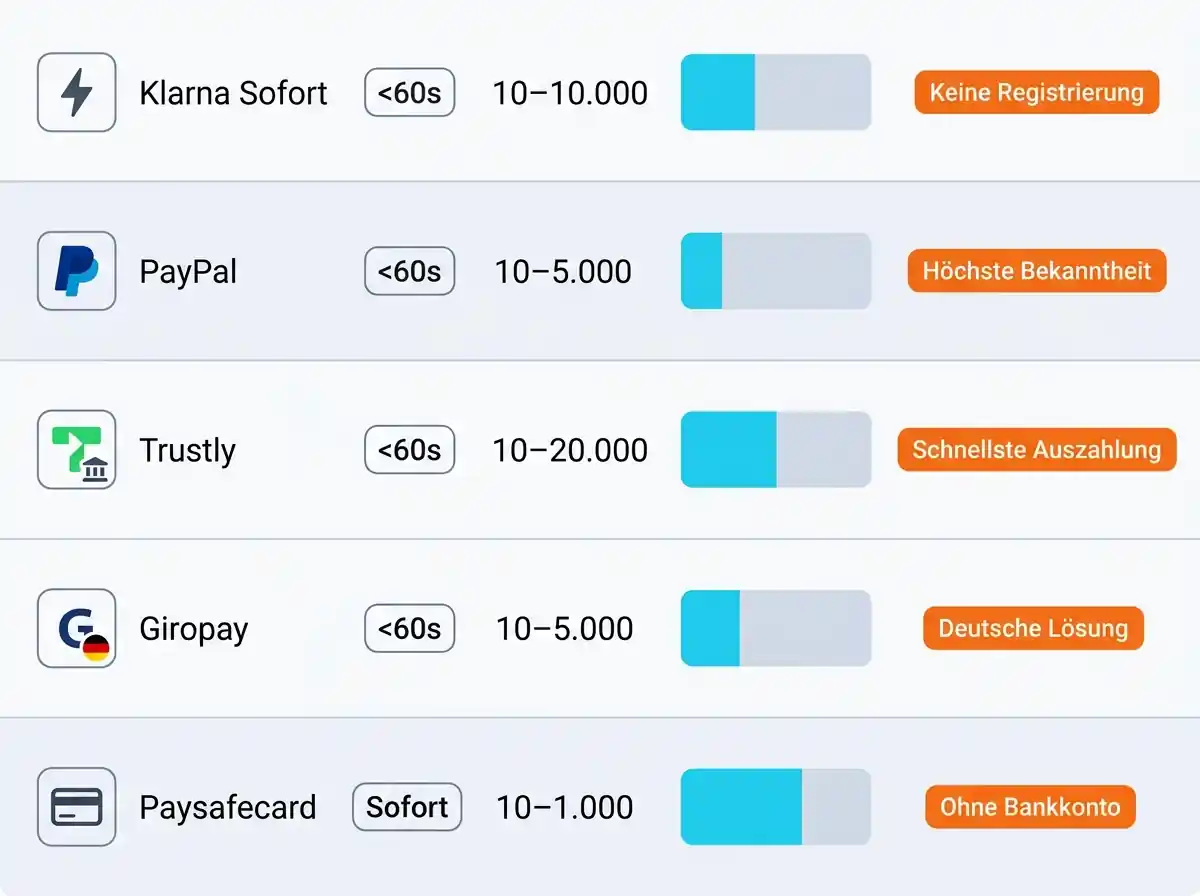
| Methode | Geschwindigkeit | Typische Limits | Verfügbarkeit bei GGL-Casinos | Besonderheit |
|---|---|---|---|---|
| Klarna Sofort | <60 Sekunden | 10–10.000 EUR | 20–30 Anbieter | Keine separate Registrierung nötig |
| PayPal | <60 Sekunden | 10–5.000 EUR | 10–15 Anbieter | Höchste Markenbekanntheit, E-Wallet |
| Trustly | <60 Sekunden | 10–20.000 EUR | 30–40 Anbieter | Pay N Play (Registrierung entfällt), schnellste Auszahlungen |
| Giropay | <60 Sekunden | 10–5.000 EUR | 10–20 Anbieter | Rein deutsche Lösung, direkt mit Bank verknüpft |
| Paysafecard | Sofort | 10–1.000 EUR | 40–50 Anbieter | Prepaid ohne Bankkonto, höchste Anonymität |
Die Zahlen zu GGL-Verfügbarkeit sind Schätzungen, basierend auf Stichproben der Whitelist. Die GGL veröffentlicht keine Statistik über Zahlungsmethoden pro Anbieter. Casinos ändern ihre Payment-Provider laufend, Verträge werden neu verhandelt, Anbieter kommen und gehen. Die angegebenen Bereiche spiegeln den Stand August 2026 wider, können sich aber quartalsweise verschieben.
Alle fünf Methoden sind rechtlich sauber: Sie erfüllen die GlüStV-Anforderungen, melden Transaktionen in Echtzeit ans OASIS-System, funktionieren ohne Kreditvergabe. Keine Methode erlaubt nachträgliche Zahlung, alle erfordern sofortige Deckung. Das ist Absicht, nicht Mangel.
Klarna Sofort
Klarna Sofort ist eine Echtzeitüberweisung, die direkt vom Girokonto abbucht. Technisch identisch mit der früheren „Sofortüberweisung", die 2014 von Klarna übernommen wurde. Betreiber ist die Klarna Bank AB, eine schwedische Bank (lizenziert durch die Finansinspektionen), in Deutschland seit 2010 aktiv.
An der Casino-Kasse wählst du Klarna Sofort, wirst zur Login-Seite deiner Bank weitergeleitet, gibst deine Online-Banking-Zugangsdaten ein (oder nutzt Banking-App + TAN), autorisierst die Überweisung. Das Geld ist innerhalb von 30 bis 60 Sekunden im Casino-Konto. Keine Registrierung bei Klarna nötig, keine zusätzliche App. Limits hängen vom Casino ab, liegen typisch zwischen 10 und 10.000 Euro pro Transaktion.
Der Unterschied zu Klarna Pay Later ist entscheidend: Sofort hat keine Kreditfunktion. Das Geld wird sofort vom Girokonto abgebucht, nicht später. Damit ist Sofort regulatorisch sauber — kein Kredit, kein Zahlungsziel, kein Problem mit Spielerschutz.
Klarna Sofort funktioniert mit über 1.500 deutschen Banken und Sparkassen. Von der Deutschen Bank über die Sparkasse bis zur Volksbank, von N26 über Commerzbank bis zur Postbank — praktisch jedes deutsche Girokonto mit Online-Banking-Zugang ist kompatibel. Ausnahmen sind selten (einige Genossenschaftsbanken ohne PSD2-Integration, sehr kleine Regionalbanken), aber die Abdeckung liegt über 95 Prozent aller deutschen Konten.
Verfügbarkeit: Geschätzt 20 bis 30 GGL-lizenzierte Casinos akzeptieren Klarna Sofort (keine offizielle Zahl verfügbar, Schätzung basierend auf Stichproben der Whitelist). Offshore-Anbieter mit Curaçao- oder Malta-Lizenz bieten es ebenfalls häufig an. Beispiele aus der GGL-Whitelist: Löwen Play, Jokerstar, diverse kleinere Anbieter. bwin und Merkur Slots bieten Klarna Sofort Stand August 2026 nicht an — sie setzen auf Kreditkarte, Trustly und Paysafecard.
Transaktionsgebühren: Für Spieler kostenlos. Das Casino zahlt an Klarna eine prozentuale Gebühr (typisch 1,5–2,5 Prozent plus Fixbetrag), der Spieler sieht davon nichts. Keine Extrakosten, kein Aufschlag, kein verstecktes Entgelt.
Nachteil: Auszahlungen auf Klarna Sofort sind nicht möglich. Gewinne werden per Banküberweisung ausgezahlt, was 1 bis 3 Werktage dauert. Das liegt daran, dass Sofort eine Einweg-Zahlung ist — Geld fließt nur vom Spieler zum Casino, nicht zurück. Technisch wäre eine Rücküberweisung möglich, aber Klarna bietet den Service nicht an. Casinos nutzen deshalb SEPA-Überweisung für Auszahlungen.
Sicherheit: Klarna Sofort ist PSD2-konform (Payment Services Directive 2, EU-Richtlinie für Zahlungsdienste). Die Überweisung läuft über die Bank, nicht über Klarna. Klarna sieht die Kontobewegung, hat aber keinen Zugriff auf das Konto selbst. Deine Online-Banking-Zugangsdaten gibst du auf der Bank-Seite ein (erkennbar an der URL deiner Bank), nicht auf einer Klarna-Seite. Klarna leitet dich nur weiter.
Einige Spieler misstrauen der Weiterleitung. „Ich gebe meine Banking-Daten auf einer fremden Seite ein" — das stimmt nicht ganz. Die Login-Seite gehört deiner Bank, nicht Klarna. Klarna initiiert die Überweisung, die Bank führt sie aus. Du autorisierst die Transaktion wie bei einer normalen Überweisung im Online-Banking, nur mit Klarna als Empfänger-Vermittler.
PayPal
PayPal ist das bekannteste E-Wallet in Deutschland. Gegründet 1998 in den USA (Sitz San Jose, Kalifornien), in Europa über PayPal (Europe) S.à r.l. et Cie, S.C.A. (Luxemburg) aktiv, lizenziert als Zahlungsinstitut. Rund 400 Millionen aktive Konten weltweit (Stand 2024), in Deutschland seit 2000 verfügbar.
Einzahlung läuft über das PayPal-Konto: E-Mail + Passwort eingeben, Betrag bestätigen, fertig. Das Geld wird vom verknüpften Bankkonto oder PayPal-Guthaben abgebucht. Transaktionszeit unter 60 Sekunden. Auszahlungen zurück auf PayPal sind möglich — allerdings nur bei Casinos, die das unterstützen (nicht alle tun es). Limits typisch 10 bis 5.000 Euro pro Transaktion.
PayPal war vor der GGL-Regulierung in deutlich mehr deutschen Casinos verfügbar. Seit 2021 haben viele internationale Anbieter den deutschen Markt verlassen oder ihre Zahlungsoptionen eingeschränkt. Aktuell akzeptieren geschätzt 10 bis 15 GGL-Casinos PayPal. Offshore-Anbieter bieten es häufiger an — dort ist PayPal nach wie vor Standard.
Der Rückzug hat mehrere Gründe. Erstens: PayPal verschärfte seine Compliance-Anforderungen für Glücksspiel-Merchants nach 2020. Casinos müssen nachweisen, dass sie in jeder Jurisdiktion legal operieren, in der sie PayPal anbieten. Das ist für internationale Anbieter aufwendig. Zweitens: Die GGL-Regulierung selbst machte den deutschen Markt für viele Betreiber unattraktiv (1-EUR-Einsatzlimit, 5-Sekunden-Regel, 1.000-EUR-Monatslimit). Wer sich aus Deutschland zurückzog, verlor automatisch PayPal-Zugang für deutsche Spieler.
Drittens: PayPal selbst zögert bei Glücksspiel. Die AGB schließen PayPal Pay Later (Rechnung, Ratenkauf) für Casinos aus, wie bereits erklärt. Aber auch reguläres PayPal (Sofortzahlung) ist im Glücksspiel-Bereich heikel. Chargeback-Risiko ist hoch (Spieler verlieren, reklamieren die Einzahlung, fordern Geld zurück), rechtliche Grauzonen existieren in vielen Ländern, und Reputationsrisiko besteht (PayPal will nicht als „Glücksspiel-Enabler" wahrgenommen werden).
Vorteil: Höchste Markenbekanntheit, einfache Bedienung, keine Transaktionsgebühren für Spieler (das Casino trägt die Gebühr, typisch 3–5 Prozent plus Fixbetrag). PayPal-Auszahlungen sind schneller als Banküberweisung — oft am selben oder nächsten Tag, sofern das Casino es unterstützt.
Nachteil: Der Käuferschutz, den PayPal im E-Commerce bietet, gilt nicht für Glücksspiel. Wer verliert, kann nicht via PayPal reklamieren. Die AGB sind eindeutig: Glücksspiel-Transaktionen sind von der Käuferschutz-Richtlinie ausgenommen. Ein Chargeback über die Bank (nicht über PayPal) ist theoretisch möglich, aber moralisch fragwürdig und rechtlich riskant — wer Echtgeld einzahlt, spielt, verliert und dann das Geld zurückholt, begeht Betrug.
PayPal-Konten sind kostenlos. Spieler zahlen keine monatliche Gebühr, keine Transaktionsgebühr, keinen Aufschlag. Das Casino zahlt an PayPal, der Spieler sieht davon nichts. Einzahlungen sind sofort verfügbar, Auszahlungen dauern — je nach Casino — 0 bis 48 Stunden.
Sicherheit: PayPal nutzt Zwei-Faktor-Authentifizierung (2FA), verschlüsselt alle Transaktionen (SSL/TLS), speichert Zahlungsdaten auf eigenen Servern (das Casino sieht deine Bankdaten nie). Kein Casino erhält Zugriff auf dein PayPal-Konto — du autorisierst jede Transaktion einzeln. PayPal bietet zudem Betrugserkennung in Echtzeit: Verdächtige Transaktionen werden automatisch blockiert und geprüft.
Trustly
Trustly ist ein schwedisches Fintech (Trustly Group AB, gegründet 2008, Sitz Stockholm), das die „Pay N Play"-Technologie entwickelt hat: Registrierung und Einzahlung in einem Schritt über Bank-Login. Trustly ist lizenzierter Zahlungsdienstleister (Finansinspektionen, EU-Pass), in Deutschland PSD2-konform (Open Banking).
An der Casino-Kasse wählst du Trustly, wirst zur Bank-Login-Seite geleitet, autorisierst die Überweisung. Das Geld ist sofort verfügbar. Bei „Pay N Play"-Casinos entfällt die separate Casino-Registrierung komplett — Trustly überträgt deine Identitätsdaten (Name, Adresse, Geburtsdatum) direkt vom Bankkonto ans Casino, und du bist sofort spielbereit. Ein Klick, einloggen, spielen.
Pay N Play funktioniert so: Du klickst im Casino auf „Einzahlen mit Trustly", wirst zur Bank-Auswahl geleitet, loggst dich bei deiner Bank ein, autorisierst die Überweisung. Trustly extrahiert dabei deine KYC-Daten (Know Your Customer — Name, Adresse, Geburtsdatum, Kontoinhaber-Status) aus den Bankdaten, sendet sie verschlüsselt ans Casino, das Casino erstellt automatisch ein Spielerkonto, schreibt das Guthaben gut, du spielst sofort. Keine manuelle Registrierung, kein Ausfüllen von Formularen, keine E-Mail-Verifizierung, keine Ausweiskopie.
Das Casino speichert deine Daten für zukünftige Besuche. Beim nächsten Mal erkennst du dich über Trustly wieder — du loggst dich nicht beim Casino ein, sondern bei deiner Bank, Trustly identifiziert dich, das Casino lädt dein bestehendes Konto. Kein Passwort, kein Username, keine Anmeldung im klassischen Sinn.
Pay N Play ist in Deutschland weniger verbreitet als in Schweden oder Finnland. GGL-Casinos setzen oft auf traditionelle Registrierung (E-Mail, Passwort, Ausweisverifizierung), weil die deutschen Spielerschutz-Auflagen umfangreiche Dokumentation erfordern. Trustly erfüllt die technischen Anforderungen, aber nicht alle Casinos nutzen die Pay-N-Play-Funktion. Viele bieten Trustly nur als Zahlungsmethode an, ohne die automatische Registrierung.
Trustly ist die schnellste Methode für Auszahlungen. Während andere Methoden 1 bis 3 Werktage brauchen, schafft Trustly es oft unter 24 Stunden — manchmal sogar innerhalb von Minuten. Das liegt an der direkten Bankverbindung ohne Zwischenschritte. Trustly sendet das Geld direkt vom Casino-Konto auf dein Girokonto, ohne Payment Gateway, ohne E-Wallet, ohne Verzögerung.
Einige Casinos bieten „Instant Withdrawal" via Trustly: Du beantragst die Auszahlung, das Geld ist innerhalb von 5 bis 15 Minuten auf deinem Konto. Das funktioniert aber nur, wenn das Casino Trustly für Auszahlungen unterstützt (nicht alle tun es) und wenn deine Bank Instant SEPA (SEPA Instant Credit Transfer) unterstützt (die meisten deutschen Banken tun es seit 2020).
Limits typisch 10 bis 20.000 Euro pro Transaktion. Geschätzt 30 bis 40 GGL-Casinos akzeptieren Trustly — mehr als PayPal, weniger als Paysafecard. Trustly verarbeitet über 5 Milliarden Transaktionen jährlich (Stand 2024), in Deutschland seit 2010 aktiv. Beispiele aus der GGL-Whitelist: Merkur Slots, bwin, diverse kleinere Anbieter.
Nachteil: Funktioniert nur mit Online-Banking-Zugang. Wer kein Online-Banking hat oder seine Zugangsdaten nicht auf Drittseiten eingeben möchte, muss auf andere Methoden ausweichen. Die Sicherheitsbedenken sind dieselben wie bei Klarna Sofort: Du gibst Zugangsdaten auf der Bank-Seite ein, nicht auf einer Trustly-Seite, aber die Weiterleitung über Trustly verunsichert einige Spieler.
Transaktionsgebühren: Für Spieler kostenlos. Das Casino zahlt an Trustly, typisch 1,5–3 Prozent plus Fixbetrag. Keine Extrakosten für Einzahlungen oder Auszahlungen.
Sicherheit: Trustly ist PSD2-konform, nutzt Strong Customer Authentication (SCA, Zwei-Faktor-Authentifizierung), verschlüsselt alle Datenübertragungen. Trustly speichert keine Zugangsdaten — du loggst dich bei deiner Bank ein, nicht bei Trustly. Trustly sieht die Kontobewegung, hat aber keinen Zugriff auf das Konto.
Giropay
Giropay war ein deutsches Online-Überweisungssystem, betrieben von der Deutschen Kreditwirtschaft (Volksbanken, Sparkassen, Postbank, Commerzbank, etc.), gestartet 2005. Seit 2024 in „Giropay powered by Paydirekt" umbenannt und mit Paydirekt fusioniert — faktisch dasselbe Produkt unter neuem Label.
Funktionsweise identisch zu Klarna Sofort und Trustly: Bank-Login, Überweisung autorisieren, Geld ist sofort im Casino. Unterschied: Giropay funktioniert nur mit deutschen Girokonten der teilnehmenden Banken. Internationale Konten werden nicht unterstützt.
Die Fusion mit Paydirekt (dem deutschen E-Wallet-Versuch, 2015 von Sparkassen und Banken gestartet) sollte Giropay stärken. Paydirekt allein hatte nie kritische Masse erreicht — zu wenige Händler, zu wenige Nutzer, zu starke Konkurrenz durch PayPal und Klarna. Die Integration in Giropay brachte die E-Wallet-Funktion ins Online-Überweisungssystem. Stand 2026 läuft beides unter einem Dach, aber in Casinos ist primär die Überweisungsfunktion relevant.
Limits abhängig von der Bank, typisch 10 bis 5.000 Euro. Transaktionszeit unter 60 Sekunden. Geschätzt 10 bis 20 GGL-Casinos akzeptieren Giropay — deutlich weniger als Trustly oder Klarna Sofort.
Die geringere Verbreitung hat mehrere Gründe. Erstens: Giropay ist rein national. Casinos mit internationaler Ausrichtung bevorzugen Trustly oder Klarna, die in mehreren Ländern funktionieren. Zweitens: Giropay hatte lange technische Einschränkungen (nicht alle Banken unterstützten es vollständig, die Integration war umständlicher als bei Konkurrenten). Drittens: Markenbekanntheit niedriger als Klarna oder PayPal. Spieler, die „Giropay" an der Kasse sehen, wissen oft nicht, was es ist — „Klarna" kennt jeder.
Vorteil: Rein deutsche Lösung ohne ausländischen Anbieter. Wer Klarna (Schweden) oder Trustly (Schweden) misstraut, findet in Giropay die heimische Alternative. Die Deutsche Kreditwirtschaft steht dahinter — alle großen Bankenverbände Deutschlands. Datenschutz nach deutschem Standard, Server in Deutschland (oder EU), keine Datenübertragung außerhalb der EU.
Nachteil: Geringere Verbreitung, keine Auszahlungen möglich (nur Einzahlungen). Giropay funktioniert nur in eine Richtung: vom Spieler zum Casino. Auszahlungen laufen über klassische SEPA-Überweisung, dauern 1 bis 3 Werktage.
Giropay hatte 2023 rund 45 Millionen potenzielle Nutzer in Deutschland (alle Girokonten der teilnehmenden Banken). Die Fusion mit Paydirekt soll die Reichweite erhöhen, bislang ist Giropay aber Nischenplayer im Casino-Bereich. Trustly und Klarna Sofort dominieren das Segment „Echtzeitüberweisung ohne E-Wallet".
Transaktionsgebühren: Für Spieler kostenlos. Das Casino zahlt an Giropay, typisch 1–2 Prozent plus Fixbetrag. Keine Extrakosten.
Sicherheit: Giropay nutzt das Online-Banking der teilnehmenden Banken. Du loggst dich bei deiner Bank ein, nicht bei Giropay. Giropay leitet die Überweisung weiter, speichert keine Zugangsdaten, hat keinen Zugriff auf dein Konto. PSD2-konform, Strong Customer Authentication (SCA), verschlüsselte Übertragung.
Paysafecard
Paysafecard ist eine Prepaid-Guthabenkarte, herausgegeben von Paysafe Prepaid Services Limited (Tochter der Paysafe Group, Sitz Dublin, Irland). Gegründet 2000 in Österreich, heute in über 50 Ländern verfügbar, in Deutschland seit 2001.
Spieler kaufen eine physische oder digitale Paysafecard (10, 25, 50 oder 100 Euro) an Verkaufsstellen (Tankstellen, Kioske, Supermärkte) oder online. Jede Karte trägt einen 16-stelligen PIN-Code. An der Casino-Kasse wählst du Paysafecard, gibst den Code ein, das Guthaben wird sofort gutgeschrieben.
Keine Bankverbindung nötig, keine Kreditkarte, keine Online-Banking-Zugangsdaten. Höchste Anonymität: Solange du kein „my paysafecard"-Konto registrierst, bleibt die Transaktion anonym (nur der Kartenverkäufer sieht den Kauf, das Casino sieht nur den PIN).
Der Kaufprozess ist simpel: Du gehst zur Tankstelle, sagst „Paysafecard 50 Euro", zahlst bar oder mit Karte, erhältst einen Bon mit dem 16-stelligen Code. Oder du kaufst online auf paysafecard.com, zahlst per Giropay oder Klarna Sofort, erhältst den Code per E-Mail. Kein Ausweis nötig (bei Beträgen unter 100 Euro), keine Registrierung, keine Identitätsprüfung.
Im Casino gibst du den Code ein, das Guthaben wird vom PIN abgezogen, der Restbetrag bleibt auf der Karte. Beispiel: Du kaufst eine 50-Euro-Karte, zahlst 30 Euro im Casino ein, 20 Euro bleiben auf der Karte für später. Du kannst denselben PIN mehrfach nutzen, bis das Guthaben aufgebraucht ist.
Limits: Maximal 1.000 Euro pro Karte (ohne Registrierung), maximal 10.000 Euro pro Monat (mit „my paysafecard"-Konto). Auszahlungen sind nur auf ein registriertes „my paysafecard"-Konto möglich — nicht auf die Karte selbst. Viele Casinos zahlen stattdessen per Banküberweisung aus.
Das „my paysafecard"-Konto ist optional. Du registrierst dich auf paysafecard.com, erstellst einen Account, lädst deine Paysafecards darauf (indem du die PINs eingibst), verwaltest das Guthaben zentral. Vorteil: höhere Limits, Auszahlungen möglich, Übersicht über alle Transaktionen. Nachteil: Du gibst Identitätsdaten preis (Name, Adresse, Geburtsdatum, Ausweiskopie ab 1.000 Euro), verlierst die Anonymität.
Ohne „my paysafecard"-Konto kannst du maximal 1.000 Euro pro Karte nutzen und keine Auszahlungen empfangen. Mit Konto steigt das Monatslimit auf 10.000 Euro, und Casinos können Gewinne zurück auf dein Paysafecard-Konto überweisen (Dauer: 1 bis 3 Tage).
Verfügbarkeit: Geschätzt 40 bis 50 GGL-Casinos akzeptieren Paysafecard — mehr als jede andere Methode außer Kreditkarte. Paysafecard ist lizenziertes E-Geld-Institut (Central Bank of Ireland). Beispiele aus der GGL-Whitelist: Merkur Slots, Löwen Play, bwin, Jokerstar, Tipico Casino, diverse kleinere Anbieter.
Die hohe Verbreitung hat mehrere Gründe. Erstens: Paysafecard ist einfach zu integrieren (technisch weniger komplex als Trustly oder Klarna). Zweitens: Keine Chargebacks. Prepaid-Zahlungen sind final — wer den PIN eingibt, kann das Geld nicht zurückholen. Das senkt das Risiko für Casinos. Drittens: Paysafecard deckt ein Segment ab, das andere Methoden nicht erreichen — Spieler ohne Bankkonto, Spieler, die anonym bleiben wollen, Spieler, die ihre Casino-Ausgaben strikt kontrollieren wollen.
Vorteil: Ideal für Spieler ohne Bankkonto, für Budgetkontrolle (du kannst nur ausgeben, was du vorher gekauft hast), und für maximale Anonymität. Keine Transaktionsgebühren für Spieler (das Casino zahlt an Paysafe, der Spieler sieht davon nichts).
Nachteil: Physischer Kauf umständlich (zur Tankstelle gehen, anstehen, kaufen), Auszahlungen kompliziert (nur mit my-paysafecard-Konto, sonst per Banküberweisung). Limits niedriger als bei Trustly oder Klarna Sofort. Karten verfallen nach 12 Monaten Inaktivität — ab dem 13. Monat werden monatlich 3 Euro Verwaltungsgebühr vom Restguthaben abgezogen, bis die Karte leer ist.
Paysafecard wird auch für andere digitale Dienste genutzt: Gaming (Steam, PlayStation Network, Xbox), Streaming (Spotify, Netflix), E-Commerce (Amazon, Zalando über Paysafecard-Partnershops). Die Casino-Nutzung macht einen bedeutenden, aber nicht dominanten Anteil aus. Paysafe Group veröffentlicht keine Aufschlüsselung nach Branchen.
Sicherheit: Paysafecard ist so sicher wie Bargeld. Wer den PIN hat, kann das Guthaben nutzen. Verlierst du den Bon, ist das Geld weg (außer du hast den PIN auf einem my-paysafecard-Konto registriert). Paysafe empfiehlt: PIN sofort nach Kauf auf dem Konto speichern, Bon vernichten. Betrug ist selten, aber möglich — gefälschte Verkaufsstellen, Phishing-Seiten, die Paysafecard-PINs abfragen. Echte Paysafecard-PINs kaufst du nur bei autorisierten Verkaufsstellen (Liste auf paysafecard.com) oder direkt auf der offiziellen Website.
Welche Zahlungsmethode ist am schnellsten für Casino-Einzahlungen?
Alle fünf Methoden (Klarna Sofort, PayPal, Trustly, Giropay, Paysafecard) liefern Guthaben in unter 60 Sekunden. Trustly ist tendenziell am schnellsten bei Auszahlungen (oft unter 24 Stunden).
Ist Paysafecard sicher für Casino-Zahlungen?
Ja. Paysafecard ist lizenziertes E-Geld-Institut und bietet höchste Anonymität, da keine Bankdaten ans Casino übertragen werden. Ideal für Budgetkontrolle und Spieler ohne Bankkonto.
Kann ich mit PayPal bei GGL-lizenzierten Casinos einzahlen?
Ja, aber nur bei geschätzt 10 bis 15 Anbietern auf der Whitelist. PayPal ist bei GGL-Casinos deutlich seltener als vor der Regulierung. Offshore-Casinos bieten PayPal häufiger an.
Gibt es Prepaid-Optionen ohne Bankkonto für Casinos?
Ja. Paysafecard funktioniert komplett ohne Bankkonto — du kaufst eine Guthabenkarte (10–100 EUR) und gibst den PIN im Casino ein.
Was Spieler oft falsch verstehen — häufige Irrtümer
„Beste Casinos auf Rechnung" gibt es nicht. Affiliate-Seiten, die „Top-10-Casinos auf Rechnung" versprechen, führen zu Casinos mit Klarna Sofort, Trustly oder PayPal — alles Sofortzahlungen, keine Rechnungen. Die Liste existiert, die Zahlungsart nicht.
„Slots auf Rechnung bezahlen" ist dasselbe Missverständnis. Ob Slots, Live-Casino, Roulette oder Blackjack — die Zahlungsart hängt nicht vom Spieltyp ab, sondern vom Casino. Kein Spieltyp erlaubt nachträgliche Zahlung.
„Klarna im Casino" bedeutet nicht automatisch „Rechnung". In 99 Prozent der Fälle ist Klarna Sofort gemeint — eine Überweisung, kein Kredit. Spieler erwarten Pay Later, bekommen aber Sofort. Der Name „Klarna" verkauft sich gut, die Funktion ist eine andere.
„Ich zahle mit PayPal, also bin ich geschützt." Der PayPal-Käuferschutz gilt nicht für Glücksspiel. Wer verliert, kann nicht reklamieren. PayPal ist bequem und schnell, aber kein Versicherungsprodukt gegen Pech.
Wer nach „Casino auf Rechnung" sucht, sucht im Grunde nach flexiblen Zahlungsoptionen ohne Kreditkarte. Die gibt es reichlich. Nur eben nicht mit Zahlungsziel.
Der Kauf auf Rechnung mag im E-Commerce Standard sein — im Glücksspiel bleibt er Wunschdenken. Regulatorisch, geschäftlich, technisch: drei Wände aus Beton. Kein Casino wird sie durchbrechen, kein Zahlungsdienstleister sie umgehen.
Die Alternative heißt Echtzeitüberweisung, E-Wallet oder Prepaid. Funktioniert in Sekunden, kostet nichts extra, und du behältst die Kontrolle. Wer Klarna Sofort, Trustly oder Paysafecard nutzt, hat sein Guthaben schneller im Casino als beim Öffnen einer „Rechnung" im Posteingang.
Das monatliche 1.000-Euro-Limit bei GGL-Casinos mag eng wirken — gerade wenn man aus internationalen Casinos kommt, wo solche Grenzen fehlen. Aber es ist auch ein Schutz. Wer mehr verliert, als er sich leisten kann, wird nicht durch eine Rechnung mit Zahlungsziel gerettet. Im Gegenteil: Nachträgliche Zahlung würde das Problem verschärfen, nicht lösen.
Die fünf Methoden oben decken jeden Bedarf ab. Schnell? Trustly und Klarna Sofort liefern in unter einer Minute. Anonym? Paysafecard fragt nicht nach Namen. Bekannt? PayPal kennt jeder. Regional verankert? Giropay kommt direkt von deutschen Banken. Budgetkontrolle? Paysafecard lässt dich nur ausgeben, was du vorher gekauft hast.
Mehr braucht es nicht. Die Suche nach „Casino auf Rechnung" endet hier — nicht bei einem Casino, das die Funktion anbietet, sondern bei der Erkenntnis, dass die Frage falsch gestellt war. Nicht „Wo kann ich auf Rechnung spielen?", sondern „Wie zahle ich schnell, sicher und ohne Kreditkarte ein?" Das beantwortet sich von selbst.
Geschrieben von der Redaktion „Casino ohne Einzahlung Deutschland”.