Online Casino per Bankeinzug — ehrliche Bestandsaufnahme 2026
 Verfügbar in DE
Bankeinzug war einmal eine der bequemsten Zahlungsmethoden im Online-Glücksspiel: IBAN eingeben, Betrag festlegen, fertig. Keine zusätzliche App, keine Registrierung bei einem Drittanbieter, keine TAN-Verfahren. Das Geld wurde direkt vom Girokonto eingezogen — simpel wie eine Lastschrift für die Stromrechnung.
2026 sieht die Realität anders aus. Wer auf der Suche nach einem Online-Casino mit Bankeinzug ist, stößt auf eine unbequeme Wahrheit: Bei deutschen GGL-lizenzierten Anbietern ist SEPA-Lastschrift faktisch nicht verfügbar. Die Zahlungsmethode kollidiert mit den Anforderungen des Glücksspielstaatsvertrags — technisch, nicht rechtlich. Das Problem liegt in der Architektur der Lastschrift selbst: Sie ist zeitverzögert, während die GGL-Regulierung Echtzeit-Kontrolle verlangt.
Gleichzeitig bieten einige internationale Casinos ohne deutsche Lizenz weiterhin Lastschrift an. Diese Anbieter bewegen sich in einer rechtlichen Grauzone, sind aber für Spieler zugänglich. Die Zahl solcher Casinos ist zwischen 2020 und 2026 allerdings stark geschrumpft — aus denselben Gründen, die auch die GGL-Casinos betreffen, plus dem Betrugsrisiko durch Rücklastschriften.
Dieser Ratgeber klärt, warum Bankeinzug bei deutschen Casinos nicht funktioniert, wo die Methode 2026 noch zu finden ist, wie der Prozess praktisch abläuft und welche Alternativen existieren.
Inhaltsverzeichnis
Online Casino per Bankeinzug 2026 — Die aktuelle Lage
Der deutsche Online-Glücksspielmarkt ist seit Juli 2021 durch den Glücksspielstaatsvertrag reguliert. Die Gemeinsame Glücksspielbehörde der Länder (GGL) erteilt Lizenzen an Anbieter, die eine lange Liste technischer und regulatorischer Anforderungen erfüllen. Eine dieser Anforderungen macht SEPA-Lastschrift praktisch unmöglich.
Deutsche lizenzierte Casinos müssen jede Einzahlung in Echtzeit gegen die OASIS-Sperrdatei abgleichen. OASIS ist die zentrale Sperrdatei für Glücksspiel in Deutschland: Wer sich dort sperren lässt, darf bei keinem lizenzierten Anbieter mehr spielen. Die Prüfung erfolgt sofort, bevor das Geld dem Spielerkonto gutgeschrieben wird. SEPA-Lastschrift arbeitet jedoch zeitverzögert: Der Zahlungsempfänger leitet den Einzugsauftrag ein, die Bank führt ihn 1–3 Werktage später aus. Eine Echtzeit-Prüfung ist in dieser Architektur nicht vorgesehen.
Dazu kommt das anbieterübergreifende Einzahlungslimit von 1.000 Euro pro Monat. Die GGL schreibt vor, dass dieses Limit bei jeder Transaktion sofort kontrolliert wird — über alle lizenzierten Casinos hinweg. Ein Spieler, der bei Casino A bereits 600 Euro eingezahlt hat, darf bei Casino B nur noch 400 Euro einzahlen. Bei Lastschrift könnte ein Spieler jedoch mehrere Mandate bei verschiedenen Casinos erteilen, bevor der erste Einzug überhaupt erfolgt. Das Limit wäre umgehbar.
Der dritte Knackpunkt: Rücklastschriften. SEPA-Basislastschrift kann innerhalb von acht Wochen über die Bank widerrufen werden. Die GGL verlangt aber, dass Einzahlungen sofort und unwiderruflich dem Spielerkonto gutgeschrieben werden. Ein Spieler könnte einzahlen, spielen, verlieren und dann die Lastschrift zurückbuchen — ein Compliance-Albtraum für lizenzierte Anbieter.
Warum deutsche GGL-Casinos keine Lastschrift anbieten
Die technische Inkompatibilität ist nicht behebbar, solange die GGL-Anforderungen bestehen bleiben. Lastschrift ist kein Echtzeit-Zahlungsverfahren. Sie wurde für wiederkehrende Zahlungen konzipiert (Miete, Strom, Abonnements), bei denen Verzögerung tolerierbar ist. Online-Glücksspiel unter GGL-Regulierung erfordert jedoch sofortige Verifizierung, sofortige Limitkontrolle, sofortige Buchung.
Einige Anbieter haben in der Übergangsphase 2021–2022 versucht, Lastschrift mit Pre-Verifizierung zu kombinieren: Der Spieler erteilt das Mandat, das Casino schreibt den Betrag auf Kredit gut, zieht die Lastschrift ein und hofft, dass sie nicht zurückkommt. Das Modell scheiterte an der Rücklastschriften-Quote. Spieler, die verloren hatten, buchten die Zahlung zurück — das Casino blieb auf dem Verlust sitzen. 2026 hat kein deutsches GGL-Casino mehr einen solchen Versuch im Angebot.
Die Zahlen verdeutlichen das Ausmaß: In der Testphase 2021–2022 meldeten einige Betreiber Rücklastschriften-Quoten von 12–18 Prozent bei Lastschrift-Einzahlungen. Bei einer durchschnittlichen Einzahlung von 50 Euro bedeutet das: Von 100 Einzahlungen (5.000 Euro Gesamtvolumen) wurden 12–18 zurückgebucht (600–900 Euro Verlust). Das Geld war bereits verspielt, die Gewinne bereits ausgezahlt — der Betreiber trug den Totalverlust. Payment-Provider erhöhten daraufhin die Gebühren für Lastschrift oder kündigten die Verträge. Die Methode wurde wirtschaftlich untragbar.
Ein weiterer Faktor: Die GGL verlangt detaillierte Transaktionsprotokolle für jede Einzahlung. Zeitstempel der OASIS-Prüfung, Zeitstempel der Limitkontrolle, Zeitstempel der Buchung — alles muss lückenlos dokumentiert sein. Bei Giropay, Trustly oder Kreditkarte erfolgen alle drei Schritte innerhalb von Sekunden in einem geschlossenen Prozess. Bei Lastschrift klafft zwischen Mandatserteilung (Tag 0) und tatsächlichem Einzug (Tag 3–7) eine Lücke. Wann genau wird OASIS geprüft? Bei Mandatserteilung — dann könnte der Spieler sich zwischen Mandat und Einzug sperren lassen und das Geld wäre trotzdem abgebucht. Bei Einzug — dann könnte der Spieler zwischen Mandat und Einzug das Limit bei anderen Casinos ausschöpfen. Beide Varianten verstoßen gegen GGL-Anforderungen.
Die regulatorische Architektur des deutschen Marktes ist auf Echtzeit-Zahlungen ausgelegt. Lastschrift ist ein Fremdkörper. Es gibt keine Lösung innerhalb des aktuellen Regelwerks.
Kann man in deutschen Online-Casinos per Lastschrift bezahlen?
Nein. Deutsche GGL-lizenzierte Casinos bieten keine SEPA-Lastschrift an. Die Whitelist der erlaubten Anbieter unter whitelist.lugas.de listet Stand 2026 über 60 lizenzierte Casinos — keines davon unterstützt Bankeinzug als Zahlungsmethode.
Warum bieten GGL-lizenzierte Casinos keine Lastschrift an?
Weil SEPA-Lastschrift zeitverzögert arbeitet und die GGL Echtzeit-Kontrolle bei jeder Transaktion verlangt. Die OASIS-Prüfung, das 1.000-Euro-Limit und die Anforderung unwiderruflicher Buchungen sind mit dem Lastschriftverfahren nicht vereinbar. Es ist kein rechtliches Verbot, sondern eine technische Unmöglichkeit.
Welche Zahlungsmethoden nutzen lizenzierte Casinos stattdessen
GGL-lizenzierte Casinos setzen ausschließlich auf Echtzeit-Zahlungsmethoden:
Giropay — Deutsches Echtzeit-Überweisungsverfahren. Der Spieler loggt sich in sein Online-Banking ein, autorisiert die Zahlung, sie wird sofort ausgeführt. Keine Widerrufsfrist, keine Verzögerung. Die OASIS-Prüfung erfolgt vor der Freigabe.
Sofortüberweisung / Klarna — Funktioniert ähnlich wie Giropay: Echtzeit-Überweisung über die Banken-Schnittstelle. Der Zahlungsdienstleister führt die Transaktion sofort aus, das Casino erhält eine Bestätigung in Sekunden.
Trustly — Instant-Bank-Transfer mit direkter Anbindung an deutsche Banken. Trustly verifiziert den Spieler über sein Online-Banking-Login, führt die Zahlung in Echtzeit aus und meldet das Ergebnis sofort an das Casino. Keine App-Installation nötig.
Kreditkarte — Mit 3D-Secure-Autorisierung in Echtzeit. Die Bank gibt die Zahlung sofort frei oder lehnt sie ab. Das 1.000-Euro-Limit wird vor der Buchung geprüft.
PayPal — Das Guthaben im PayPal-Konto oder die verknüpfte Zahlungsquelle wird sofort belastet. Die Buchung erfolgt in Echtzeit, keine Verzögerung.
Paysafecard — Prepaid-Voucher mit 16-stelligem Code. Der Betrag wird sofort vom Guthaben abgezogen, keine Rückbuchung möglich.
Alle diese Methoden haben eine Gemeinsamkeit: Sie arbeiten in Echtzeit und erlauben keine nachträgliche Rückbuchung durch den Spieler. Genau das macht sie GGL-konform — und disqualifiziert SEPA-Lastschrift.
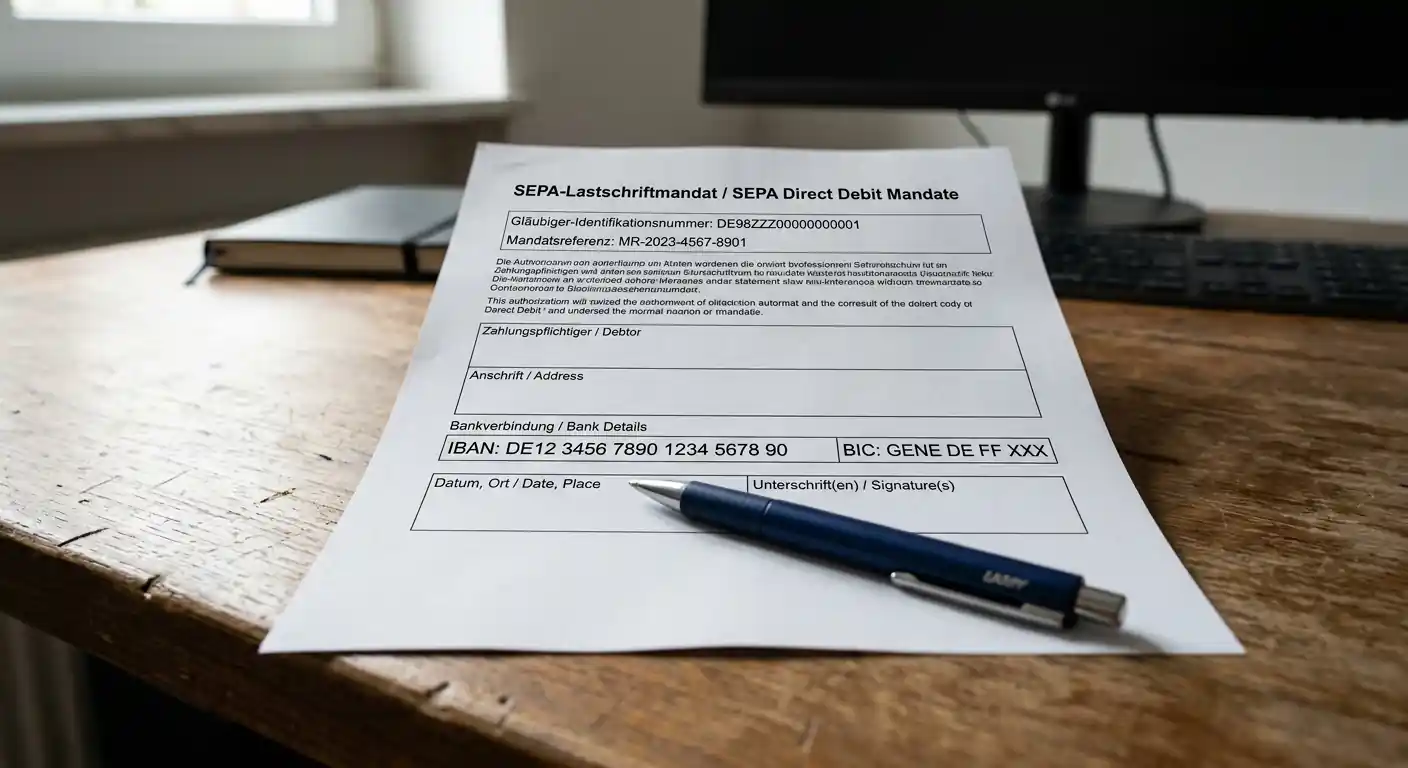
Was ist Bankeinzug und wie funktioniert er?
Bankeinzug ist die umgangssprachliche Bezeichnung für SEPA-Lastschrift, ein Zahlungsverfahren im einheitlichen europäischen Zahlungsraum. SEPA steht für Single Euro Payments Area und umfasst 36 Länder. Das Lastschriftverfahren erlaubt dem Zahlungsempfänger, Geld direkt vom Konto des Zahlers einzuziehen — vorausgesetzt, der Zahler hat ein SEPA-Mandat erteilt.
SEPA-Lastschrift im Überblick
Ein SEPA-Mandat ist die schriftliche oder elektronische Ermächtigung des Kontoinhabers an den Zahlungsempfänger, Beträge von seinem Konto abzubuchen. Das Mandat enthält die IBAN des Zahlers, den Namen des Zahlungsempfängers, die Mandatsreferenznummer und das Datum. Es gibt zwei Varianten: SEPA-Basislastschrift für Verbraucher und SEPA-Firmenlastschrift für Geschäftskunden. Im Casino-Kontext ist nur die Basislastschrift relevant.
Der Ablauf einer SEPA-Lastschrift:
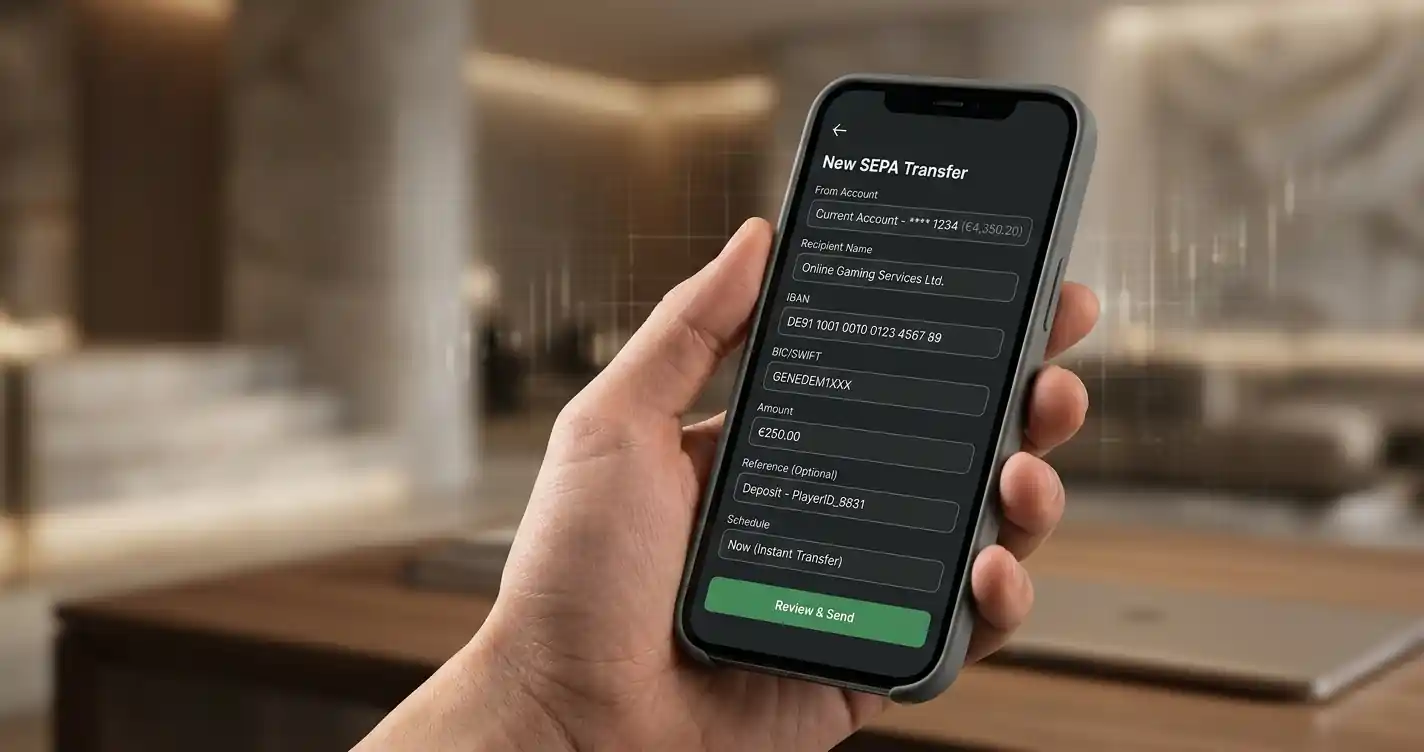
Mandatserteilung — Der Spieler gibt seine IBAN an, bestätigt das Mandat (elektronisch per Klick oder schriftlich per Unterschrift) und legt den Betrag fest. Das Casino speichert das Mandat und vergibt eine Referenznummer.
Vorlauf — Bei einer Erstlastschrift muss das Casino die Bank des Zahlers mindestens fünf Bankarbeitstage vor dem Einzug informieren. Bei Folgelastschriften (wenn das Mandat bereits verwendet wurde) sind es zwei Bankarbeitstage. Diese Frist ist regulatorisch vorgegeben und nicht verhandelbar.
Einzug — Die Bank des Zahlers prüft das Mandat, zieht den Betrag vom Konto ab und überweist ihn an das Casino. Das dauert 1–3 Werktage nach Ablauf der Vorlaufzeit. Gesamt: 3–7 Werktage bei Erstlastschrift, 1–3 Tage bei Folgelastschriften.
Widerrufsfrist — Der Kontoinhaber kann eine Lastschrift innerhalb von acht Wochen nach Belastung über seine Bank zurückbuchen lassen — ohne Angabe von Gründen. Bei unautorisierten Lastschriften (wenn das Mandat gefälscht oder ungültig war) beträgt die Frist 13 Monate.
Diese Architektur macht SEPA-Lastschrift langsam und widerrufbar — zwei Eigenschaften, die sie für regulierte Online-Casinos unbrauchbar machen.
Der Unterschied zwischen Lastschrift und Echtzeit-Überweisungen
SEPA-Lastschrift wird häufig mit modernen Instant-Payment-Methoden verwechselt. Die Unterschiede sind fundamental:
| SEPA-Lastschrift | Instant-Payment (Giropay, Trustly, Sofortüberweisung) |
|---|---|
| Zeitverzögerter Einzug (3–7 Tage) | Echtzeit-Ausführung (Sekunden) |
| Widerrufbar innerhalb 8 Wochen | Unwiderruflich nach Autorisierung |
| Zahler autorisiert Mandat im Voraus | Zahler autorisiert jede Transaktion einzeln |
| Zahlungsempfänger initiiert den Einzug | Zahler initiiert die Überweisung |
| Geeignet für wiederkehrende Zahlungen | Geeignet für einmalige Transaktionen |
Giropay, Trustly und Sofortüberweisung nutzen die gleiche Banken-Infrastruktur wie eine klassische Überweisung — aber in Echtzeit. Der Spieler loggt sich in sein Online-Banking ein, autorisiert die Zahlung mit TAN oder App-Freigabe, die Bank führt sie sofort aus. Das Casino erhält eine Bestätigung in Sekunden. Keine Vorlaufzeit, keine Widerrufsfrist. Die Zahlung ist final.
Diese Echtzeit-Methoden haben SEPA-Lastschrift im Online-Glücksspiel weitgehend verdrängt — nicht nur in Deutschland, sondern europaweit. Trustly ist 2026 in 29 europäischen Ländern verfügbar und wird von über 6.000 Online-Händlern genutzt, darunter hunderte Casinos. Giropay ist der deutsche Standard für sichere Echtzeit-Zahlungen und seit 2022 mit paydirekt fusioniert. SEPA-Lastschrift ist dagegen aus dem iGaming fast verschwunden.
Wie lange dauert eine Casino-Einzahlung per Bankeinzug?
Bei Erstlastschrift: 3–7 Werktage (5 Tage Vorlauf plus 1–3 Tage Ausführung). Bei Folgelastschriften: 1–3 Werktage (2 Tage Vorlauf plus 1–3 Tage Ausführung). Manche Casinos schreiben den Betrag auf Kredit sofort gut, ziehen die Lastschrift aber erst später ein — das Risiko einer Rücklastschrift trägt dann das Casino.
Internationale Online-Casinos mit Bankeinzug
Wenn deutsche GGL-Casinos Lastschrift nicht anbieten — wo findet man sie dann? Die Antwort liegt bei internationalen Anbietern ohne deutsche Lizenz. Diese Casinos operieren unter Lizenzen aus Malta, Curacao, Gibraltar oder der Isle of Man und sind technisch in der Lage, SEPA-Lastschrift zu integrieren, weil sie nicht den GGL-Anforderungen unterliegen.
Die Zahl solcher Anbieter ist jedoch zwischen 2015 und 2026 drastisch geschrumpft. Der Grund: Rücklastschriften. Spieler, die verloren hatten, buchten Einzahlungen innerhalb der 8-Wochen-Frist zurück. Die Casinos blieben auf dem Verlust sitzen und stornierten die Methode. Trustly und Instant-Banking-Lösungen übernahmen die Rolle der „bequemen Bankmethode" — mit dem Vorteil, dass sie unwiderruflich sind.
Rechtlicher Status internationaler Casinos in Deutschland
Internationale Online-Casinos ohne GGL-Lizenz bewegen sich in einer rechtlichen Grauzone. Der Glücksspielstaatsvertrag schreibt vor, dass Online-Glücksspiel in Deutschland nur mit Erlaubnis der zuständigen Behörde (GGL) angeboten werden darf. Anbieter, die ohne Lizenz operieren, verstoßen formal gegen § 4 Abs. 4 GlüStV.
Für Spieler ist die Teilnahme am Spiel nicht strafbar. Der GlüStV richtet sich an Anbieter, nicht an Nutzer. Ein deutscher Spieler, der bei einem Curacao-Casino mit Lastschrift einzahlt, begeht keine Ordnungswidrigkeit und keine Straftat. Diese Klarstellung ist wichtig: Anders als in manchen anderen Ländern (z.B. Polen, wo auch Spieler bei unlizenzierten Anbietern bestraft werden können) verfolgt Deutschland nur die Anbieter-Seite. Sie können nicht für das Spielen selbst belangt werden.
Allerdings gibt es indirekte Konsequenzen: Verluste bei nicht-lizenzierten Casinos sind steuerlich nicht absetzbar (im Gegensatz zu Verlusten bei GGL-lizenzierten Anbietern, die theoretisch gegen Gewinne verrechenbar sind). Und: Banken können Transaktionen zu bekannten Glücksspiel-Anbietern ohne deutsche Lizenz blockieren. Wenn Ihre Bank eine Lastschrift an ein internationales Casino zurückweist, ist das rechtens — die Bank erfüllt ihre Sorgfaltspflicht.
Für Anbieter drohen Sanktionen: Abmahnungen, Bußgelder, Zahlungssperren (deutsche Banken blockieren Transaktionen), Domain-Blocking (Netzsperren auf DNS-Ebene). Die GGL hat seit 2022 mehrere hundert Domains internationaler Casinos sperren lassen. Ob diese Sperren wirksam sind, ist umstritten — VPN-Nutzung umgeht sie.
Die Durchsetzung ist uneinheitlich: Große internationale Marken mit Malta-Lizenz (MGA) operieren weiterhin auf dem deutschen Markt, obwohl sie keine GGL-Lizenz haben. Sie zahlen keine Steuern in Deutschland, unterliegen nicht den GGL-Auflagen (kein OASIS, kein 1.000-Euro-Limit, kein Live-Casino-Verbot), und sind für deutsche Spieler frei zugänglich. Die GGL sperrt Domains, aber neue tauchen nach. Payment-Provider wie Visa und Mastercard blockieren Transaktionen zu gelisteten Casinos, aber alternative Zahlungswege (Krypto, E-Wallets, Trustly) funktionieren weiter.
Die Rechtslage ist seit Juli 2021 formell klar — faktisch ist der Markt zweigeteilt: Ein regulierter Sektor mit strengen Auflagen (GGL-Casinos) und ein Graumarkt mit internationalen Anbietern, die technisch verfügbar sind, aber rechtlich unsicher.
Rechtliche Unsicherheit bei Streitigkeiten: Gewinne aus nicht-lizenzierten Casinos sind in Deutschland rechtlich nicht einklagbar. Wenn ein internationales Casino eine Auszahlung verweigert, hat der Spieler keine Handhabe vor deutschen Gerichten. Die Lizenzjurisdiktion (z.B. Curacao) bietet theoretisch Rechtsschutz, praktisch ist der Aufwand für Spieler unzumutbar.
Konkret: Ein deutsches Gericht wird eine Klage gegen ein Curacao-Casino mit der Begründung abweisen, dass der Vertrag gegen deutsches Glücksspielrecht verstößt und daher nichtig ist. Die Curacao Gaming Control Board bietet eine Beschwerdestelle — aber die Verfahren dauern Monate, erfordern englischsprachige Korrespondenz, und haben keine Durchsetzungsmacht in Deutschland. Wenn das Casino zahlt, zahlt es. Wenn nicht, bleibt der Spieler ohne Rechtsschutz.
Das ist der Preis der Grauzone: Zugang zu Lastschrift, höheren Limits, Live-Casino und anderen Angeboten, die bei GGL-Casinos nicht verfügbar sind — aber null rechtliche Absicherung bei Problemen.
Warum nur noch wenige Anbieter Lastschrift unterstützen
Die Hochphase von SEPA-Lastschrift im Online-Glücksspiel war 2010–2018. Damals boten hunderte europäische Casinos die Methode an. 2026 ist sie zur Randerscheinung geworden. Drei Faktoren haben das bewirkt:
Rücklastschriften als Geschäftsrisiko — Die 8-Wochen-Widerrufsfrist ist für Casinos katastrophal. Ein Spieler zahlt 500 Euro ein, verspielt sie, bucht die Lastschrift zurück. Das Casino hat die 500 Euro ausgezahlt (in Form von Gewinnen oder Spielguthaben), bekommt das Geld aber nicht. Die Rücklastschriftenquote lag bei manchen Anbietern über 15 Prozent — ein unhaltbarer Verlustfaktor. Payment-Provider verlangten Risikoaufschläge oder stornieren Lastschrift-Verträge ganz.
Die Psychologie dahinter ist bekannt: Spieler, die hohe Verluste erlitten haben, suchen nach Wegen, das Geld zurückzuholen. Rücklastschrift ist legal, einfach (ein Klick im Online-Banking), und erscheint moralisch vertretbar („ich hätte nie eingezahlt, wenn ich gewusst hätte, dass ich verliere"). Casinos versuchen, dagegen vorzugehen — Kontosperren, Mahnverfahren, Negativlisten bei Payment-Providern — aber der administrative Aufwand ist immens. Ein Rücklastschriften-Fall kostet das Casino nicht nur die 500 Euro Einzahlung, sondern auch 20–30 Euro Bearbeitungsgebühren und mehrere Stunden Personal-Arbeitszeit.
Die Branche hat reagiert: Viele Payment-Provider haben Lastschrift für Glücksspiel komplett aus dem Angebot genommen. Andere verlangen Risikoreserven (das Casino muss 10–20 Prozent des monatlichen Lastschrift-Volumens als Sicherheit hinterlegen) oder berechnen Gebühren von 3–5 Prozent statt der üblichen 1–2 Prozent. Das macht die Methode für Casinos unwirtschaftlich. Warum Lastschrift anbieten, wenn Trustly 1,5 Prozent kostet, sofort verfügbar ist und null Rücklastschriften-Risiko hat?
Regulatorische Verschärfungen in mehreren Märkten — Nicht nur Deutschland macht Lastschrift unmöglich. Schweden führte 2019 strenge Einzahlungslimits und Echtzeit-Verifizierung ein (Spelinspektionen). Die Niederlande regulierten ihren Markt 2021 mit ähnlichen Anforderungen (Kansspelautoriteit). Spanien verschärfte 2021 die Regeln für Ein- und Auszahlungen. In allen diesen Märkten ist Lastschrift nicht mehr praktikabel. Casinos, die europaweit operieren, strichen die Methode komplett, statt länderspezifische Lösungen zu pflegen.
Schweden war ein Wendepunkt: Der schwedische Markt war historisch einer der größten für Online-Glücksspiel in Europa. Als Spelinspektionen 2019 Echtzeit-Kontrolle und sofortige Selbstausschluss-Prüfung vorschrieb, mussten alle lizenzierten Anbieter von Lastschrift auf Trustly und Bankid-basierte Instant-Payment-Lösungen umstellen. Trustly ist ein schwedisches Unternehmen — kein Zufall. Die Regulierung trieb die technologische Innovation. Deutsche GGL-Regulierung folgte dem schwedischen Modell zwei Jahre später.
Spanien ging noch weiter: Seit 2021 müssen alle Einzahlungen in spanischen Online-Casinos über ein zentrales Register laufen, das Echtzeit-Limits durchsetzt. Lastschrift ist dort kategorisch ausgeschlossen — nicht implizit wie in Deutschland, sondern explizit in den technischen Anforderungen der DGOJ (Dirección General de Ordenación del Juego) festgeschrieben. Spanische Casinos dürfen nur Zahlungsmethoden akzeptieren, die „sofortige Verifizierung und unwiderrufliche Buchung" garantieren.
Überlegenheit von Trustly und Instant-Banking — Trustly wurde 2008 in Schweden gegründet und bietet Echtzeit-Bankzahlungen ohne Widerrufsfrist. Für Casinos ist das Risiko null, für Spieler die Nutzerführung einfacher (ein Login, keine Mandatsverwaltung). Trustly expandierte 2015–2020 aggressiv in ganz Europa. 2026 ist Trustly in 29 Ländern verfügbar und wird von über 6.000 Händlern genutzt. Die Methode hat SEPA-Lastschrift faktisch ersetzt — nicht nur regulatorisch erzwungen, sondern auch ökonomisch überlegen.
Der Geschwindigkeitsvorteil ist entscheidend: Trustly-Einzahlungen sind in 5–10 Sekunden auf dem Spielerkonto verfügbar. Lastschrift dauert 3–7 Tage. In einer Branche, in der Sofortgratifikation der Normalzustand ist, ist eine 3-tägige Wartezeit inakzeptabel. Spieler, die heute einzahlen wollen, wollen heute spielen — nicht nächste Woche.
Dazu kommt die Auszahlungsseite: Trustly bietet Account-to-Account-Auszahlungen innerhalb von 24 Stunden. Wenn Sie über Trustly eingezahlt haben, können Sie auch über Trustly auszahlen — ohne separate IBAN-Eingabe, ohne zusätzliche Verifizierung. Lastschrift ist eine reine Einzahlungsmethode. Auszahlungen laufen über klassische SEPA-Überweisung (3–5 Werktage). Trustly bietet eine durchgängige Zahlungserfahrung. Lastschrift eine fragmentierte.
Die Kosten für Casinos sind vergleichbar: Trustly verlangt 1,5–2 Prozent Transaktionsgebühr. Lastschrift kostet nominal 1–2 Prozent, aber wenn man Rücklastschriften-Verluste (10–15 Prozent des Volumens), Bearbeitungsgebühren und administrativen Aufwand einrechnet, liegt die Gesamtkostenbelastung bei 3–5 Prozent. Trustly ist nicht nur schneller und sicherer — es ist auch billiger.
2026 bieten geschätzt weniger als 5 Prozent der internationalen Online-Casinos noch SEPA-Lastschrift an. Die meisten davon sind kleinere Anbieter mit Curacao-Lizenz, die ihre Payment-Integration seit 2015 nicht aktualisiert haben. Große internationale Marken (Casinos mit MGA-Lizenz, börsennotierte Betreiber) haben Lastschrift zwischen 2018 und 2022 stillschweigend aus dem Portfolio entfernt. Es gibt keine offizielle Ankündigung, keine Pressemitteilung — die Methode verschwindet einfach aus der Kassen-Dropdown-Liste.
Ist Lastschrift im Online-Casino sicher?
Für Spieler: relativ sicher. Die 8-Wochen-Widerrufsfrist schützt vor unautorisierten Abbuchungen. Wenn eine Lastschrift ohne gültiges Mandat eingezogen wurde, kann sie innerhalb von 13 Monaten zurückgebucht werden. Die IBAN-Übermittlung erfolgt SSL-verschlüsselt, moderne Payment-Provider setzen 3D-Secure oder ähnliche Verfahren ein, um Mandatsmissbrauch zu verhindern.
Aus Spielersicht bietet Lastschrift einen wichtigen Vorteil gegenüber Echtzeit-Methoden: Die Widerrufsfrist ist ein Sicherheitsnetz bei Betrug oder technischen Fehlern. Wenn ein Casino eine Einzahlung doppelt einzieht, einen falschen Betrag abbucht, oder wenn das Mandat ohne Ihre Kenntnis missbraucht wird, haben Sie acht Wochen Zeit, die Lastschrift über Ihre Bank zurückzuholen. Bei Giropay, Trustly oder Kreditkarte ist die Zahlung final — Rückbuchungen sind nur bei nachweisbarem Betrug durch den Händler möglich, und der Prozess ist aufwändig.
Diese Widerrufsfrist ist jedoch ein zweischneidiges Schwert: Sie schützt vor unautorisierten Abbuchungen, wird aber auch missbraucht. Spieler, die nach Verlusten emotional reagieren, buchen legitime Einzahlungen zurück — nicht weil die Lastschrift fehlerhaft war, sondern weil sie die Verluste nicht akzeptieren wollen. Rechtlich ist das problematisch: Das Mandat wurde rechtsgültig erteilt, die Zahlung war autorisiert. Eine Rückbuchung unter diesen Umständen ist Vertragsbruch. Casinos können den Betrag einklagen, das Konto sperren und den Spieler auf Negativlisten setzen.
Für Casinos: riskant. Rücklastschriften nach Verlusten sind ein dauerhaftes Problem. Spieler, die emotional reagieren, buchen Einzahlungen zurück und hoffen, dass das Casino nicht nachverfolgt. Manche Casinos sperren Konten nach Rücklastschriften dauerhaft, andere berechnen Gebühren (5–15 Euro). Der administrative Aufwand und der finanzielle Verlust haben dazu geführt, dass die meisten Anbieter Lastschrift 2026 nicht mehr im Portfolio haben.
Die Sicherheitsfrage hat noch eine weitere Dimension: Datenschutz. Bei Lastschrift geben Sie Ihre IBAN direkt an das Casino weiter. Die IBAN ist eine sensible Information — sie erlaubt es dem Empfänger, Geld von Ihrem Konto einzuziehen. Wenn das Casino gehackt wird oder die Daten unsauber verarbeitet, könnte Ihre IBAN in falsche Hände geraten. Bei Trustly oder Giropay geben Sie Ihre Banking-Credentials nicht an das Casino weiter — Sie loggen sich direkt bei Ihrer Bank ein, die Zahlung erfolgt über eine verschlüsselte Schnittstelle. Das Casino sieht nur die Bestätigung, nicht Ihre IBAN.
Seriöse Casinos speichern IBAN-Daten verschlüsselt und löschen sie nach Ablauf der Aufbewahrungsfristen (in der EU: 10 Jahre für steuerliche Zwecke). Unseriöse Anbieter — und die gibt es im Graumarkt internationaler Casinos ohne deutsche Lizenz — handhaben Daten nachlässiger. Wenn Sie bei einem unbekannten Curacao-Casino Ihre IBAN eingeben, haben Sie keine Garantie, wie diese Daten verarbeitet werden.
Fazit zur Sicherheit: Lastschrift ist für Spieler sicherer als ihr Ruf, aber weniger sicher als moderne Instant-Payment-Methoden. Die Widerrufsfrist ist ein Vorteil bei Fehlern, aber kein Freibrief für Rückbuchungen nach Verlusten. Trustly und Giropay bieten besseren Datenschutz (keine IBAN-Weitergabe), dafür keine Widerrufsfrist.
So zahlen Sie per Bankeinzug ein — Schritt für Schritt
Falls Sie ein internationales Casino gefunden haben, das SEPA-Lastschrift noch unterstützt, läuft der Prozess so ab:
Der Einzahlungsprozess im Detail
Schritt 1: Casino-Kasse öffnen — Loggen Sie sich in Ihr Casino-Konto ein, navigieren Sie zum Kassenbereich. Suchen Sie unter den Zahlungsmethoden nach „Lastschrift", „Bankeinzug", „SEPA", „ELV" (Elektronisches Lastschriftverfahren) oder einem entsprechenden Symbol.
Schritt 2: IBAN eingeben — Geben Sie Ihre IBAN ein. Die IBAN ist die 22-stellige internationale Kontonummer, die in Deutschland mit DE beginnt. Sie finden sie auf Ihrem Kontoauszug, in Ihrer Banking-App oder auf Ihrer EC-Karte. Den BIC (Bank Identifier Code) müssen Sie meist nicht eingeben — innerhalb des SEPA-Raums wird er automatisch aus der IBAN ermittelt.
Schritt 3: Betrag festlegen — Wählen Sie den Einzahlungsbetrag. Beachten Sie das Mindest- und Höchstlimit des Casinos. Typische Mindesteinzahlungen liegen bei 10–20 Euro, Höchstgrenzen bei 1.000–5.000 Euro pro Transaktion.
Schritt 4: Mandat erteilen — Bestätigen Sie das SEPA-Mandat. Das Casino zeigt Ihnen eine Mandatsreferenznummer, Ihren Namen, Ihre IBAN und den Betrag. Sie bestätigen mit einem Klick auf „Mandat erteilen" oder „Zahlung autorisieren". Diese Bestätigung ist rechtlich bindend — sie erlaubt dem Casino, den Betrag von Ihrem Konto einzuziehen.
Schritt 5: Warten auf Gutschrift — Das Casino leitet den Lastschrift-Auftrag an seinen Payment-Provider weiter. Bei einer Erstlastschrift dauert es 5 Bankarbeitstage Vorlauf plus 1–3 Werktage Ausführung — gesamt 3–7 Werktage. Bei Folgelastschriften (wenn Sie bei diesem Casino schon einmal per Lastschrift eingezahlt haben) sind es 2 Tage Vorlauf plus 1–3 Tage Ausführung — gesamt 1–3 Werktage.
Manche Casinos schreiben den Betrag sofort Ihrem Spielerkonto gut, obwohl die Lastschrift noch nicht eingezogen wurde. Das ist eine Kulanzleistung des Casinos — das Risiko einer Rücklastschrift trägt dann der Anbieter. Wenn Sie die Lastschrift später widerrufen, wird Ihr Konto gesperrt und der Betrag als offene Forderung verbucht.
Schritt 6: Kontrolle auf dem Kontoauszug — Nach 3–7 Tagen (bzw. 1–3 bei Folgelastschriften) erscheint die Abbuchung auf Ihrem Kontoauszug. Der Verwendungszweck enthält die Mandatsreferenz, den Namen des Casinos (oder seines Payment-Providers) und oft eine Transaktionsnummer. Prüfen Sie, ob der Betrag korrekt ist.
Limits, Gebühren und Bearbeitungszeiten
Limits variieren je nach Casino und Payment-Provider:
- Mindesteinzahlung: 10–20 Euro (manche Anbieter setzen 25 oder 50 Euro an)
- Höchsteinzahlung pro Transaktion: 1.000–5.000 Euro
- Tageslimit: 5.000–10.000 Euro (wenn überhaupt gesetzt)
- Monatslimit: Abhängig vom Spielerstatus und der Casino-Richtlinie; High-Roller erhalten oft individuelle Limits
Gebühren:
- Für Spieler: In der Regel kostenfrei. Manche Casinos berechnen eine Bearbeitungsgebühr von 1–2 Prozent oder einen Fixbetrag (z.B. 0,50 Euro), das ist aber selten.
- Für Casinos: Payment-Provider verlangen 1–3 Prozent Transaktionsgebühr plus einen Fixbetrag (0,25–0,50 Euro). Bei Rücklastschriften kommen Strafgebühren hinzu (5–15 Euro).
- Rücklastschrift-Gebühr: Wenn Sie eine Lastschrift über Ihre Bank zurückbuchen, berechnet das Casino oft 10–15 Euro Bearbeitungsgebühr. Diese wird von Ihrem Spielerkonto abgezogen oder als offene Forderung verbucht.
Bearbeitungszeiten:
- Einzahlung: 3–7 Werktage (Erstlastschrift), 1–3 Werktage (Folgelastschriften), oder sofort bei Kredit-Gutschrift durch das Casino
- Auszahlung: SEPA-Lastschrift ist eine reine Einzahlungsmethode. Auszahlungen erfolgen per klassischer Banküberweisung (1–5 Werktage) oder über alternative Methoden (E-Wallets, Krypto).
Vor- und Nachteile von Bankeinzug im Casino
| Vorteil | Nachteil |
|---|---|
| Keine Registrierung bei Drittanbieter nötig (anders als PayPal, Skrill, Neteller) | Langsam: 3–7 Tage bis zur Gutschrift (Echtzeit-Methoden sind sofort verfügbar) |
| Keine separate App oder TAN-Gerät erforderlich (anders als Giropay) | Nicht bei deutschen GGL-Casinos verfügbar |
| Widerrufsfrist von 8 Wochen schützt vor unautorisierten Abbuchungen | Rücklastschriften können zu dauerhafter Kontosperre führen |
| Meist gebührenfrei für Spieler | Nur für Einzahlungen nutzbar; Auszahlungen laufen über separaten Weg |
| Direkte Abbuchung vom Girokonto, keine Kreditkarte nötig | Casinos sehen Lastschrift als Risiko und stornieren sie zunehmend |
Der größte Nachteil ist die Geschwindigkeit. Wer 2026 in einem Online-Casino spielen will, erwartet sofortige Verfügbarkeit des Guthabens. Giropay, Trustly oder PayPal erfüllen diese Erwartung — SEPA-Lastschrift nicht.
Gibt es Gebühren für Lastschrift-Einzahlungen im Casino?
In der Regel nein. Die meisten Casinos, die Lastschrift noch anbieten, berechnen keine Gebühr für Einzahlungen. Manche Anbieter erheben eine Bearbeitungsgebühr von 1–2 Prozent oder einen Fixbetrag — das wird vor der Mandat-Erteilung angezeigt. Rücklastschrift-Gebühren (10–15 Euro) fallen nur an, wenn Sie eine Lastschrift über Ihre Bank zurückbuchen.
Kann ich eine Casino-Lastschrift zurückbuchen?
Ja. SEPA-Basislastschrift kann innerhalb von acht Wochen nach Belastungsdatum über Ihre Bank widerrufen werden — ohne Angabe von Gründen. Loggen Sie sich in Ihr Online-Banking ein, wählen Sie die Lastschrift aus, klicken Sie auf „Zurückbuchen" oder „Widerrufen". Die Bank erstattet den Betrag binnen weniger Tage.
Aber: Das Casino wird Ihr Spielerkonto sperren, den Betrag als offene Forderung verbuchen und möglicherweise rechtliche Schritte einleiten. Rücklastschriften nach Verlusten sind kein „Trick" — sie sind Vertragsbruch. Nutzen Sie die Widerrufsfrist nur, wenn die Lastschrift tatsächlich unberechtigt war (Mandatsmissbrauch, falscher Betrag, doppelter Einzug).
Die rechtliche Situation ist eindeutig: Wenn Sie ein SEPA-Mandat erteilt haben, haben Sie dem Casino die Erlaubnis gegeben, den Betrag einzuziehen. Eine spätere Rückbuchung, weil Sie das Geld verloren haben und es bereuen, ist rechtlich nicht gedeckt. Das Casino kann den Betrag einklagen, Inkasso beauftragen, und Sie auf Negativlisten bei Payment-Providern setzen. Zukünftige Casino-Konten bei anderen Anbietern können blockiert werden.
Praktisch setzen das nicht alle Casinos durch. Kleinere Anbieter schreiben den Verlust ab, sperren das Konto und akzeptieren den Verlust. Große Betreiber haben Inkasso-Prozesse etabliert: Sie erhalten Mahnungen, dann gerichtliche Mahnbescheide. Ob ein Casino tatsächlich klagt, hängt vom Betrag ab. Bei 50 Euro lohnt sich der Aufwand nicht. Bei 500 Euro schon.
Ein weiterer Punkt: Banken protokollieren Rücklastschriften. Wenn Sie regelmäßig Lastschriften zurückbuchen (nicht nur Casino-Zahlungen, sondern generell), kann Ihre Bank das Konto kündigen oder Lastschrift-Mandate generell sperren. Banken sind nicht verpflichtet, Konten für Kunden zu führen, die Zahlungsverpflichtungen nicht einhalten.
Funktioniert Lastschrift auch für Casino-Auszahlungen?
Nein. SEPA-Lastschrift ist ein Einzugsverfahren — der Zahlungsempfänger zieht Geld vom Konto des Zahlers ab. Für Auszahlungen ist das Verfahren nicht geeignet. Casinos zahlen Gewinne per klassischer SEPA-Überweisung aus (Sie geben Ihre IBAN an, das Casino überweist den Betrag) oder über E-Wallets wie PayPal, Skrill, Neteller.
Trustly bietet eine Besonderheit: Auszahlungen über Trustly landen direkt auf dem Bankkonto des Spielers, ohne dass eine separate IBAN-Eingabe nötig ist. Das funktioniert aber nur, wenn auch die Einzahlung über Trustly erfolgte — nicht bei Lastschrift-Einzahlungen.
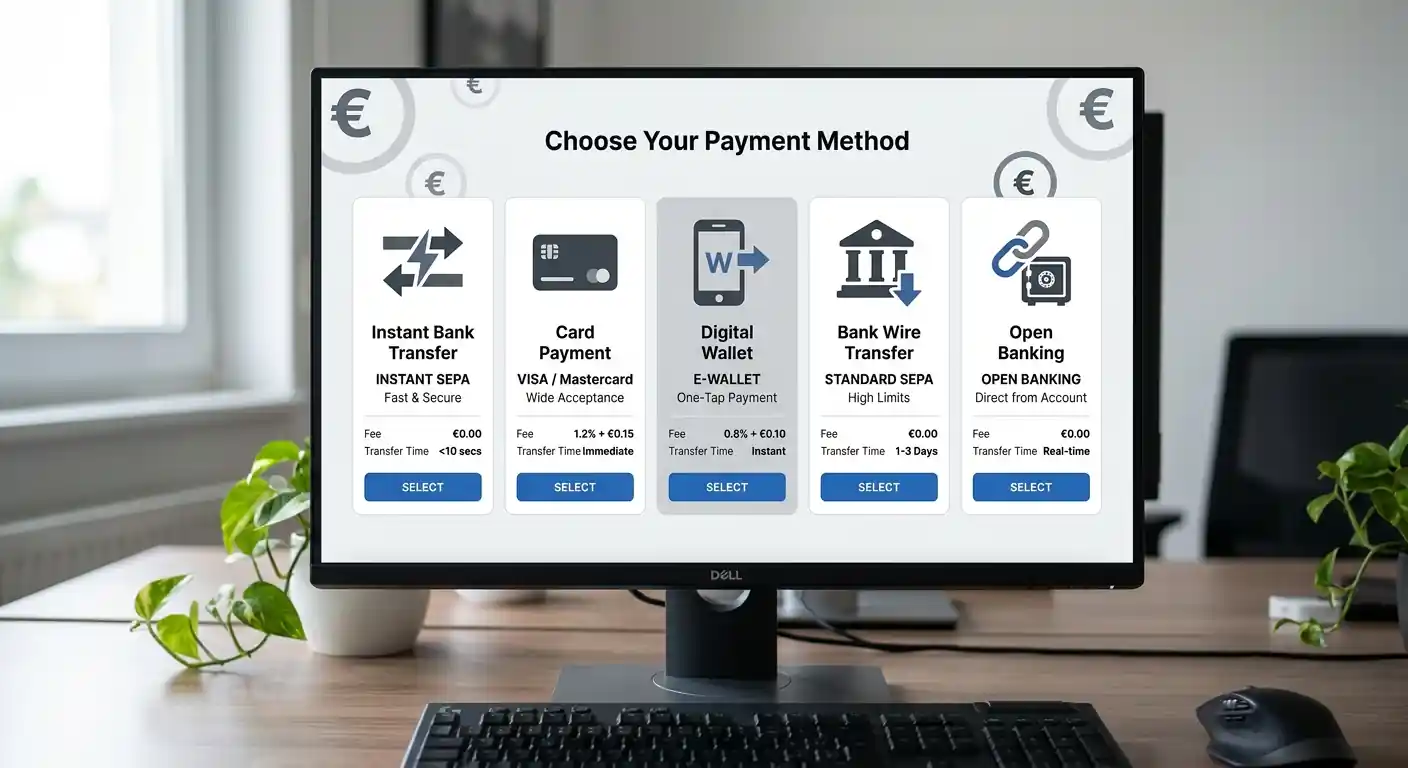
Alternative Zahlungsmethoden für deutsche Spieler
Wer bei einem deutschen GGL-Casino spielen möchte oder die Langsamkeit von Lastschrift nicht akzeptiert, hat mehrere Alternativen.
Giropay — Die deutsche Echtzeit-Alternative
Giropay ist das deutsche Echtzeit-Überweisungsverfahren, entwickelt von der deutschen Kreditwirtschaft. Es funktioniert über die Online-Banking-Schnittstelle Ihrer Bank: Sie wählen Giropay als Zahlungsmethode, werden zu Ihrem Online-Banking weitergeleitet, loggen sich ein, autorisieren die Zahlung mit TAN oder App-Freigabe, fertig. Die Überweisung wird sofort ausgeführt, das Casino erhält eine Bestätigung in Sekunden.
Giropay wurde 2006 als Konkurrenz zu PayPal entwickelt — eine rein deutsche Lösung für Online-Zahlungen. Seit 2022 ist Giropay mit paydirekt fusioniert, dem zweiten deutschen Online-Bezahlverfahren. Die gemeinsame Plattform heißt weiterhin Giropay, wird aber technisch von beiden Systemen gespeist. Für Nutzer ändert sich wenig: Die Nutzerführung bleibt identisch, die Bankenabdeckung ist sogar besser geworden.
Vorteile: Sofortige Gutschrift im Casino, keine Registrierung bei Drittanbieter, keine Widerrufsfrist (die Zahlung ist final), bei allen deutschen GGL-Casinos verfügbar, meist gebührenfrei.
Nachteile: TAN-Verfahren erforderlich (pushTAN-App, photoTAN, chipTAN — je nach Bank), nicht alle Banken unterstützen Giropay (Stand 2026 über 1.500 deutsche Banken angebunden, aber einige Direktbanken fehlen), Auszahlungen per separater Überweisung.
Die Bankenabdeckung ist entscheidend: Sparkassen, Volksbanken, die großen Privatbanken (Deutsche Bank, Commerzbank, Postbank), sowie die meisten Direktbanken (ING, DKB, Comdirect) unterstützen Giropay. Einige Neobanken (N26, Revolut) haben Giropay nicht integriert — dort müssen Sie auf Kreditkarte oder Trustly ausweichen.
Giropay ist 2026 die Standard-Bankmethode bei deutschen lizenzierten Casinos. Sie ist technisch überlegen gegenüber Lastschrift: schneller, sicherer, GGL-konform. Der einzige Nachteil gegenüber Lastschrift ist die fehlende Widerrufsfrist — aber das ist gleichzeitig der Grund, warum Giropay bei Casinos akzeptiert wird und Lastschrift nicht.
Ein praktischer Tipp: Wenn Sie häufig bei GGL-Casinos einzahlen, richten Sie pushTAN oder eine Banking-App ein. PhotoTAN-Geräte oder chipTAN-Generatoren funktionieren auch, sind aber umständlicher. PushTAN sendet die Freigabe direkt auf Ihr Smartphone — ein Klick, fertig. Das macht Giropay so schnell wie PayPal, aber ohne separate Registrierung.
Trustly — Instant-Banking ohne Registrierung
Trustly ist ein schwedischer Payment-Provider, der Echtzeit-Bankzahlungen in 29 europäischen Ländern anbietet. Trustly funktioniert ähnlich wie Giropay: Sie wählen Ihre Bank aus einer Liste, loggen sich in Ihr Online-Banking ein, autorisieren die Zahlung, Trustly führt sie sofort aus. Der Unterschied: Trustly ist pan-europäisch und unterstützt über 6.300 Banken, darunter alle großen deutschen Institute.
Trustly wurde 2008 gegründet und hat sich als europäischer Standard für Instant-Banking etabliert. Das Unternehmen ist börsennotiert (Nasdaq Stockholm) und verarbeitet 2026 über 500 Millionen Transaktionen pro Jahr. Trustly ist kein E-Wallet wie PayPal oder Skrill — es ist ein Vermittler zwischen Ihrer Bank und dem Händler. Sie geben Trustly nicht Ihr Geld, Trustly führt nur die Überweisung in Ihrem Namen aus.
Besonderheit bei Auszahlungen: Wenn Sie über Trustly eingezahlt haben, können Sie auch über Trustly auszahlen — ohne separate IBAN-Eingabe. Trustly nutzt Ihre Banking-Credentials, um die Auszahlung direkt auf Ihr Konto zu überweisen. Das ist schneller als klassische SEPA-Überweisung (oft innerhalb von 24 Stunden) und bequemer.
Der Auszahlungsvorteil ist erheblich: Bei klassischer SEPA-Überweisung müssen Sie Ihre IBAN im Casino hinterlegen, das Casino verifiziert sie (oft dauert das 24–48 Stunden), dann wird die Überweisung angestoßen (weitere 1–5 Werktage). Bei Trustly-Auszahlung entfällt die IBAN-Verifizierung — Trustly kennt Ihr Konto bereits von der Einzahlung. Die Auszahlung wird sofort angestoßen und landet innerhalb von 24 Stunden auf Ihrem Konto. Für Spieler, die häufig auszahlen, ist das ein Gamechanger.
Vorteile: Sofortige Gutschrift, schnelle Auszahlungen (1–2 Tage), keine Registrierung, bei vielen deutschen und internationalen Casinos verfügbar, meist gebührenfrei.
Nachteile: Trustly benötigt Ihre Online-Banking-Zugangsdaten (Sie geben sie nicht an Trustly weiter, sondern loggen sich direkt bei Ihrer Bank ein — Trustly agiert als Vermittler, aber manche Nutzer sind skeptisch), nicht alle Banken unterstützt (Stand 2026 über 250 deutsche Banken, aber z.B. manche Sparkassen-Filialen fehlen).
Die Sicherheitsfrage wird oft gestellt: Ist es sicher, sich über Trustly bei meiner Bank einzuloggen? Ja. Trustly öffnet ein eingebettetes Fenster mit der echten Banking-Seite Ihrer Bank — Sie sehen die URL Ihrer Bank (z.B. banking.dkb.de, banking.ing.de), Sie geben Ihre Credentials direkt bei der Bank ein, nicht bei Trustly. Trustly sieht nur das Ergebnis (Zahlung erfolgreich / fehlgeschlagen), nicht Ihre Login-Daten. Das Verfahren ist technisch mit dem von Giropay identisch — nur dass Trustly pan-europäisch funktioniert und Giropay rein deutsch ist.
Trustly ist bei internationalen Casinos weit verbreitet und hat SEPA-Lastschrift faktisch als „bequeme Bankmethode" ersetzt. Bei GGL-Casinos ist Trustly seltener als Giropay (weil Giropay die offizielle deutsche Lösung ist), aber einige Anbieter integrieren beide Methoden.
Weitere Optionen (PayPal, Sofortüberweisung, Kreditkarte, Paysafecard)
PayPal — E-Wallet mit sofortiger Buchung. Bei deutschen GGL-Casinos nur vereinzelt verfügbar (PayPal ist vorsichtig mit Glücksspiel-Partnerschaften in Deutschland). Bei internationalen Casinos weit verbreitet. Vorteil: sofort, rückbuchbar bei Betrug (Käuferschutz), weltweit akzeptiert. Nachteil: Registrierung erforderlich, nicht bei allen deutschen Casinos verfügbar, manchmal Gebühren.
PayPal hatte sich 2021–2022 weitgehend aus dem deutschen Glücksspielmarkt zurückgezogen. Der Grund: Rechtsunsicherheit während der Übergangsphase des GlüStV. Einige GGL-lizenzierte Casinos haben 2026 PayPal reaktiviert, aber die Abdeckung ist gering. Bei internationalen Casinos ohne deutsche Lizenz ist PayPal hingegen Standard — dort ist es oft die einzige E-Wallet-Option neben Skrill und Neteller.
Der Käuferschutz von PayPal ist ein Vorteil bei Händler-Betrug, aber nicht bei Casino-Verlusten. Wenn Sie einzahlen, spielen, verlieren und dann versuchen, die Zahlung über den PayPal-Käuferschutz zurückzuholen, wird der Antrag abgelehnt. PayPal schützt vor nicht gelieferten Waren oder Dienstleistungen — nicht vor Verlusten bei legitim genutzten Dienstleistungen. Anders als bei Lastschrift gibt es keine 8-Wochen-Widerrufsfrist ohne Begründung.
Sofortüberweisung (Klarna) — Echtzeit-Überweisung ähnlich wie Giropay, aber von Klarna betrieben. Bei vielen deutschen und internationalen Casinos verfügbar. Vorteil: sofort, keine separate Registrierung, GGL-konform. Nachteil: TAN-Verfahren erforderlich, Klarna benötigt Online-Banking-Zugang (ähnlich wie Trustly).
Sofortüberweisung war historisch der erste Instant-Banking-Provider in Deutschland (gegründet 2005, ein Jahr vor Giropay). Klarna übernahm Sofortüberweisung 2014 und integrierte sie in sein Payment-Portfolio. Technisch funktioniert Sofortüberweisung identisch zu Giropay: Sie werden zu Ihrem Online-Banking weitergeleitet, autorisieren die Zahlung, sie wird in Echtzeit ausgeführt. Der Unterschied liegt in der Reichweite: Sofortüberweisung ist in 10 europäischen Ländern verfügbar (Deutschland, Österreich, Schweiz, Belgien, Niederlande, Polen, Italien, Spanien, UK bis 2021), Giropay nur in Deutschland.
Bei deutschen GGL-Casinos sind Giropay und Sofortüberweisung oft beide verfügbar. Welche Sie wählen, ist Geschmackssache — funktional sind sie identisch. Einige Nutzer bevorzugen Giropay, weil es eine deutsche Lösung ist und von den Banken selbst betrieben wird. Andere bevorzugen Sofortüberweisung, weil sie damit bei internationalen Händlern bereits Erfahrung haben.
Kreditkarte (Visa, Mastercard) — Klassische Zahlungsmethode mit 3D-Secure-Autorisierung. Bei allen GGL-Casinos verfügbar. Vorteil: sofort, weltweit akzeptiert, Rückbuchung bei Betrug (Chargeback). Nachteil: nicht jeder hat eine Kreditkarte, manche Banken blockieren Glücksspiel-Transaktionen, 3D-Secure-Freigabe nötig.
Kreditkarten-Zahlungen im Online-Glücksspiel sind ein zweischneidiges Schwert: Technisch funktionieren sie einwandfrei, regulatorisch sind sie GGL-konform, aber praktisch blockieren viele Banken Glücksspiel-Transaktionen. Die Sparkassen, Volksbanken und einige Privatbanken haben in ihren AGB festgeschrieben, dass Kreditkarten nicht für Online-Glücksspiel genutzt werden dürfen. Wenn Sie versuchen, bei einem Casino einzuzahlen, wird die Transaktion von der Bank abgelehnt — nicht vom Casino.
Der Grund für diese Blockaden liegt im Verbraucherschutz: Kreditkarten-Schulden bei Glücksspiel sind ein bekanntes Problem. Spieler, die ihre Kreditkarte für Casino-Einzahlungen nutzen, laufen Gefahr, in die Verschuldung zu rutschen — weil das Geld nicht sofort vom Konto abgebucht wird, sondern erst zum Monatsende. Banken wollen dieses Risiko minimieren.
Alternative: Prepaid-Kreditkarten oder Debitkarten. Viele Direktbanken (N26, DKB, ING) geben Debitkarten mit Visa- oder Mastercard-Logo aus. Diese funktionieren technisch wie Kreditkarten, sind aber an das Girokonto gekoppelt — das Geld wird sofort abgebucht, keine Kreditlinie. Diese Karten funktionieren bei Casinos meist ohne Blockade.
Der Chargeback-Mechanismus bei Kreditkarten ist ähnlich wie der Käuferschutz bei PayPal: Er schützt vor Händler-Betrug, nicht vor Casino-Verlusten. Wenn ein Casino Ihre Karte ohne Autorisierung belastet, können Sie die Zahlung über Ihre Bank zurückbuchen. Wenn Sie aber autorisiert eingezahlt haben, gespielt und verloren haben, ist ein Chargeback Betrug — und kann strafrechtliche Konsequenzen haben.
Paysafecard — Prepaid-Voucher mit 16-stelligem Code. Bei Tankstellen, Kiosken, online kaufbar. Vorteil: anonym, sofortige Gutschrift, keine Bankkonto-Verbindung, bei vielen Casinos verfügbar. Nachteil: nur für Einzahlungen nutzbar (Auszahlungen per Überweisung), max. 1.000 Euro pro Voucher, Gebühren beim Kauf, nicht alle GGL-Casinos akzeptieren Paysafecard.
Paysafecard ist die einzige anonyme Zahlungsmethode im Online-Glücksspiel. Sie kaufen einen Voucher (10, 25, 50, 100 Euro Nennwert), erhalten einen 16-stelligen Code, geben diesen im Casino ein, fertig. Keine IBAN, keine Kreditkarte, keine Registrierung. Das macht Paysafecard attraktiv für Spieler, die ihre Bankdaten nicht preisgeben wollen — oder die kein Bankkonto haben.
Der Nachteil: Paysafecard ist teuer. Die Voucher selbst kosten ihren Nennwert (ein 50-Euro-Voucher kostet 50 Euro), aber viele Verkaufsstellen berechnen eine Verkaufsgebühr (1–3 Euro). Dazu kommt: Wenn Sie einen Voucher nicht innerhalb von 12 Monaten einlösen, wird eine monatliche Verwaltungsgebühr von 3 Euro abgezogen. Ein 50-Euro-Voucher, der 13 Monate herumliegt, ist nur noch 47 Euro wert.
Bei GGL-Casinos ist Paysafecard selten verfügbar. Der Grund: Anonymität kollidiert mit den GGL-Anforderungen an Spielerverifizierung. GGL-Casinos müssen die Identität jedes Spielers verifizieren (KYC — Know Your Customer), bevor Auszahlungen erfolgen. Paysafecard erlaubt anonyme Einzahlungen, aber die Auszahlung läuft dann per Banküberweisung — und spätestens dort muss die Identität geprüft werden. Einige GGL-Casinos haben Paysafecard deshalb aus dem Angebot genommen, weil der Prozess umständlich ist.
Bei internationalen Casinos ist Paysafecard hingegen weit verbreitet. Dort wird KYC oft erst bei Auszahlungen über einem bestimmten Schwellenwert (z.B. 2.000 Euro) verlangt. Kleinere Gewinne können ausgezahlt werden, ohne dass der Spieler seine Identität nachweisen muss — ein Vorteil für datenschutzbewusste Nutzer, aber auch ein Einfallstor für Geldwäsche.
| Methode | Geschwindigkeit | Bei GGL-Casinos verfügbar | Besonderheit |
|---|---|---|---|
| Giropay | Sofort (Sekunden) | Ja | Standard bei deutschen Casinos, TAN erforderlich |
| Trustly | Sofort (Sekunden) | Teilweise | Schnelle Auszahlungen, pan-europäisch |
| PayPal | Sofort (Sekunden) | Selten | Käuferschutz, weltweit akzeptiert |
| Sofortüberweisung | Sofort (Sekunden) | Ja | Klarna-betrieben, GGL-konform |
| Kreditkarte | Sofort (Sekunden) | Ja | 3D-Secure, weltweit akzeptiert |
| Paysafecard | Sofort (Sekunden) | Teilweise | Anonym, nur Einzahlungen |
Welche Alternativen gibt es zu Lastschrift im Online-Casino?
Giropay und Trustly sind die direkten Alternativen zu SEPA-Lastschrift. Beide arbeiten über Ihr Bankkonto, beide sind in Sekunden verfügbar, beide benötigen keine separate Registrierung. Der Unterschied: Sie sind in Echtzeit und unwiderruflich — genau das macht sie GGL-konform und für Casinos attraktiv.
Wenn Sie speziell die Widerrufsfrist von Lastschrift schätzen (als Schutz vor unautorisierten Abbuchungen), ist PayPal die beste Alternative. PayPal bietet Käuferschutz und die Möglichkeit, Transaktionen bei Betrug zurückzubuchen — allerdings nicht bei Verlusten im Casino, sondern nur bei nachweisbarem Betrug durch den Anbieter.
Fazit — Bankeinzug im Online-Casino 2026
SEPA-Lastschrift ist im deutschen Online-Glücksspiel 2026 de facto verschwunden. Bei GGL-lizenzierten Casinos ist sie technisch unmöglich: Die Echtzeit-Anforderungen der Regulierung (OASIS-Prüfung, 1.000-Euro-Limit-Kontrolle, unwiderrufliche Buchung) kollidieren mit der zeitverzögerten Architektur der Lastschrift. Internationale Casinos ohne deutsche Lizenz haben die Methode größtenteils eingestellt — nicht regulatorisch erzwungen, sondern ökonomisch: Rücklastschriften nach Verlusten machten Lastschrift zum Verlustgeschäft.
Trustly und Giropay haben die Rolle der „bequemen Bankmethode" übernommen. Beide bieten sofortige Gutschrift, beide arbeiten direkt über Ihr Bankkonto, beide benötigen keine separate Registrierung. Der einzige Unterschied zu Lastschrift: Sie sind schnell und final.
Wer 2026 gezielt nach einem Casino mit Bankeinzug sucht, sucht nach einer Methode, die nicht mehr existiert. Die Frage ist nicht „wo finde ich Lastschrift", sondern „warum brauche ich sie noch, wenn Giropay und Trustly technisch überlegen sind". Die Antwort liegt oft in Gewohnheit. Lastschrift war einmal bequem. Instant-Payment ist bequemer.
Falls Sie dennoch auf ein internationales Casino stoßen, das Lastschrift noch im Portfolio hat: Rechnen Sie mit 3–7 Tagen Bearbeitungszeit, mit der Möglichkeit einer Kontosperre nach Rücklastschrift, und mit dem Risiko, dass der Anbieter die Methode mitten im Jahr einstellt. Es ist eine auslaufende Technologie in einem Markt, der Echtzeit verlangt.
Die ehrliche Empfehlung für deutsche Spieler 2026: Wenn Sie bei GGL-lizenzierten Casinos spielen möchten, nutzen Sie Giropay oder Trustly. Wenn Sie bei internationalen Anbietern spielen und dabei die rechtliche Grauzone in Kauf nehmen, ist Trustly ebenfalls die bessere Wahl als Lastschrift — schneller, sicherer, ohne Rücklastschriften-Risiko. Bankeinzug mag nostalgisch sein. Praktisch ist er nicht mehr.
Erstellt vom Redaktionsteam „Casino ohne Einzahlung Deutschland”.