Beste Online Casino mit Wero bezahlen — der ehrliche Marktcheck 2026
 Verfügbar in DE
Wer nach "online casino mit wero bezahlen" sucht, landet in einer Sackgasse. Die europäische Instant-Payment-Lösung gibt es seit Juli 2024, funktioniert bei Tausenden Online-Händlern — aber bei keinem einzigen GGL-lizenzierten Casino in Deutschland. Nicht, weil Wero technisch ungeeignet wäre. Sondern weil der Glücksspiel-Sektor für Zahlungsdienstleister ein separates Genehmigungsverfahren ist, das Wero Stand August 2026 noch nicht durchlaufen hat.
Dieser Artikel klärt den Status, erklärt die regulatorischen Hürden und zeigt die praktischen Alternativen: welche lizenzierten Casinos vergleichbare Instant-Überweisungen akzeptieren, wie lange eine Integration realistischerweise dauern könnte und was Spieler heute statt Wero nutzen.
Inhaltsverzeichnis
- Wero und Online Casinos 2026 — der aktuelle Stand
- Was ist Wero und wie funktioniert es?
- Warum ist Wero noch nicht bei deutschen Casinos verfügbar?
- Die besten legalen Alternativen — GGL-Casinos mit Instant-Payment
- Wie würde eine Einzahlung mit Wero bei Casinos ablaufen?
- Wero für Auszahlungen — technisch möglich, praktisch nicht verfügbar
- Bonusangebote und Mindesteinzahlungen — was gilt bei Alternativen?
- Rechtlicher Rahmen — GGL, OASIS, LUGAS und die 1000-EUR-Grenze
- Vergleich der Zahlungsmethoden — Wero gegen Trustly, Klarna und Paysafecard
- Was passiert mit Sofort und Giropay — die Vorgeschichte von Wero
- Offshore-Casinos und Wero — warum auch dort nichts läuft
- Ausblick — wann könnte Wero realistisch bei Casinos ankommen?
- Technische Vor- und Nachteile von Wero im Casino-Kontext
- Die Rolle der Payment-Gateways — warum Casinos nicht direkt entscheiden
- Spieler-Perspektive — was wäre der praktische Vorteil von Wero?
- Was können Spieler tun — praktische Tipps für heute
- Häufige Missverständnisse über Wero und Casinos
- Fazit — ehrlich statt optimistisch
Wero und Online Casinos 2026 — der aktuelle Stand
Wer die Kasse eines GGL-lizenzierten Casinos öffnet — bwin, Merkur Slots, Löwen Play, Bet-at-home, Jokerstar — findet dort Trustly, Paysafecard, teilweise noch Klarna (das ehemalige Sofort). Wer Wero sucht, findet nichts. Das gilt ausnahmslos. Die Recherche über die offizielle GGL-Whitelist, die Payment-Seiten der TOP-Anbieter und die Integrations-Dokumentationen der großen Payment-Gateways zeigt: Wero ist für deutsche Casinos nicht verfügbar.
Der Grund liegt nicht bei den Casinos. Wero hat sich seit November 2025 für E-Commerce geöffnet — Stripe, MultiSafePay, Mollie, Adyen listen es als Checkout-Option. Aber Glücksspiel zählt bei diesen Providern zur Kategorie "Restricted Business". Das bedeutet: Händler, die Casino-Einzahlungen abwickeln wollen, durchlaufen ein verschärftes Compliance-Verfahren mit zusätzlichen KYC-Checks, AML-Protokollen und Responsible-Gambling-Tools. Wero selbst hat diese Freigabe für den Gambling-Sektor noch nicht öffentlich beantragt — jedenfalls gibt es weder von der European Payments Initiative noch von Payment-Providern Ankündigungen zu Casino-Integration.
Trustly — der Marktführer bei Instant-Bank-Transfers in deutschen Casinos — brauchte Jahre, um diese Freigabe zu bekommen. Klarna (das ehemalige Sofort) hatte sie bereits, weil Sofort vor der Übernahme durch Klarna als eigenständiger Dienst jahrelang mit Casinos arbeitete. Wero muss den Weg von Grund auf gehen.
Welche deutschen Online Casinos akzeptieren Wero als Zahlungsmethode?
Keine. Stand August 2026 akzeptiert kein GGL-lizenziertes Casino in Deutschland Wero. Die Zahlungsmethode ist technisch verfügbar, aber Casino-Integration erfordert ein separates Compliance-Verfahren, das Wero noch nicht abgeschlossen hat.
Was ist Wero und wie funktioniert es?
Wero ist das europäische Gegenstück zu PayPal und Apple Pay — entwickelt von der European Payments Initiative, einem Konsortium aus 16 großen Banken (darunter deutsche Sparkassen, Volksbanken, Deutsche Bank, N26). Seit Juli 2024 können Nutzer in Deutschland, Frankreich und Belgien Geld in Echtzeit versenden, seit November 2025 auch bei Online-Händlern bezahlen. Bis Mitte 2026 sind Österreich, Luxemburg und die Niederlande dazugekommen, weitere Länder folgen.
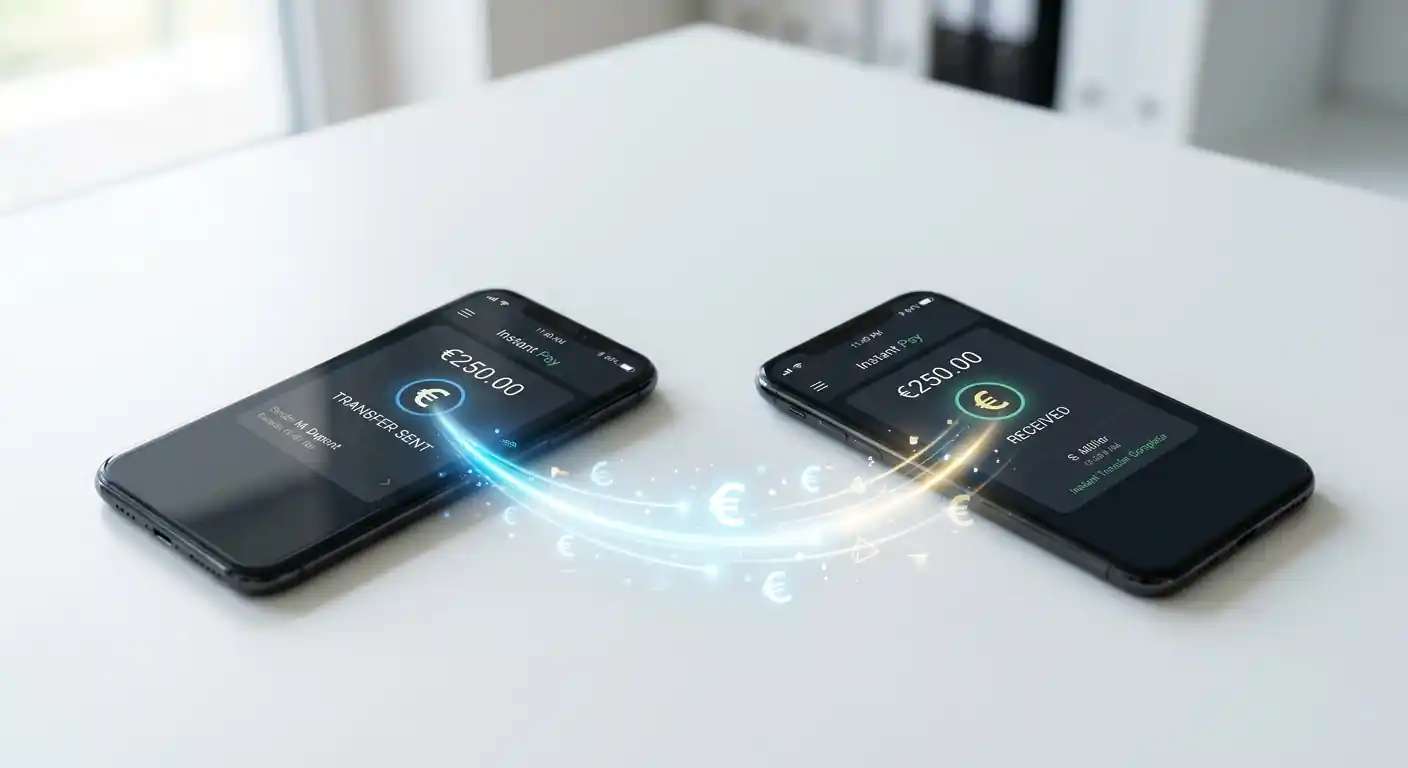
Technisch läuft Wero über SEPA Instant Credit Transfer — die Echtzeit-Überweisungsinfrastruktur der Europäischen Zentralbank. Geld bewegt sich direkt vom eigenen Bankkonto zum Empfänger, ohne Kreditkarte oder E-Wallet als Zwischenstation. Transfers dauern unter zehn Sekunden, 24 Stunden am Tag, sieben Tage die Woche. Die Identifikation erfolgt über Telefonnummer oder E-Mail, die mit der eigenen IBAN verknüpft ist. Je nach Bank läuft Wero entweder über die Banking-App (bei Sparkassen, Deutsche Bank, N26) oder eine Standalone-App.
Der wichtigste Unterschied zu älteren Lösungen: Wero ersetzt Sofort und Giropay. Sofort wurde im März 2025 von Klarna übernommen und als eigenständige Marke abgeschaltet — wer heute "mit Sofort bezahlen" will, braucht einen Klarna-Account. Giropay wurde am 30. Juni 2024 komplett eingestellt. PayPal selbst empfahl Händlern, auf Wero zu migrieren. Die Banken, die hinter Wero stehen, haben ihre bisherigen Direktüberweisungs-Services in das System überführt.
Für Spieler, die Direktüberweisungen gewohnt sind, klingt das nach einer nahtlosen Weiterentwicklung. Technisch stimmt das auch — aber die rechtliche und regulatorische Seite hinkt hinterher.
Wie funktioniert eine Einzahlung mit Wero bei Online-Händlern?
Bei einem teilnehmenden Händler wählt man an der Kasse "Wero". Ein QR-Code oder ein Deep-Link öffnet die Wero-App. Man authentifiziert sich in der App, bestätigt den Betrag — fertig. Das Geld wird via SEPA Instant vom Bankkonto abgebucht, der Händler erhält eine Echtzeit-Zahlungsbestätigung, die Ware oder Dienstleistung wird sofort freigeschaltet. Keine Wartezeit, keine Eingabe von IBAN oder Kontodaten auf der Händler-Seite.
Was ist der Unterschied zwischen Wero und Sofort/Giropay?
Sofort (später Klarna Sofort) und Giropay waren Vorgänger-Lösungen für Direktüberweisungen in Deutschland. Sofort wurde im März 2025 von Klarna übernommen und existiert nur noch als "Klarna Pay Now" mit Account-Pflicht. Giropay wurde am 30. Juni 2024 komplett eingestellt. Wero ist der offizielle Nachfolger — entwickelt als pan-europäisches System, das alle nationalen Insellösungen ersetzen soll. Technisch basiert Wero auf derselben SEPA-Instant-Infrastruktur, aber als einheitliche Plattform für alle teilnehmenden Länder.
Warum ist Wero noch nicht bei deutschen Casinos verfügbar?
Die Erklärung hat zwei Ebenen: regulatorische Compliance und fehlende wirtschaftliche Anreize.
Regulatorische Ebene. Zahlungsdienstleister, die mit Online-Glücksspiel arbeiten, müssen nachweisen, dass sie Anti-Geldwäsche-Vorschriften erfüllen (AML), Altersverifikation unterstützen, Einzahlungslimits durchsetzen können und Responsible-Gambling-Tools integrieren. In Deutschland kommt die Anbindung an LUGAS dazu — das zentrale System, das das 1000-EUR-Monatslimit operatorübergreifend durchsetzt. Payment-Gateways wie Stripe oder Adyen führen für jeden Zahlungsdienstleister separate Freigaben durch: eine für "General E-Commerce", eine für "Restricted Businesses" (wozu Gambling, Adult Content, Pharma und Waffenhandel zählen).
Wero hat die E-Commerce-Freigabe seit November 2025. Die Gambling-Freigabe fehlt. Das bedeutet nicht, dass Wero technisch ungeeignet wäre — die SEPA-Instant-Basis erfüllt alle Anforderungen (IBAN-gebunden, KYC-kompatibel, keine Chargebacks). Aber die European Payments Initiative muss das Verfahren aktiv beantragen, Compliance-Nachweise erbringen und mit Payment-Gateways Verträge aushandeln. Dieser Prozess dauert Monate bis Jahre.
Wirtschaftliche Ebene. Der deutsche Casino-Markt ist klein und regulatorisch aufwändig. Durch das 1-EUR-Einsatzlimit und das 1000-EUR-Monatslimit sind die Umsätze pro Spieler gedeckelt. Für einen Zahlungsdienstleister bedeutet das: hoher Compliance-Aufwand bei überschaubaren Transaktionsvolumen. Trustly hat diesen Aufwand bereits hinter sich und dominiert den Markt. Klarna hatte die Gambling-Freigabe von Sofort geerbt. Wero steht vor der Frage, ob sich die Investition lohnt — und offenbar steht Casino-Integration nicht ganz oben auf der Prioritätenliste.
Warum bieten GGL-lizenzierte Casinos noch kein Wero an?
Weil Wero die Freigabe für Glücksspiel-Transaktionen bei den großen Payment-Gateways (Stripe, Adyen, Nuvei) noch nicht hat. Casinos können eine Zahlungsmethode nicht einfach "einschalten" — sie sind auf die Payment-Provider angewiesen, die zwischen Bank und Casino vermitteln. Diese Provider führen für Gambling separate Compliance-Verfahren durch, die Wero Stand 2026 noch nicht abgeschlossen hat.
Wann wird Wero voraussichtlich bei deutschen Casinos verfügbar sein?
Eine belastbare Prognose gibt es nicht. Trustly brauchte mehrere Jahre, um in allen europäischen Gambling-Märkten zugelassen zu werden. Klarna hat die Freigabe von Sofort geerbt, musste sie also nicht neu durchlaufen. Wero müsste das Verfahren von Grund auf anstoßen — und bisher gibt es keine öffentliche Ankündigung, dass die European Payments Initiative das plant. Realistisch: frühestens 2027, wenn überhaupt. Der deutsche Markt ist wegen der strengen Limits kein prioritäres Ziel für Payment-Innovationen.
Die besten legalen Alternativen — GGL-Casinos mit Instant-Payment
Wer sofort einzahlen will, ohne auf Wero zu warten, findet bei allen GGL-lizenzierten Casinos mindestens eine Instant-Methode. Die gängigsten Optionen: Trustly (Marktführer, funktioniert wie Wero — Direktüberweisung via SEPA Instant, keine Registrierung nötig, Geld in Sekunden da) und Klarna (das ehemalige Sofort, seit März 2025 nur noch mit Klarna-Account nutzbar). Paysafecard ist die Prepaid-Alternative — keine Bankverbindung nötig, aber auch keine Auszahlung möglich.
Die folgende Tabelle zeigt fünf große GGL-Lizenznehmer mit ihren aktuellen Instant-Payment-Optionen:
| Casino | Lizenz | Instant-Payment-Methoden | Mindesteinzahlung | Auszahlungsdauer | Besonderheit |
|---|---|---|---|---|---|
| bwin | MGA + GGL seit 2021 | Trustly, Klarna, Paysafecard | 10 EUR | 24 Stunden (Trustly) | Marktführer Sportwetten, schnelle Trustly-Auszahlungen |
| Merkur Slots | GGL seit 2021 | Trustly, Klarna, Paysafecard | 1 EUR | 24–48 Stunden | Nostalgie-Slots (Triple Chance, Eye of Horus), Gauselmann-Gruppe seit 1957 |
| Löwen Play | GGL seit 2021 | Trustly, Paysafecard | 10 EUR | 24–48 Stunden | Spielothek-Feeling, Gauselmann-Schwestermarke, über 300 Spiele |
| Bet-at-home | MGA + GGL seit 2021 | Trustly, Paysafecard, Skrill | 10 EUR | 2–5 Werktage | Österreichische Wurzeln (seit 1999), Giropay ersatzlos gestrichen Juni 2024 |
| Jokerstar | GGL seit August 2022 | Trustly, Paysafecard | 10 EUR | 24–48 Stunden | Größtes Spielangebot (850+ Slots), rein online ohne landbasierte Historie |
Alle fünf unterliegen dem GlüStV 2021: 1-EUR-Einsatzlimit pro Spin, 1000-EUR-Einzahlungslimit pro Monat (operatorübergreifend via LUGAS), OASIS-Anbindung, keine Live-Dealer-Tische im Bundesangebot (nur in Schleswig-Holstein über Landeslizenzen). Wer diese Limits umgehen will, landet bei Offshore-Anbietern ohne deutsche Lizenz — aber ohne Spielerschutz, ohne Rechtssicherheit und mit höherem Betrugsrisiko.
bwin
Das dienstälteste Schwergewicht der Liste, seit 1997 dabei. bwin läuft über ElectraWorks Limited (Malta) und gehört zur Entain-Gruppe, einem der größten börsennotierten Glücksspielkonzerne Europas. In Deutschland seit 2021 mit GGL-Erlaubnis auf der Whitelist, unterliegt den üblichen Bundesauflagen (1-EUR-Limit, 1000-EUR-Monatslimit, OASIS).
Der Fokus liegt auf Sportwetten — Fußball, Tennis, E-Sports — mit über 100 Slot-Titeln als Ergänzung (NetEnt, Merkur, Pragmatic Play). Willkommensboni variieren, meist ein Einzahlungsbonus mit Umsatzbedingungen. Zahlungsmethoden: Trustly, Klarna (ehemals Sofort), Paysafecard, Kreditkarten (Visa und Mastercard eingeschränkt). Mindesteinzahlung 10 EUR.
Was bwin von der Konkurrenz abhebt: Marktführer-Status bei Sportwetten, starke Markenbekanntheit und schnelle Auszahlungen. Wer via Trustly einzahlt, bekommt Auszahlungen in 24 Stunden — schneller als die meisten Konkurrenten, die 48 Stunden oder länger brauchen. Für Spieler, die Wert auf Geschwindigkeit legen, kommt bwin Wero damit funktional am nächsten.
Merkur Slots
Gauselmann-Gruppe, Familienunternehmen aus Espelkamp. Gegründet 1957, Merkur-Marke seit den 1970ern. Wer in Deutschland jemals eine Kneipe oder Spielhalle von innen gesehen hat, kennt die Automaten: Triple Chance, Eye of Horus, Blazing Star. Online seit den 2020ern, GGL-Lizenz seit 2021.
Merkur Slots bringt diesen Nostalgie-Faktor ins Netz — über 200 Slot-Titel, die aus den landbasierten Hallen bekannt sind, plus Jackpots und digitale Tischspiele (Roulette, Blackjack). Mindesteinzahlung ab 1 EUR, damit das niedrigste Einstiegslevel der Liste. Zahlungsmethoden: Trustly, Klarna, Paysafecard, Kreditkarten. Auszahlungen dauern 24 bis 48 Stunden.
Die Zielgruppe: Spieler, die landbasierte Spielhallen gewohnt sind und die Kneipenautomat-Ästhetik vermissen. Gauselmann als deutscher Traditionsbetrieb (über 50.000 Merkur-Automaten bundesweit) genießt höheres Vertrauen als reine Online-Marken. Wer ein Casino ohne internationale Glitzeroptik sucht, ist hier richtig.
Löwen Play
Schwestermarke zu Merkur Slots, ebenfalls Gauselmann-Gruppe. Gleiche Unternehmensstruktur, GGL-Lizenz seit 2021, aber eigene Markenidentität. Löwen Play inszeniert sich als Online-Spielothek — Interface und Spielauswahl erinnern bewusst an klassische Spielhallen. Über 300 Spiele von Anbietern wie Merkur, Bally Wulff, Blueprint Gaming. Keine Sportwetten, nur Slots und Jackpots.
Zahlungsmethoden: Trustly, Paysafecard. Klarna-Verfügbarkeit nach dem Sofort-Shutdown unklar — die Website listet es nicht mehr prominent. Mindesteinzahlung 10 EUR, Auszahlungen 24 bis 48 Stunden. Die Löwen-Marke ist in Deutschland durch landbasierte Spielhallen seit Jahrzehnten bekannt, der Online-Start erfolgte im Zuge der GlüStV-2021-Legalisierung.
Wer das Spielothek-Feeling sucht, bekommt es hier — inklusive der typischen Farbgebung und Soundkulisse, die an den analogen Vorgänger erinnert.
Bet-at-home
Österreichische Wurzeln, seit 1999 aktiv. Sitz in Linz, ursprünglich börsennotiert, seit 2022 Teil der Betclic Everest Group (französischer Glücksspiel-Konzern). Lizenzen: Malta Gaming Authority, Österreich, GGL für Deutschland seit 2021. Unterliegt im deutschen Angebot den Bundesauflagen (1-EUR-Limit, 1000-EUR-Monatslimit, OASIS). In Österreich ist Live-Casino verfügbar, in Deutschland nicht.
Sportwetten sind der Schwerpunkt, Casino als Ergänzung. Über 400 Slot-Titel, Zahlungsmethoden: Trustly, Paysafecard, Kreditkarten, Skrill. Giropay war bis Juni 2024 verfügbar, wurde seitdem ersatzlos gestrichen — noch kein Wero-Ersatz in Sicht. Mindesteinzahlung 10 EUR.
Der Nachteil: Auszahlungen sind oft langsamer als bei Konkurrenz. 2 bis 5 Werktage je nach Methode, wo bwin oder Merkur 24 Stunden schaffen. Für Spieler, die Wert auf schnelle Verfügbarkeit legen, gibt es bessere Optionen. Die Stärke liegt im Wett-Portfolio (in Deutschland seit über 20 Jahren präsent) und der österreichischen Tradition.
Jokerstar
Eine der größten lizenzierten Online-Spielotheken in Deutschland, GGL-Lizenz seit August 2022. Betreiber-Entität nicht prominent kommuniziert (üblich bei Spielothek-Marken), aber Lizenzstatus auf der GGL-Whitelist verifizierbar. Jokerstar ist rein online, keine landbasierte Historie wie Merkur oder Löwen.
Das Alleinstellungsmerkmal: über 850 Slot-Spiele. Anbieter wie Merkur, Novomatic (Book of Ra, Sizzling Hot), Pragmatic Play, NetEnt, Play’n GO. Fokus auf klassische Slots — Früchte-Slots, ägyptische Thematik, keine experimentellen Indie-Titel. Keine Sportwetten, nur Casino.
Zahlungsmethoden: Trustly, Paysafecard. Klarna-Verfügbarkeit nach der Sofort-Migration unklar. Mindesteinzahlung 10 EUR, Auszahlungen 24 bis 48 Stunden. Für Spieler, die Auswahl über Marke stellen, ist Jokerstar die erste Adresse — 850+ Titel sind mehr als doppelt so viel wie bei den meisten Konkurrenten.
Welche Instant-Payment-Alternativen zu Wero gibt es bei legalen deutschen Casinos?
Trustly ist die wichtigste Alternative — funktioniert wie Wero (Direktüberweisung via SEPA Instant, keine Registrierung, Geld in Sekunden da), wird von allen großen GGL-Casinos akzeptiert. Klarna (das ehemalige Sofort) ist die zweite Option, aber seit März 2025 nur noch mit Klarna-Account nutzbar. Paysafecard als Prepaid-Alternative, wenn keine Bankverbindung gewünscht ist.
Wie würde eine Einzahlung mit Wero bei Casinos ablaufen?
Theoretisch — wenn Wero verfügbar wäre — sähe der Ablauf so aus: An der Casino-Kasse wählt man "Wero". Ein QR-Code oder ein Deep-Link öffnet die Wero-App (oder die Banking-App, bei teilnehmenden Banken). Man authentifiziert sich in der App, sieht den Betrag, bestätigt. Das Geld wird via SEPA Instant vom Bankkonto abgebucht, das Casino erhält eine Echtzeit-Zahlungsbestätigung, das Guthaben wird sofort gutgeschrieben. Dauer: unter zehn Sekunden.
Die Integration mit dem GGL-Regelwerk wäre nahtlos. Wero-Transfers sind IBAN-gebunden — das erfüllt die KYC-Anforderung des GlüStV 2021. Jede Einzahlung würde via LUGAS gemeldet, das zentrale System würde das 1000-EUR-Monatslimit operatorübergreifend durchsetzen. Technisch gibt es keine Hürden.
Der entscheidende Unterschied zu Kreditkarten: Wero hat keine Chargeback-Funktion. Überweisungen sind final. Für Casinos ist das attraktiv — kein Fraud-Risiko durch rückgebuchte Zahlungen. Für Spieler ist es ein Nachteil bei Streitfällen. Wer eine fehlerhafte Abbuchung reklamieren will, muss das über die eigene Bank klären, nicht über Wero. Das gilt aber für alle Direktüberweisungen (Trustly, Klarna, Giropay früher) — kein Wero-spezifisches Problem.
Ein weiterer Vorteil: Wero funktioniert 24/7/365. SEPA Instant kennt keine Öffnungszeiten, keine Feiertage, keine Wartungsfenster. Wer nachts um drei einzahlen will, kann das. Auch Auszahlungen wären theoretisch in Echtzeit möglich — wenn das Casino sie sofort freigibt und nicht intern auf 24-Stunden-Wartezeit setzt (was viele tun, um Spielern eine "Bedenkzeit" zu geben).
Ist Wero sicherer als andere Zahlungsmethoden für Online-Glücksspiel?
Sicherheitsniveau ist vergleichbar mit Trustly oder Klarna — alle nutzen SEPA Instant, alle sind IBAN-gebunden, alle erfüllen EU-Datenschutz (DSGVO) und Banking-Standards (PSD2). Der Vorteil von Wero: direkte Anbindung an die eigene Bank, keine zusätzliche Registrierung bei einem Drittanbieter nötig. Der Nachteil: keine Chargeback-Funktion wie bei Kreditkarten — Überweisungen sind final.
Wero für Auszahlungen — technisch möglich, praktisch nicht verfügbar
Einzahlungen sind nur die halbe Miete. Die Frage "kann ich mit Wero auszahlen" steht genauso im Raum. Technisch: ja, absolut möglich. SEPA Instant funktioniert in beide Richtungen. Ein Casino könnte Geld via Wero zurück aufs Spieler-Bankkonto schicken, Laufzeit unter zehn Sekunden. In der Praxis: noch nie gesehen.
Selbst bei etablierten Instant-Methoden handhaben Casinos Auszahlungen konservativer als Einzahlungen. Trustly wird bei bwin für Auszahlungen akzeptiert, Laufzeit 24 Stunden — das ist schnell, aber nicht Echtzeit. Klarna wird von vielen Casinos nur für Einzahlungen akzeptiert, nicht für Auszahlungen. Paysafecard geht per Definition nur in eine Richtung (Einzahlung), weil es ein Prepaid-System ist.
Der Grund: Auszahlungen erfordern strengere Identitätsprüfung. Casinos müssen sicherstellen, dass das Geld an die Person geht, die eingezahlt hat — Geldwäsche-Prävention. Bei Einzahlungen ist die Hürde niedriger (die IBAN ist schon KYC-relevant genug). Bei Auszahlungen wollen Casinos oft zusätzliche Dokumente sehen — Ausweis, Adressnachweis, manchmal ein Selfie mit Ausweis.
Wenn Wero irgendwann für Einzahlungen freigegeben wird, dürfte es noch länger dauern, bis Auszahlungen folgen. Trustly hat diesen Weg auch schrittweise genommen — erst Einzahlungen, Jahre später Auszahlungen.
Kann man mit Wero Geld aus Online Casinos auszahlen lassen?
Technisch wäre es möglich (SEPA Instant funktioniert in beide Richtungen), praktisch bietet kein Casino Wero-Auszahlungen an, weil Wero für Einzahlungen noch nicht freigegeben ist. Selbst bei etablierten Instant-Methoden wie Trustly dauern Auszahlungen 24 Stunden statt Sekunden — Casinos handhaben das konservativer als Einzahlungen.
Bonusangebote und Mindesteinzahlungen — was gilt bei Alternativen?
Wer nach "casino bonus mit wero" sucht, sucht vergebens. Aber die Frage dahinter — "bekomme ich bei Instant-Überweisungen die gleichen Boni wie bei Kreditkarte oder E-Wallet" — ist berechtigt. Die Antwort: meist ja, manchmal nein.
Die meisten GGL-Casinos behandeln Trustly und Klarna genauso wie andere Methoden. Willkommensbonus gilt, Einzahlungsbonus gilt, keine Ausschlüsse. Ausnahme: Paysafecard. Manche Casinos schließen Prepaid-Methoden explizit von Bonusangeboten aus, weil die Betrugsrate höher ist (anonyme Voucher, schwerer nachvollziehbar). Steht in den Bonusbedingungen, muss man nachlesen.
Mindesteinzahlungen variieren. Merkur Slots akzeptiert ab 1 EUR, die meisten anderen (bwin, Bet-at-home, Jokerstar, Löwen Play) ab 10 EUR. Das GGL-Limit von 1000 EUR pro Monat gilt unabhängig von der Zahlungsmethode — via LUGAS durchgesetzt, operatorübergreifend. Wer im Januar bei bwin 400 EUR einzahlt und bei Merkur Slots 600 EUR, hat das Limit erreicht. Weitere Einzahlungen werden blockiert, egal welche Methode.
"Casino ohne Umsatzbedingungen" — ein Suchbegriff, der mit Wero kombiniert wird — führt nirgendwohin. GGL-Casinos haben Umsatzbedingungen auf Boni, das ist Standard. Wer Boni komplett umgehen will, verzichtet einfach auf Willkommensangebote und zahlt ohne Bonus ein. Dann gelten keine Umsatzbedingungen, weil kein Bonus aktiviert wurde.
Die "5 EUR Einzahlung"-Frage: bei GGL-Casinos irrelevant. Mindesteinzahlung liegt bei 1 oder 10 EUR, 5 EUR wäre theoretisch möglich, aber kein Casino staffelt so granular. Offshore-Anbieter werben manchmal mit 5-EUR-Schwellen, aber die haben keine deutsche Lizenz und fallen aus dem Rahmen dieses Artikels.
Rechtlicher Rahmen — GGL, OASIS, LUGAS und die 1000-EUR-Grenze
Wer in Deutschland legal spielen will, landet bei einem GGL-lizenzierten Casino. Die Gemeinsame Glücksspielbehörde der Länder führt die offizielle Whitelist — alle Veranstalter und Vermittler mit gültiger Erlaubnis nach dem Glücksspielstaatsvertrag 2021. Casinos, die nicht auf dieser Liste stehen, operieren entweder mit EU-Lizenzen im rechtlichen Graubereich oder ganz ohne Lizenz.
Der Glücksspielstaatsvertrag 2021 (GlüStV 2021) trat am 1. Juli 2021 in Kraft und legalisierte Online-Glücksspiel bundesweit. Vorher gab es nur den Schleswig-Holstein-Sonderweg, der 2021 im Bundesrahmen aufging. Die zentralen Regeln: 1 EUR maximaler Einsatz pro Spielrunde (Slots), 1000 EUR Einzahlungslimit pro Monat (operatorübergreifend), 5-Sekunden-Pause zwischen Runden, kein Live-Casino im Bundesangebot (nur in Schleswig-Holstein über Landeslizenzen).
OASIS ist das bundesweite Selbstausschluss-System. Wer sich dort sperrt, wird von allen GGL-Casinos automatisch blockiert. Anbindung ist Pflicht für jeden Lizenznehmer. LUGAS ist das Limit- und Überwachungssystem, das das 1000-EUR-Monatslimit durchsetzt. Jede Einzahlung wird gemeldet, das System prüft in Echtzeit, ob das Limit überschritten würde. Funktioniert operatorübergreifend — wer bei drei verschiedenen Casinos einzahlt, wird bei allen drei erfasst.
Die Verifikation läuft IBAN-basiert. Jeder Spieler muss sein Bankkonto hinterlegen, Identität bestätigen (Ausweis, Adressnachweis), erst dann wird das Konto freigeschaltet. Das ist der Grund, warum anonyme Zahlungsmethoden (Prepaid-Voucher ohne Registrierung) im GGL-Rahmen nur eingeschränkt funktionieren — Paysafecard geht, aber nur mit Verifizierung.
Ein zweiter Glücksspieländerungsstaatsvertrag ist in Planung (Stand 2026), Details noch nicht finalisiert. Diskutiert wird eine Lockerung des 1-EUR-Einsatzlimits und des 1000-EUR-Monatslimits, aber konkrete Beschlüsse gibt es nicht. Bis dahin bleibt der Rahmen, wie er ist.
Wero würde — wenn verfügbar — nahtlos in dieses System passen. IBAN-gebunden, KYC-kompatibel, LUGAS-fähig. Kein technisches Hindernis, nur ein regulatorisches: die Gambling-Freigabe bei Payment-Providern.
Vergleich der Zahlungsmethoden — Wero gegen Trustly, Klarna und Paysafecard
Wer verstehen will, warum Wero für Casinos interessant wäre, muss die Alternativen kennen. Jede Methode hat ein anderes Profil — Geschwindigkeit, Anonymität, Gebühren, Auszahlungsfähigkeit. Die folgende Gegenüberstellung zeigt, wo Wero im direkten Vergleich stünde.
Trustly ist der Platzhirsch bei Instant-Bank-Transfers in Deutschland. Funktioniert seit Jahren, wird von allen großen GGL-Casinos akzeptiert, hat die Gambling-Freigabe bei allen relevanten Payment-Gateways. Technisch identisch zu Wero: Direktüberweisung via SEPA Instant, keine Registrierung nötig (man authentifiziert sich über die eigene Bank), Geld in Sekunden da. Trustly ist IBAN-gebunden, erfüllt KYC-Anforderungen, unterstützt Auszahlungen (bei bwin innerhalb von 24 Stunden, bei anderen Casinos länger). Gebühren fallen für Spieler meist nicht an — Trustly verdient an der Casino-Seite.
Der Nachteil: Trustly ist ein schwedisches Unternehmen, keine EU-weite Banking-Initiative. Wer Wert auf europäische Datensouveränität legt, könnte Wero bevorzugen — wenn es verfügbar wäre. Funktional ist Trustly Weros direktester Konkurrent und aktuell die beste Alternative.
Klarna (das ehemalige Sofort) hat eine komplizierte Geschichte. Sofort war jahrelang die Direktüberweisungs-Lösung in Deutschland — keine Registrierung, man gab IBAN und PIN direkt auf der Sofort-Seite ein, fertig. Im März 2025 übernahm Klarna die Marke und stellte den Standalone-Service ein. Heute heißt es "Klarna Pay Now" und funktioniert nur noch mit Klarna-Account. Das bedeutet: zusätzliche Registrierung, E-Mail-Adresse, Passwort, Verifikation. Für Spieler, die Sofort gewohnt waren, ein Downgrade.
Technisch läuft Klarna weiterhin über SEPA Instant, die Geschwindigkeit bleibt. Die Gambling-Freigabe hat Klarna von Sofort geerbt, deshalb akzeptieren viele GGL-Casinos die Methode noch. Aber einige haben sie nach der Migration aus dem Portfolio genommen — zu umständlich, zu viele Support-Anfragen von Nutzern, die den Klarna-Zwang nicht verstehen. Bet-at-home hat Klarna nicht mehr gelistet, andere Casinos führen es noch, aber nicht prominent.
Wero wäre hier der natürliche Nachfolger: keine Account-Pflicht, direkte Banking-App-Integration, europäisch statt schwedisch. Wenn Klarna weiter an Akzeptanz verliert, würde Wero die Lücke füllen — rein technisch. Regulatorisch fehlt die Freigabe.
Paysafecard ist die Prepaid-Variante. Man kauft einen 16-stelligen Code am Kiosk, gibt ihn an der Casino-Kasse ein, Geld wird gutgeschrieben. Keine Bankverbindung nötig, keine Kreditkarte, maximale Anonymität — zumindest theoretisch. In der Praxis: GGL-Casinos verlangen auch bei Paysafecard Verifizierung (Ausweis, Adressnachweis), weil LUGAS die Einzahlungen tracken muss. Der anonyme Vorteil fällt weg.
Der größte Nachteil: Auszahlungen gehen nicht. Paysafecard ist eine Einbahnstraße. Gewinne müssen über eine andere Methode ausgezahlt werden — Banküberweisung, E-Wallet, was auch immer das Casino anbietet. Für Spieler, die nur einzahlen wollen, funktioniert es. Für alle anderen ist es umständlich.
Wero hätte hier den klaren Vorteil: bidirektional, Auszahlungen technisch möglich, keine Voucher-Logistik. Aber solange Wero nicht verfügbar ist, bleibt Paysafecard die einzige Option für Spieler, die keine Banküberweisung machen wollen.
E-Wallets (Skrill, Neteller) sind die vierte Kategorie. Funktionieren ähnlich wie PayPal: man lädt das Wallet auf (via Banküberweisung oder Kreditkarte), zahlt dann vom Wallet ins Casino ein. Vorteil: zusätzliche Ebene zwischen Bank und Casino, manche Spieler mögen das aus Datenschutzgründen. Nachteil: zusätzliche Registrierung, oft Gebühren, und bei GGL-Casinos ohnehin IBAN-Verifikation nötig (wegen LUGAS).
Skrill und Neteller haben die Gambling-Freigabe, werden aber längst nicht von allen GGL-Casinos akzeptiert. Bet-at-home führt Skrill, bwin nicht. Die Verbreitung ist lückenhaft. Wero würde hier nicht direkt konkurrieren — es ist kein Wallet, sondern eine Direktüberweisung. Aber für Spieler, die "eine Zwischenebene" suchen, könnte Wero attraktiv sein, weil es zumindest die eigene Bank ist und kein Drittanbieter.
Was passiert mit Sofort und Giropay — die Vorgeschichte von Wero
Wer vor drei Jahren nach "online casino mit sofort" oder "casino mit giropay" suchte, fand funktionierende Antworten. Heute landen beide Begriffe im Nirgendwo. Sofort wurde im März 2025 von Klarna geschluckt und als eigenständige Marke abgeschaltet. Giropay wurde am 30. Juni 2024 komplett eingestellt. Beide waren jahrelang die Standard-Direktüberweisungslösungen in Deutschland — und beide sind Geschichte.
Sofort gehörte zur schwedischen Klarna Bank, lief aber als separater Service. Man wählte "Sofort bezahlen", wurde auf eine Zwischenseite geleitet, gab dort IBAN und PIN ein (nicht auf der Händler-Seite, sondern auf Sofort-Domain), autorisierte die Überweisung. Sofort griff per Screen-Scraping auf das Online-Banking zu, las den Kontostand aus, übermittelte die Zahlung. Technisch umstritten — Banken mochten das Screen-Scraping nicht, Datenschützer auch nicht. Aber funktional war es schnell, einfach, weit verbreitet.
Im Oktober 2024 kündigte Klarna an, Sofort zu konsolidieren. Ab 1. März 2025 war Schluss: Wer "mit Sofort bezahlen" wollte, brauchte einen Klarna-Account. Die Technik blieb (SEPA Instant, Echtzeitüberweisung), aber die Marke und die Account-lose Nutzung verschwanden. Händler wurden aufgefordert, auf "Klarna Pay Now" zu migrieren. Viele taten es, manche strichen die Methode komplett.
Für Casinos war das ein Problem. Sofort war eine der meistgenutzten Einzahlungsmethoden in Deutschland — keine Kreditkarte nötig, keine E-Wallet-Registrierung, einfach IBAN eingeben und fertig. Nach der Klarna-Migration hagelte es Beschwerden: "Warum brauche ich jetzt einen Klarna-Account?" Support-Teams waren überlastet, Conversion-Raten sanken. Einige Casinos behielten Klarna bei, andere nicht.
Giropay war die offizielle Direktüberweisungs-Lösung der deutschen Banken und Sparkassen. Gestartet 2006, als Gegenstück zu PayPal. Technisch solide, aber nie so dominant wie Sofort. Giropay lief über die eigene Banking-Seite — man wählte "Giropay", wurde zur Bank weitergeleitet, authentifizierte sich dort, autorisierte die Zahlung. Kein Screen-Scraping, alles über offizielle Banking-Schnittstellen.
Am 30. Juni 2024 war Schluss. Die Trägerbanken stellten Giropay ein, offiziell wegen mangelnder Nutzung und hoher Betriebskosten. Die Empfehlung lautete: auf Wero migrieren. Händler wurden informiert, Payment-Provider passten ihre Systeme an. Für Casinos bedeutete das: eine Zahlungsmethode weniger. Bet-at-home hatte Giropay bis zum Shutdown, danach verschwand es aus dem Portfolio — ohne Ersatz.
Die Parallele ist offensichtlich. Sofort und Giropay waren nationale Insellösungen, beide wurden eingestellt, beide sollten durch Wero ersetzt werden. Technisch ist Wero der Nachfolger — gebaut auf SEPA Instant, pan-europäisch statt national, von den gleichen Banken getragen, die Giropay betrieben. Aber während Sofort und Giropay bei Casinos funktionierten, tut Wero es nicht. Die Gambling-Freigabe fehlt.
Für Spieler, die Sofort oder Giropay gewohnt waren, ist das frustrierend. Die gewohnte Methode ist weg, der offizielle Nachfolger funktioniert nicht, Trustly ist ein schwedisches Unternehmen statt einer deutschen Banken-Initiative, Klarna verlangt Account-Registrierung. Die Zahlungslandschaft hat sich verschlechtert, nicht verbessert.
Offshore-Casinos und Wero — warum auch dort nichts läuft
Manche Spieler weichen auf Offshore-Casinos aus — Anbieter mit Curaçao-, Malta- oder Zypern-Lizenzen, die nicht auf der GGL-Whitelist stehen. Grund: keine 1-EUR-Limits, keine 1000-EUR-Monatslimits, Live-Casino verfügbar, höhere Auszahlungsquoten (kein GGL-Overhead). Der rechtliche Status ist unklar — nicht explizit verboten, aber auch nicht erlaubt. Spieler bewegen sich im Graubereich.
Die Vermutung liegt nahe: wenn GGL-Casinos Wero nicht akzeptieren, vielleicht tun es Offshore-Anbieter? Die Antwort: nein. Auch dort keine Spur von Wero. Offshore-Casinos setzen auf Kryptowährungen (Bitcoin, Ethereum, Tether), E-Wallets (Skrill, Neteller, MuchBetter), Kreditkarten (Visa, Mastercard) und teilweise Trustly. Wero taucht nirgends auf.
Der Grund ist derselbe wie bei GGL-Casinos: Payment-Provider geben Wero nicht für Gambling frei. Ein Offshore-Casino nutzt dieselben Payment-Gateways wie ein deutsches Casino — Nuvei, Checkout.com, PaymentIQ, Stripe (selten für Gambling, aber manche nutzen es). Diese Gateways haben Wero in ihrem E-Commerce-Portfolio, aber nicht in der Gambling-Kategorie. Solange die European Payments Initiative das Approval-Verfahren nicht durchläuft, bleibt Wero außen vor.
Ein zweiter Grund: Offshore-Casinos haben keinen Anreiz, auf Wero zu drängen. Krypto funktioniert gut für ihre Zielgruppe (anonym, schnell, keine Banken involviert), E-Wallets ebenso. Wer ein Offshore-Casino nutzt, macht das oft gerade weil er keine IBAN-basierte Verifikation will. Wero wäre hier kontraproduktiv — es ist IBAN-gebunden, KYC-fähig, transparent. Genau das, was Offshore-Spieler vermeiden wollen.
Für Spieler, die gehofft haben, Wero bei internationalen Anbietern zu finden: Fehlanzeige. Die Methode ist weder bei GGL-Casinos noch bei Offshore-Anbietern verfügbar, und es gibt keine Anzeichen, dass sich das ändert.
Ausblick — wann könnte Wero realistisch bei Casinos ankommen?
Die ehrliche Antwort: niemand weiß es. Es gibt keine öffentliche Roadmap, keine Ankündigung von der European Payments Initiative, keine Pressemitteilung von Payment-Providern. Wero expandiert in andere Richtungen — mehr Länder (Niederlande seit 2026, Italien und Spanien geplant), mehr Händler-Kategorien (E-Commerce, Ticketing, Gastronomie). Gambling steht nicht auf der sichtbaren Prioritätenliste.
Vergleichspunkte aus der Vergangenheit: Trustly brauchte mehrere Jahre, um in allen europäischen Gambling-Märkten zugelassen zu werden. In manchen Ländern ging es schneller (Schweden, Finnland), in anderen langsamer (Deutschland, Spanien). Klarna hatte den Vorteil, die Sofort-Freigabe zu erben — ohne diesen Erwerb hätte Klarna denselben Weg wie Trustly gehen müssen.
Wero steht am Anfang. Die E-Commerce-Freigabe kam erst im November 2025, eineinhalb Jahre nach dem initialen P2P-Launch. Gambling ist regulatorisch aufwändiger als E-Commerce — mehr Compliance, mehr Dokumentation, mehr Verhandlungen mit Payment-Gateways. Selbst wenn die European Payments Initiative morgen den Antrag stellt, würde der Prozess Monate dauern. Realistisch: frühestens 2027, eher 2028.
Der deutsche Markt ist dabei kein Prioritätsfall. Die strengen GGL-Limits (1 EUR pro Spin, 1000 EUR pro Monat) machen den Markt für Zahlungsdienstleister unattraktiv. Die Transaktionsvolumen sind gedeckelt, die Compliance-Kosten hoch. Wero wird vermutlich zuerst in Märkten mit liberaleren Regelungen integriert — Malta, Zypern, vielleicht UK (wenn UK irgendwann Wero akzeptiert, was unklar ist). Deutschland käme dann später.
Ein Hoffnungsschimmer: wenn Wero in einem EU-Land für Gambling freigegeben wird, könnte die Freigabe auf andere Länder übertragen werden. EU-Passporting-Regeln erlauben es lizenzierten Diensten, in mehreren Mitgliedstaaten zu operieren. Aber das gilt für Lizenzen, nicht für Zahlungsdienstleister-Approvals. Jeder Payment-Gateway führt eigene Checks durch, und die sind nicht automatisch übertragbar.
Zusammengefasst: Wer auf Wero bei deutschen Casinos wartet, sollte sich auf Jahre einstellen. Wer heute spielen will, nutzt Trustly.
Technische Vor- und Nachteile von Wero im Casino-Kontext
Selbst wenn Wero morgen für Casinos freigegeben würde — wie würde es sich im Alltag schlagen? Die technischen Eigenschaften sind bekannt, aber ihre Relevanz für Glücksspiel unterscheidet sich von generischem E-Commerce. Ein Blick auf Stärken und Schwächen.
Geschwindigkeit. SEPA Instant bedeutet unter zehn Sekunden von Konto zu Konto. Für Einzahlungen ist das ideal — Spieler wollen sofort loslegen, nicht auf Banklaufzeiten warten. Trustly schafft dasselbe, Klarna ebenso. Wero wäre hier gleichauf, kein Vorteil, aber auch kein Nachteil. Kreditkarten sind minimal schneller (keine SEPA-Infrastruktur involviert, direkt über Card Networks), aber der Unterschied ist vernachlässigbar.
Für Auszahlungen wäre SEPA Instant theoretisch ein Gamechanger. Aktuell dauern Casino-Auszahlungen 24 bis 48 Stunden (Trustly bei bwin), teilweise länger (Bet-at-home 2 bis 5 Tage). Der Grund: Casinos setzen absichtlich Wartezeiten, um Spielern eine Bedenkzeit zu geben (Stichwort Responsible Gambling). Wer eine Auszahlung beantragt, könnte es sich in den ersten 24 Stunden anders überlegen und weiterspielen — das ist gewollt, nicht technisch bedingt.
Wero würde diese Wartezeit nicht verkürzen. Selbst mit Echtzeit-Infrastruktur würden Casinos interne Holds einbauen. Die einzige Ausnahme: Casinos, die bewusst auf "Instant Withdrawal" setzen, um sich vom Wettbewerb abzuheben. Dort könnte Wero glänzen — technisch ist es bereit, politisch entscheiden Casinos anders.
Keine Chargebacks. Das ist für Casinos ein Vorteil, für Spieler ein Nachteil. Kreditkarten erlauben Rückbuchungen — wenn eine Zahlung unautorisiert war, kann der Karteninhaber sie bei der Bank anfechten. Casinos hassen das, weil es Fraud-Risiken erhöht (Spieler verlieren, buchen zurück, behaupten die Zahlung war nicht autorisiert). Direktüberweisungen wie Wero, Trustly, Giropay haben keine Chargeback-Funktion — einmal überwiesen, bleibt überwiesen.
Für Spieler bedeutet das: bei Streitfällen gibt es keinen einfachen Weg zurück. Wer eine fehlerhafte Abbuchung reklamieren will, muss das über die eigene Bank klären, nicht über Wero. Das dauert länger und ist aufwändiger. Im Casino-Kontext relevant, wenn ein Spieler behauptet, die Einzahlung sei ungewollt erfolgt — bei Kreditkarte könnte er zurückbuchen, bei Wero nicht.
In der Praxis selten ein Problem, aber rechtlich relevant. Verbraucherschützer sehen Chargeback-Rechte als wichtigen Schutz, Payment-Provider sehen sie als Missbrauchsrisiko. Wero steht hier auf der Anbieterseite.
IBAN-Bindung und KYC. Wero-Transfers sind immer mit einer IBAN verknüpft. Das erfüllt automatisch die KYC-Anforderung (Know Your Customer) — Casinos wissen, von welchem Konto das Geld kommt, können es mit der Spieler-Identität abgleichen. Für GGL-Casinos ist das perfekt, weil LUGAS genau das verlangt. Jede Einzahlung muss einer verifizierten IBAN zugeordnet sein, sonst funktioniert die operatorübergreifende Limit-Durchsetzung nicht.
Für Spieler, die Wert auf Anonymität legen, ist das ein Dealbreaker. Wero ist das Gegenteil von anonym — jede Transaktion ist nachvollziehbar, mit Klarnamen verknüpft, DSGVO-konform protokolliert. Offshore-Spieler, die Casinos gerade wegen der Anonymität nutzen, würden Wero meiden. Aber für legale GGL-Spieler spielt das keine Rolle — die müssen sich ohnehin verifizieren.
Verfügbarkeit über Banking-Apps. Wer Sparkassen-Kunde ist, hat Wero direkt in der Sparkassen-App. Deutsche-Bank-Kunden in der Deutsche-Bank-App. N26-Kunden in der N26-App. Keine separate Registrierung, kein zusätzlicher Login, keine neue App herunterladen. Das ist bequemer als Trustly (funktioniert über Browser-Weiterleitung) oder Klarna (braucht Klarna-Account).
Aber: nur bei teilnehmenden Banken. Wer bei einer Direktbank ohne Wero-Integration ist, muss die Standalone-App nutzen. Und die Standalone-App erfordert Registrierung — genau das, was Wero eigentlich vermeiden wollte. In der Praxis bedeutet das: Sparkassen- und Volksbank-Kunden (zusammen über 60 Prozent der Deutschen) haben den Komfort-Vorteil. Alle anderen nicht.
Gebühren. Für Spieler fallen bei Wero keine Transaktionsgebühren an — so wie bei Trustly oder Klarna. Wero verdient auf der Händlerseite, nicht bei Endnutzern. Casinos zahlen pro Transaktion eine Gebühr an den Payment-Provider, der wiederum Wero bezahlt. Die genauen Sätze sind nicht öffentlich, aber typischerweise 1 bis 2 Prozent des Transaktionsvolumens plus eine feste Pauschale (z.B. 0,25 EUR pro Transaktion).
Für Casinos ist das akzeptabel — Kreditkarten kosten ähnlich, E-Wallets oft mehr. Aber es erklärt, warum Casinos nicht aktiv auf neue Zahlungsmethoden drängen. Jede zusätzliche Methode bedeutet zusätzliche Integrationskosten, zusätzliche Support-Anfragen, zusätzliche Gebühren. Wenn Trustly bereits funktioniert und 90 Prozent der Spieler abdeckt, fehlt der Anreiz, Wero zu integrieren — selbst wenn die Freigabe käme.
Die Rolle der Payment-Gateways — warum Casinos nicht direkt entscheiden
Ein verbreitetes Missverständnis: "Warum bietet bwin nicht einfach Wero an?" Die Antwort ist komplizierter als "weil sie nicht wollen". Casinos arbeiten nicht direkt mit Zahlungsdienstleistern wie Wero oder Trustly. Dazwischen steht ein Payment-Gateway — ein Vermittler, der die technische Integration, Compliance-Checks und Risikomanagement übernimmt.
Die großen Player in diesem Bereich: Nuvei (ehemals SafeCharge), Checkout.com, PaymentIQ, Adyen, Stripe (selten für Gambling, aber manche nutzen es). Diese Gateways haben Verträge mit Dutzenden Zahlungsdienstleistern — Trustly, Klarna, Paysafecard, Visa, Mastercard, Skrill, Neteller, Krypto-Prozessoren. Ein Casino schließt einen Vertrag mit einem Gateway, das Gateway schaltet Zahlungsmethoden frei.
Wero ist bei diesen Gateways für E-Commerce verfügbar, aber nicht für Gambling. Das bedeutet: selbst wenn ein Casino Wero integrieren wollte, könnte es das nicht — solange das Gateway Wero nicht in der Gambling-Kategorie führt. Die Entscheidung liegt also beim Gateway, nicht beim Casino.
Und Gateways freuen Zahlungsdienstleister nicht einfach so für Gambling frei. Sie führen eigene Due-Diligence-Verfahren durch: AML-Checks (Anti-Money-Laundering), Fraud-Risk-Assessment, Compliance mit Gambling-Regulierungen in verschiedenen Ländern, technische Integration mit Responsible-Gambling-Tools (z.B. Einzahlungslimits, Selbstausschluss-Systeme). Dieser Prozess dauert Monate und kostet Zehntausende Euro.
Wero müsste diesen Prozess bei jedem großen Gateway durchlaufen — Nuvei, Checkout.com, PaymentIQ, Adyen. Und selbst wenn Wero das täte, müsste jedes Gateway entscheiden, ob sich die Integration lohnt. Wenn nur fünf Prozent der Casino-Transaktionen über Wero laufen würden (weil Trustly bereits den Markt dominiert), ist das für ein Gateway uninteressant.
Das erklärt, warum neue Zahlungsmethoden im Gambling-Sektor so langsam Fuß fassen. Es reicht nicht, dass die Methode technisch funktioniert. Sie muss durch mehrere Genehmigungsschichten, bei denen jede Partei eigene Interessen hat.
Spieler-Perspektive — was wäre der praktische Vorteil von Wero?
Angenommen, Wero käme morgen bei allen GGL-Casinos — würde sich für Spieler etwas ändern? Die ehrliche Antwort: kaum. Trustly erfüllt dieselbe Funktion, funktioniert seit Jahren, wird überall akzeptiert. Der Unterschied zwischen "sofort mit Trustly einzahlen" und "sofort mit Wero einzahlen" ist marginal.
Der einzige spürbare Vorteil: Komfort für Sparkassen- und Volksbank-Kunden. Wer dort Kunde ist, hätte Wero direkt in der Banking-App — ein Klick weniger als bei Trustly, das über Browser-Weiterleitung läuft. Für N26-Kunden ebenfalls bequemer. Für alle anderen: kein Unterschied.
Ein zweiter Vorteil, eher philosophisch: europäische Datensouveränität. Trustly ist ein schwedisches Unternehmen, Klarna ebenfalls. Wer Wert darauf legt, dass seine Zahlungsdaten bei einer EU-Banking-Initiative bleiben statt bei privaten Fintech-Firmen, würde Wero bevorzugen. In der Praxis kümmert das kaum jemanden — Trustly ist DSGVO-konform, Klarna ebenso, der Unterschied ist theoretisch.
Ein dritter Vorteil: Zukunftssicherheit. Sofort wurde abgeschaltet, Giropay ebenso. Trustly könnte irgendwann folgen — entweder aufgekauft, eingestellt oder durch neue Regulierung eingeschränkt. Wero ist eine Banking-Initiative, getragen von den größten Banken Europas, mit staatlicher Unterstützung. Die Wahrscheinlichkeit, dass Wero in fünf Jahren noch existiert, ist höher als bei einer privaten Fintech-Firma.
Aber all das sind hypothetische Vorteile. Solange Wero nicht verfügbar ist, bleiben sie Theorie.
Was können Spieler tun — praktische Tipps für heute
Wer diesen Artikel liest, will meist nicht Theorie, sondern eine Antwort auf "wie zahle ich jetzt ein". Hier die praktischen Empfehlungen.
Trustly nutzen. Es ist die direkteste Alternative zu Wero — Direktüberweisung via SEPA Instant, keine Registrierung, funktioniert bei allen großen GGL-Casinos (bwin, Merkur Slots, Löwen Play, Bet-at-home, Jokerstar). Geschwindigkeit vergleichbar, Sicherheit ebenfalls, IBAN-gebunden wie Wero. Wer auf Wero wartet, überbrückt die Zeit am besten mit Trustly.
Klarna vermeiden, wenn möglich. Nach der Sofort-Abschaltung ist Klarna nur noch mit Account nutzbar — zusätzliche Registrierung, zusätzlicher Login, mehr Reibung. Wenn Trustly verfügbar ist, ist Trustly die bessere Wahl. Nur wenn ein Casino Klarna anbietet, aber nicht Trustly (selten, aber kommt vor), ist Klarna die Option.
Paysafecard als Notlösung. Wer kein Online-Banking nutzen will oder kann, greift zu Paysafecard. Am Kiosk kaufen, Code an der Casino-Kasse eingeben, fertig. Nachteil: Auszahlungen gehen nicht über Paysafecard, sondern nur über Banküberweisung. Für reine Einzahlungen akzeptabel, für volle Nutzung umständlich.
E-Wallets (Skrill, Neteller) prüfen. Nicht alle GGL-Casinos akzeptieren sie, aber manche schon. Vorteil: zusätzliche Ebene zwischen Bank und Casino, für Datenschutz-Bewusste interessant. Nachteil: zusätzliche Registrierung, oft Gebühren, und ohnehin IBAN-Verifikation nötig (wegen LUGAS). Nur relevant, wenn man E-Wallets ohnehin für andere Zwecke nutzt.
Kreditkarten vermeiden. Visa und Mastercard funktionieren bei manchen GGL-Casinos, aber nicht bei allen. Banken blockieren Casino-Transaktionen zunehmend (Stichwort "Gambling Block"), Erfolgsrate ist niedrig. Kreditkarten sind keine verlässliche Casino-Einzahlungsmethode mehr.
Keine Offshore-Casinos. Wer hofft, bei internationalen Anbietern Wero zu finden, wird enttäuscht. Auch dort nicht verfügbar. Und Offshore-Casinos bringen zusätzliche Risiken — keine GGL-Aufsicht, kein OASIS-Schutz, keine Rechtssicherheit bei Streitfällen. Für Spieler, die legal und sicher spielen wollen, keine Option.
GGL-Whitelist checken. Bevor man irgendwo einzahlt: prüfen, ob das Casino auf der offiziellen GGL-Whitelist steht. Link: https://www.gluecksspiel-behoerde.de/de/fuer-spielende/uebersicht-erlaubter-anbieter-whitelist — nur dort gelistete Anbieter sind legal in Deutschland.
Häufige Missverständnisse über Wero und Casinos
Die Recherche zu diesem Artikel hat gezeigt: viele Spieler haben falsche Vorstellungen davon, was Wero ist, wie es funktioniert und warum es bei Casinos fehlt. Die häufigsten Missverständnisse im Überblick.
"Wero ist wie PayPal, funktioniert also überall." Nein. PayPal ist ein geschlossenes System — Konto bei PayPal, Guthaben bei PayPal, Zahlung über PayPal-Infrastruktur. Wero ist eine Direktüberweisung — Geld bewegt sich direkt von Bank zu Bank über SEPA Instant, Wero vermittelt nur. Das macht Wero technisch anders als PayPal und erklärt, warum die Akzeptanz nicht automatisch gleich ist.
"Wenn meine Bank Wero unterstützt, kann ich überall damit zahlen." Teilweise richtig. Man kann bei jedem Händler zahlen, der Wero als Checkout-Option anbietet. Aber Händler müssen Wero aktiv integrieren — über einen Payment-Provider, der Wero führt. Casinos haben das nicht getan, weil die Gambling-Freigabe fehlt. Wero in der Banking-App zu haben bedeutet nicht, dass es überall funktioniert.
"Wero ist sicherer als Kreditkarte." Kommt drauf an, was man unter "sicher" versteht. Wero ist DSGVO-konform, nutzt Banking-Standards (PSD2), Transfers sind verschlüsselt. Kreditkarten ebenso. Der Unterschied: Kreditkarten haben Chargeback-Rechte (Rückbuchung bei Betrug), Wero nicht. Für Verbraucherschutz ist das ein Nachteil, für Betrugsprävention ein Vorteil. Weder "sicherer" noch "unsicherer", nur anders.
"Casinos wollen Wero nicht, weil sie Gebühren sparen." Falsch. Casinos zahlen bei jeder Zahlungsmethode Gebühren — Trustly, Klarna, Kreditkarten, alles kostet. Wero würde vergleichbare Sätze verlangen (1 bis 2 Prozent plus Pauschale). Der Grund, warum Casinos Wero nicht anbieten, ist nicht Kostenersparnis, sondern fehlende Verfügbarkeit. Payment-Gateways führen Wero nicht für Gambling, also können Casinos es nicht integrieren.
"Wero ist nur für Deutschland." Nein, pan-europäisch. Seit 2026 in Deutschland, Frankreich, Belgien, Österreich, Luxemburg, Niederlande verfügbar. Italien und Spanien geplant. Langfristig soll Wero in allen SEPA-Ländern funktionieren. Aber das ändert nichts an der Gambling-Freigabe — die fehlt überall, nicht nur in Deutschland.
"Ich kann mit Wero anonym spielen." Genau das Gegenteil. Wero ist IBAN-gebunden, jede Transaktion ist mit Klarnamen verknüpft, KYC-konform protokolliert. Anonymer als Kreditkarte oder Trustly ist Wero nicht. Wer Anonymität sucht, landet bei Krypto oder Paysafecard (wobei Paysafecard bei GGL-Casinos auch Verifizierung verlangt). Wero ist transparent, nicht anonym.
"Wero-Einzahlungen umgehen das 1000-EUR-Limit." Absolut falsch. Das LUGAS-System erfasst alle Einzahlungen unabhängig von der Zahlungsmethode. Wero-Transfers wären IBAN-gebunden, also perfekt für LUGAS trackbar. Das 1000-EUR-Monatslimit gilt für Trustly, Klarna, Paysafecard, Kreditkarten — und würde auch für Wero gelten. Es gibt keinen technischen Weg, das Limit über Zahlungsmethoden zu umgehen (außer Offshore-Casinos, die nicht an LUGAS angebunden sind).
Fazit — ehrlich statt optimistisch
Wer nach "beste online casino mit wero bezahlen" sucht, bekommt hier keine geschönte Antwort. Wero ist bei keinem GGL-lizenzierten Casino in Deutschland verfügbar, wird auf absehbare Zeit nicht verfügbar sein und fehlt auch bei Offshore-Anbietern. Der Grund sind regulatorische Hürden, nicht technische — Wero funktioniert, hat aber die Gambling-Freigabe bei Payment-Gateways nicht.
Die praktische Alternative heißt Trustly. Funktioniert wie Wero (Direktüberweisung via SEPA Instant, keine Registrierung, Geld in Sekunden da), wird von allen großen GGL-Casinos akzeptiert, hat die Gambling-Freigabe seit Jahren. Wer Wero vermisst, merkt bei Trustly keinen Unterschied.
Klarna ist die zweite Option, aber seit der Sofort-Abschaltung nur noch mit Account nutzbar — zusätzliche Reibung, die Trustly nicht hat. Paysafecard als Prepaid-Variante für Spieler ohne Online-Banking, aber ohne Auszahlungsfähigkeit.
Wann Wero kommen könnte: unklar. Frühestens 2027, realistisch eher später. Der deutsche Markt ist wegen der strengen GGL-Limits kein Prioritätsfall für Payment-Innovationen. Trustly hat Jahre gebraucht, Wero wird denselben Weg gehen — wenn überhaupt.
Bis dahin gilt: Wer legal spielen will, nutzt die vorhandenen Methoden. Wer auf Wero besteht, wartet Jahre. Die Zahlungslandschaft hat sich durch die Sofort- und Giropay-Abschaltungen verschlechtert, nicht verbessert — Wero war als Nachfolger gedacht, erfüllt diese Rolle aber nicht.
Erstellt von der Redaktion von „Casino ohne Einzahlung Deutschland”.