Online Casino mit PostFinance bezahlen — die Realität 2026
 Verfügbar in DE
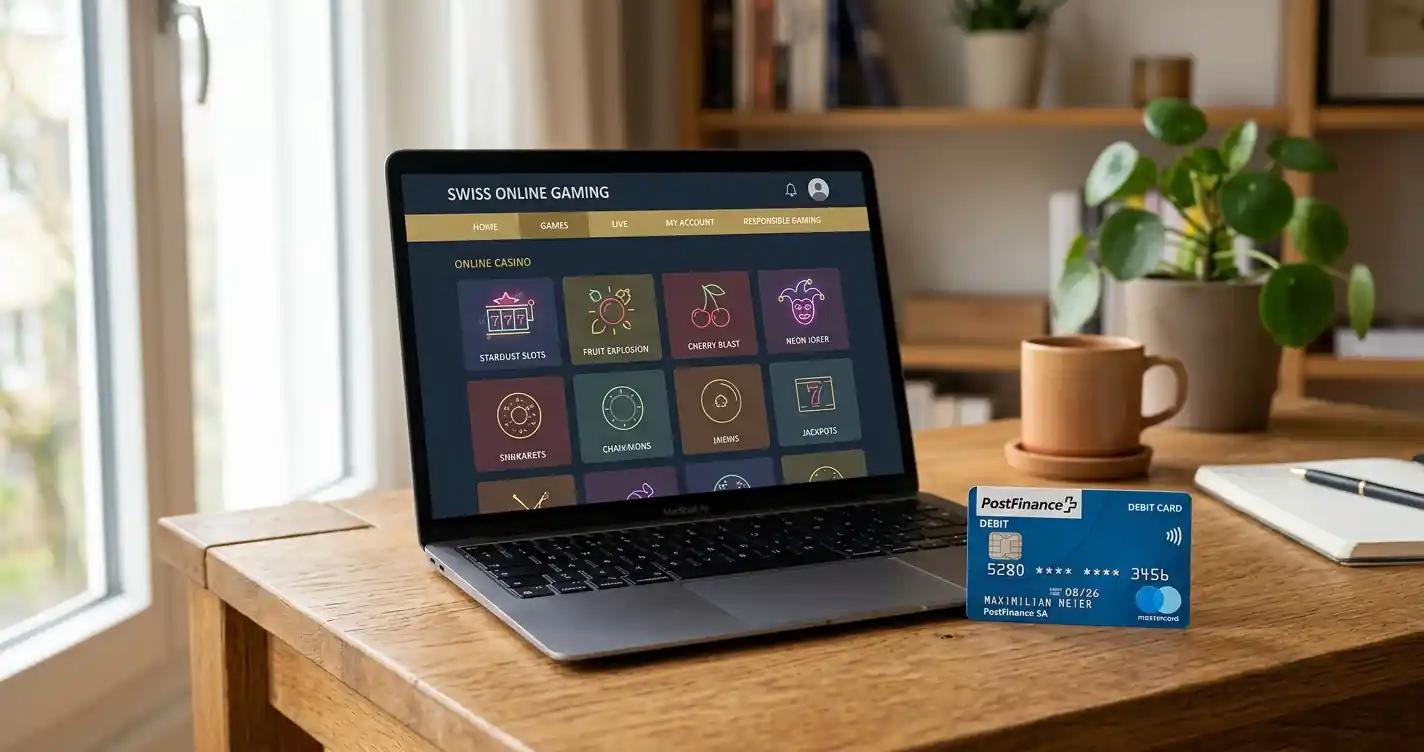
PostFinance ist für 2,4 Millionen Schweizer die Debitkarte der Wahl. Wer damit bei deutschen Online-Casinos einzahlen will, stößt auf eine klare Grenze: Die GGL-lizenzierten Anbieter — bwin, Merkur Slots, Löwen Play, Bet-at-home — akzeptieren die Karte nicht. Grund ist keine technische Sperre, sondern eine Compliance-Entscheidung: PostFinance ist schweizerisch, die deutschen Regulierungsbausteine OASIS und LUGAS sind auf deutsche Zahlungsdienstleister zugeschnitten, und die Integration eines Schweizer Payment-Anbieters lohnt sich für wenige Nutzer nicht.
Internationale Casinos mit Curacao- oder Malta-Lizenz akzeptieren theoretisch jede Mastercard-Debitkarte — die kombinierte PostFinance Card trägt das Mastercard-Logo und funktioniert technisch. Praktisch bedeutet das aber Grauzone: Für deutsche Spieler ist die Teilnahme an Casinos ohne GGL-Lizenz seit 2021 eine Ordnungswidrigkeit, Zahlungsdienstleister blockieren zunehmend Transaktionen, und Auszahlungsprobleme bei Streitfällen bleiben ungelöst.
Der Artikel ordnet ein, warum PostFinance an der deutschen Casino-Regulierung scheitert, wo die Karte technisch durchgeht und was das rechtlich bedeutet, und welche Zahlungsmethoden bei GGL-Casinos tatsächlich funktionieren — mit Limits, Geschwindigkeit und konkreten Einsatzszenarien.
Inhaltsverzeichnis
- PostFinance im Online-Casino — die zentrale Frage 2026
- PostFinance und deutsche lizenzierte Casinos — warum es nicht funktioniert
- Internationale Casinos mit PostFinance — rechtliche Grauzone
- So zahlen Sie mit PostFinance im Online-Casino ein — praktische Anleitung
- PostFinance-Alternativen bei deutschen Casinos
- PostFinance-Auszahlungen — was möglich ist
- PostFinance und neue Casinos 2026
- PostFinance im Schweizer Casino-Markt — zum Vergleich
- Verantwortungsvolles Spielen und PostFinance-Limiteinstellungen
- Rechtliche und regulatorische Entwicklung bis 2026 — Ausblick
- Fazit — PostFinance und Online-Casinos 2026
PostFinance im Online-Casino — die zentrale Frage 2026
PostFinance ist ein schweizerisches Zahlungsinstitut, Tochter der Schweizerischen Post, und bedient primär Kunden in der Schweiz und Liechtenstein. Die PostFinance Card gibt es in zwei Varianten: die reine CH-Debitkarte (funktioniert nur im EFT/POS-Netz der Schweiz und Liechtensteins) und die kombinierte PostFinance Card mit Debit Mastercard. Letztere trägt zusätzlich das Mastercard-Logo und ermöglicht Online-Zahlungen weltweit über das Mastercard-Netzwerk.
Die technische Funktionsweise ist simpel: Im Online-Checkout wird "Mastercard" ausgewählt, Kartennummer (16 Ziffern), Ablaufdatum und CVV eingegeben, Transaktion bestätigt — Belastung erfolgt in Echtzeit vom PostFinance-Konto. So weit die Theorie. In der Praxis scheitert die PostFinance Card an zwei Hürden: Compliance-Einschränkungen bei deutschen GGL-Casinos und Geo-Blocking bei internationalen Anbietern.
Was ist PostFinance und wie funktioniert die Karte?
PostFinance AG wurde 1906 als Postcheck-Dienst gegründet, seit 2013 ist sie ein eigenständiges Tochterunternehmen der Schweizerischen Post mit Banklizenz. Stand 2026 nutzen 2,4 Millionen Kunden die PostFinance Card. Die Karte ist kein Kreditprodukt — keine Kreditlinie, keine Ratenzahlung, keine Verschuldung. Belastung erfolgt direkt vom hinterlegten PostFinance-Konto, ähnlich wie bei einer Girocard in Deutschland.
Die PostFinance Card ohne Mastercard-Cobranding ist eine reine Schweizer Lösung: EFT/POS-Akzeptanz an stationären Terminals in der Schweiz und Liechtenstein, keine Online-Zahlungen außerhalb dieser Länder. Neukunden erhalten seit mehreren Jahren standardmäßig die kombinierte PostFinance Card mit Debit Mastercard — diese Variante funktioniert überall dort, wo Mastercard akzeptiert wird, auch online. Der Karteninhaber zahlt keine Jahresgebühr, Transaktionen innerhalb der Schweiz sind gebührenfrei, Fremdwährungszahlungen kosten 1,5 Prozent Wechselkursaufschlag.
PostFinance Card vs. PostFinance Card mit Debit Mastercard
Der Unterschied liegt im Akzeptanznetz. PostFinance Card (ohne Mastercard) läuft über das schweizerische EFT/POS-System — Terminals in Supermärkten, Tankstellen, Restaurants in der Schweiz und Liechtenstein erkennen die Karte, Geldautomaten ebenso. Online-Shops außerhalb der Schweiz sehen die Karte nicht, weil das EFT/POS-Netz keine Internetschnittstelle hat.
PostFinance Card mit Debit Mastercard kombiniert EFT/POS und das Mastercard-Netzwerk auf einer physischen Karte. An stationären Terminals in der Schweiz läuft die Zahlung über EFT/POS (günstiger für Händler, schneller), bei Online-Zahlungen oder im Ausland über Mastercard. Der Karteninhaber wählt nicht manuell — das Terminal oder der Shop entscheidet automatisch, welches Netz genutzt wird.
Für Online-Casinos ist nur die Mastercard-Variante relevant. Ohne Mastercard-Logo auf der Karte funktioniert keine Einzahlung, weil kein Casino das schweizerische EFT/POS-Netz integriert hat. Mit Mastercard-Logo ist die Karte technisch eine Debit Mastercard — aus Sicht des Casino-Zahlungsdienstleisters identisch mit einer Mastercard-Debitkarte von Commerzbank, N26 oder Revolut. Ob die Transaktion durchgeht, hängt dann von BIN-Sperren (Bank Identification Number — die ersten sechs Ziffern der Kartennummer identifizieren den Issuer) und Geo-Restrictions ab, nicht von der Marke "PostFinance".
Wo wird PostFinance bei Online-Casinos akzeptiert — Überblick
Nirgends explizit. Kein Casino — weder ein deutsches GGL-lizenziertes noch ein internationales — kommuniziert "PostFinance accepted" im Zahlungsmethoden-Menü. Grund: PostFinance ist eine regionale Schweizer Lösung mit begrenztem internationalem Fußabdruck. Casinos listen "Mastercard" — nicht den spezifischen Issuer. PostFinance Card (mit Debit Mastercard) fällt unter "Mastercard", aber ob die Einzahlung durchgeht, entscheidet sich erst beim Transaktionsversuch.
Bei deutschen GGL-lizenzierten Casinos (bwin, Merkur Slots, Löwen Play, Bet-at-home) scheitert PostFinance systematisch. Nicht wegen technischer Inkompatibilität, sondern aus Compliance-Gründen: Diese Casinos sind an OASIS (zentrale Spielersperrdatei) und LUGAS (anbieterübergreifendes Einzahlungslimit von 1000 Euro pro Monat) angebunden. Die Integration funktioniert nur mit deutschen Zahlungsdienstleistern, die bereits an diese Systeme gekoppelt sind — Giropay, Klarna, Trustly, Paysafecard. PostFinance ist nicht integriert, die Kosten für eine Einzelintegration lohnen sich nicht für wenige deutsche Nutzer mit Schweizer Karte.
Bei internationalen Casinos mit Curacao- oder Malta-Lizenz sieht es anders aus. Dort wird "Mastercard" akzeptiert, ohne Prüfung des Issuers gegen eine deutsche Whitelist. PostFinance Card (Debit Mastercard) kann technisch eingegeben werden, die Transaktion läuft über das Mastercard-Netzwerk. Praktische Erfolgsquote: variabel. Schweizer Spieler mit PostFinance-Konto haben höhere Erfolgsraten (weil das Casino die Schweiz nicht primär blockiert), deutsche Spieler mit PostFinance-Karte (sehr selten, meist Grenzgänger oder Expats) stoßen häufiger auf Ablehnungen durch Geo-Blocking oder Payment-Service-Provider-Restriktionen.
Was ist der Unterschied zwischen PostFinance Card und PostFinance Card mit Debit Mastercard?
PostFinance Card ohne Mastercard: reine Schweizer Debitkarte, funktioniert nur im EFT/POS-Netz (Schweiz und Liechtenstein), keine Online-Zahlungen außerhalb dieser Länder, monatliches Transaktionslimit typisch 500 Franken. Verwendung: Einkäufe in Schweizer Supermärkten, Geldabhebungen an Schweizer Bancomaten, Zahlungen an stationären Terminals in der Schweiz.
PostFinance Card mit Debit Mastercard: kombiniert EFT/POS und Mastercard-Netzwerk auf einer Karte, trägt das Mastercard-Logo auf der Vorderseite, ermöglicht Online-Zahlungen weltweit, tägliches Transaktionslimit typisch 1000 bis 5000 Franken (abhängig von Kontoeinstellungen). Verwendung: wie oben plus Online-Shops weltweit, Auslandszahlungen, theoretisch auch Online-Casinos (wo Mastercard akzeptiert wird).
Die kombinierte Variante ist seit mehreren Jahren Standard für Neukunden. Bestandskunden mit alter PostFinance Card ohne Mastercard können eine neue Karte mit Cobranding bestellen — kostenlos, Lieferzeit 5 bis 7 Werktage. Ohne Mastercard-Logo ist keine Casino-Einzahlung möglich, weil das EFT/POS-Netz keine Internetschnittstelle hat und kein Casino dieses Netz integriert.
PostFinance und deutsche lizenzierte Casinos — warum es nicht funktioniert
Deutsche GGL-lizenzierte Casinos sind die einzigen legalen Online-Glücksspielanbieter für deutsche Spieler seit Inkrafttreten des Glücksspielstaatsvertrags 2021. Sie unterliegen strikten Auflagen: Anbindung an OASIS (zentrale Spielersperrdatei, verhindert Spiel bei allen lizenzierten Anbietern für gesperrte Nutzer), LUGAS (anbieterübergreifendes Einzahlungslimit von 1000 Euro pro Monat), 5-Sekunden-Regel zwischen Drehs, Einsatzlimits (seit Juli 2026 gestaffelt von 1 bis 5 Euro pro Dreh je nach Alter und Spielverhalten), kein Live-Casino (nur virtuelle Automatenspiele erlaubt). Die Regulierungsbehörde GGL (Gemeinsame Glücksspielbehörde der Länder, Sitz in Halle/Saale) führt eine öffentliche Whitelist konzessionierter Anbieter — bwin, Merkur Slots, Löwen Play, Bet-at-home sind dort gelistet.
PostFinance wird bei keinem dieser Anbieter akzeptiert. Grund ist nicht technische Inkompatibilität (PostFinance Card mit Debit Mastercard funktioniert technisch wie jede Mastercard-Debitkarte), sondern Compliance-Logik: OASIS und LUGAS erfordern Echtzeit-Abgleiche bei jeder Einzahlung. Das funktioniert nur mit Zahlungsdienstleistern, die bereits an diese Systeme gekoppelt sind — Giropay (direkter Bankzugang über PSD2-Schnittstellen deutscher Banken), Klarna (ähnlich), Trustly (Open-Banking-Lösung mit deutschen Banken integriert), Paysafecard (Prepaid-Voucher mit LUGAS-Anbindung). PostFinance ist schweizerisch, nicht an deutsche Regulierungssysteme angebunden, und die Integration für wenige deutsche Nutzer mit Schweizer Karte rechnet sich nicht.
Eine Reform der Einsatzlimits trat am 1. Juli 2026 in Kraft. Statt pauschaler 1 Euro pro Dreh gilt nun ein gestaffeltes System: Spieler unter 21 Jahren dürfen maximal 1 Euro setzen (unverändert), Spieler ab 21 Jahren maximal 3 Euro (Standardlimit), Spieler ab 21 Jahren ohne Auffälligkeiten im Spielverhalten über 90 Tage maximal 5 Euro (Qualifikationsperiode). Die 5-Sekunden-Regel zwischen Drehs bleibt bestehen. Diese Änderung betrifft alle GGL-Casinos gleichmäßig — bwin, Merkur, Löwen Play, Bet-at-home setzen die gestaffelten Limits seit Juli um. Für PostFinance-Nutzer ändert sich nichts: Die Karte bleibt bei allen vier Anbietern nicht akzeptiert, unabhängig von Einsatzlimits.
| Casino | GGL-Lizenz | Akzeptierte Zahlungsmethoden | PostFinance-Status |
|---|---|---|---|
| bwin | Ja (seit 2021) | Giropay, Klarna, Paysafecard, Visa/Mastercard (deutsche Banken), teilweise PayPal | Nicht akzeptiert |
| Merkur Slots | Ja (seit 2021) | Trustly, Banküberweisung, Klarna, Giropay, Paysafecard | Nicht akzeptiert |
| Löwen Play | Ja (seit 2021/2022) | Giropay, Klarna, Trustly, Paysafecard | Nicht akzeptiert |
| Bet-at-home | Ja (seit 2021) | PayPal, Visa/Mastercard (deutsche Banken), Paysafecard, Banküberweisung | Nicht akzeptiert |
bwin Casino — GGL-lizenziert, keine PostFinance-Unterstützung
bwin Casino ist die deutsche Online-Casino-Marke von Bwin Deutschland GmbH, Teil der Entain-Gruppe (ehemals GVC Holdings, börsennotiert an der Londoner Börse). Die Marke bwin existiert seit 1997, ursprünglich als Sportwetten-Anbieter gestartet, seit 2021 mit GGL-Lizenz für virtuelle Automatenspiele in Deutschland aktiv. Domain: bwin.de. Konzernweit bedient Entain über 20 Millionen Kunden, der deutsche Markt ist seit der GlüStV-Reform 2021 ein strategischer Fokus.
Das Casino-Angebot umfasst über 1000 Slots von NetEnt, Play’n GO, Pragmatic Play, Red Tiger und weiteren Studios. Kein Live-Casino (nicht erlaubt unter GGL-Lizenz). Die Sportwetten-Sektion ist prominent integriert — bwin ist primär Sportwettenanbieter, Casino ist Ergänzung. Einsatzlimits seit Juli 2026: gestaffelt 1 bis 5 Euro pro Dreh je nach Spieleralter und 90-Tage-Qualifikation. OASIS-Pflicht, LUGAS-Limit 1000 Euro pro Monat über alle GGL-Casinos.
Akzeptierte Zahlungsmethoden: Giropay (Instant Banking über deutsche Banken), Klarna (Sofortüberweisung), Paysafecard (Prepaid-Voucher), Visa und Mastercard von deutschen Banken, teilweise PayPal (nicht bei allen Nutzern verfügbar, abhängig von PayPal-Risikobewertung). PostFinance wird explizit nicht akzeptiert. Versuch einer Einzahlung mit PostFinance Card (Debit Mastercard) führt zur Ablehnung mit Fehlermeldung "Zahlung nicht autorisiert" oder ähnlich — das Payment-Gateway blockiert die Transaktion, weil der Issuer (PostFinance AG) nicht auf der Whitelist steht.
Merkur Slots — exklusive Merkur-Spiele, Trustly statt PostFinance
Merkur Slots ist die Online-Casino-Marke der MERKUR GROUP, ehemals Gauselmann-Gruppe, einem der größten deutschen Spielautomaten-Hersteller und Spielhallenbetreiber. Das Unternehmen wurde 1949 in Braunschweig gegründet, betreibt über 100.000 Spielautomaten in stationären Spielhallen weltweit, darunter über 300 eigene Spielhallen in Deutschland. Online-Start in Deutschland: 2020 unter Schleswig-Holstein-Lizenz, GGL-Lizenz seit 2021. Domain: merkur-slots.de.
Der entscheidende Unterschied zu anderen GGL-Casinos: Merkur Slots bietet exklusive Merkur-Klassiker, die nur hier legal in Deutschland spielbar sind. Book of Ra (Novoline-Klassiker, lizenziert von Greentube/Novomatic an Merkur), Blazing Star, Double Triple Chance, Golden Sevens — Automaten, die aus stationären Spielhallen bekannt sind. Zusätzlich über 1000 Slots von Drittanbietern (Pragmatic Play, Red Tiger, Big Time Gaming). Kein Live-Casino. MERKUR BETS als integriertes Sportwetten-Angebot.
Akzeptierte Zahlungsmethoden: Trustly (Open Banking, direkte Bankkonto-Anbindung über PSD2), Banküberweisung, Klarna Sofortüberweisung, Giropay, Paysafecard. Keine Kreditkarten, keine E-Wallets außer Trustly. PostFinance wird nicht akzeptiert — Trustly arbeitet nur mit deutschen, österreichischen und einigen EU-Banken, PostFinance ist schweizerisch und nicht integriert. Merkur setzt bewusst auf Banking-lastige Methoden statt Kartenzahlungen, vermutlich um Chargebacks zu minimieren.
Löwen Play — Spielhallen-Nostalgie online, Giropay/Klarna
Löwen Play ist die Online-Casino-Marke der Löwen Entertainment GmbH, ebenfalls Teil der Gauselmann-Gruppe und damit Schwestermarke von Merkur. Der Fokus liegt auf klassischer Spielhallen-Atmosphäre für Nutzer, die von stationären Automaten zu Online wechseln. Domain: loewen-play.de. GGL-Lizenz seit 2021/2022. Löwen Entertainment wurde 1949 gegründet, ursprünglich als Musikboxen-Vertrieb, seit Jahrzehnten im Spielautomaten-Geschäft aktiv.
Das Spieleportfolio umfasst Slots von Pragmatic Play, Red Tiger, Big Time Gaming sowie eigene Löwen-Titel. Über 1000 Automaten verfügbar. Kein Live-Casino (GGL-konform). Willkommensbonus: 100 Prozent bis 100 Euro plus 150 Freispiele (typisches Angebot Stand 2026, Umsatzbedingungen gelten). Safety Index laut Casino.guru: 9,7 von 10 — eine der höchsten Bewertungen im deutschen Markt, begründet durch lange Betriebsgeschichte, saubere Lizenzierung und wenige Beschwerden.
Akzeptierte Zahlungsmethoden: Giropay, Klarna, Trustly, Paysafecard. Keine Kreditkarten, keine E-Wallets, kein PayPal. PostFinance wird nicht akzeptiert. Löwen Play setzt auf die gleiche Payment-Strategie wie Merkur — deutsche Instant-Banking-Lösungen (Giropay, Klarna) und Trustly statt Kartenzahlungen. Für Nutzer mit PostFinance Card bleibt der Zugang versperrt, Alternative wäre Paysafecard (Prepaid-Voucher, kann mit PostFinance Card an Verkaufsstellen gekauft werden, dann im Casino eingelöst — umständlicher Umweg).
Bet-at-home Casino — PayPal verfügbar, PostFinance nicht
Bet-at-home ist eine etablierte Sportwetten- und Casino-Marke, betrieben von bet-at-home.com Entertainment GmbH mit Sitz in Linz, Österreich. Deutsche Tochtergesellschaft für GGL-Lizenz vorhanden. Das Unternehmen wurde 1999 gegründet, gehört zu den langjährigen Akteuren im europäischen Sportwetten-Markt. Domain: bet-at-home.de. GGL-Lizenz für virtuelle Automatenspiele seit 2021, separate Lizenzierung für Sportwetten.
Das Casino-Angebot ist deutlich kleiner als bei bwin oder Merkur — Fokus liegt auf Sportwetten, Casino ist Nebensache. Slots von NetEnt, Microgaming, Play’n GO, insgesamt mehrere hundert Titel (keine genaue Zahl kommuniziert). Kein Live-Casino (GGL-konform). Willkommensbonus: 100 Prozent bis 100 Euro (Standard). Die Sportwetten-Sektion ist prominenter platziert als das Casino — bet-at-home ist primär Buchmacher, nicht Casino-Betreiber.
Akzeptierte Zahlungsmethoden: PayPal (einer der wenigen GGL-Anbieter mit PayPal-Integration), Visa und Mastercard, Paysafecard, Banküberweisung. PostFinance wird nicht akzeptiert. Die PayPal-Verfügbarkeit ist bemerkenswert — die meisten GGL-Casinos haben PayPal nicht im Portfolio (PayPal selbst ist restriktiv bei Glücksspiel-Partnerschaften), bet-at-home hat die Integration aufrechterhalten. Für Nutzer mit PostFinance Card ohne PayPal-Konto hilft das nicht — PayPal verlangt eine Koppelung mit einer Bankverbindung oder Kreditkarte, PostFinance Card (Debitkarte) kann als Funding Source zu PayPal hinzugefügt werden, funktioniert aber nur bei Transaktionen in Franken oder mit Fremdwährungsaufschlag.
Kann ich mit PostFinance bei deutschen Online-Casinos bezahlen?
Nein. Keines der GGL-lizenzierten deutschen Online-Casinos — bwin, Merkur Slots, Löwen Play, Bet-at-home oder die rund 50 weiteren Anbieter auf der GGL-Whitelist — akzeptiert PostFinance als Zahlungsmethode. Der Grund liegt nicht in technischer Inkompatibilität, sondern in regulatorischen Anforderungen: OASIS (zentrale Spielersperrdatei) und LUGAS (anbieterübergreifendes Einzahlungslimit von 1000 Euro pro Monat) erfordern Echtzeit-Abgleiche bei jeder Einzahlung. Diese Integration ist auf deutsche Zahlungsdienstleister zugeschnitten. PostFinance ist schweizerisch, nicht an deutsche Systeme angebunden, und die Kosten für eine Einzelintegration rechnen sich nicht.
Warum wird PostFinance bei deutschen Casinos nicht akzeptiert?
PostFinance ist ein schweizerisches Zahlungsinstitut ohne Anbindung an deutsche Regulierungssysteme. GGL-lizenzierte Casinos müssen OASIS (Spielersperrsystem) und LUGAS (Einzahlungslimit-Tracking) in Echtzeit abfragen. Das funktioniert nur mit Zahlungsdienstleistern, die bereits integriert sind — Giropay (direkter Zugang zu deutschen Banken über PSD2), Klarna, Trustly, Paysafecard. Die Integration eines schweizerischen Anbieters für wenige deutsche Nutzer mit PostFinance-Karte (sehr selten, meist Grenzgänger oder Expats) lohnt sich betriebswirtschaftlich nicht. Technisch wäre es machbar (PostFinance Card mit Debit Mastercard funktioniert wie jede Mastercard-Debitkarte), regulatorisch ist es unrentabel.
Internationale Casinos mit PostFinance — rechtliche Grauzone
Internationale Online-Casinos mit Curacao-, Malta- oder Anjouan-Lizenzen richten sich an ein globales Publikum und akzeptieren typischerweise "Mastercard" ohne Prüfung des spezifischen Issuers. PostFinance Card (kombiniert mit Debit Mastercard) trägt das Mastercard-Logo und fällt technisch unter diese Kategorie. Im Checkout wird "Mastercard" ausgewählt, Kartendaten eingegeben (Nummer, Ablaufdatum, CVV), Betrag bestätigt — Transaktion läuft über das Mastercard-Netzwerk.
Ob die Einzahlung durchgeht, entscheidet sich erst beim Transaktionsversuch. Drei Faktoren bestimmen die Erfolgsquote: Geo-Blocking des Casinos (blockiert das Casino Karten aus bestimmten Ländern?), Payment-Service-Provider-Restriktionen (blockiert der PSP bestimmte BINs oder Issuer?), PostFinance-eigene Compliance (lehnt PostFinance die Transaktion als Glücksspiel-bezogen ab?). Schweizer Spieler mit PostFinance-Konto haben höhere Erfolgsraten, weil internationale Casinos die Schweiz weniger stark blockieren als Deutschland. Deutsche Spieler mit PostFinance-Karte (sehr selten) stoßen häufiger auf Ablehnungen.
Rechtlich ist die Teilnahme an internationalen Casinos ohne deutsche GGL-Lizenz für deutsche Spieler seit Inkrafttreten des Glücksspielstaatsvertrags 2021 eine Ordnungswidrigkeit. Das Monopol liegt bei GGL-lizenzierten Anbietern. Internationale Casinos ohne deutsche Lizenz verstoßen gegen den GlüStV, ihre Werbung und Bereitstellung in Deutschland ist illegal. Für Spieler selbst ist die Teilnahme theoretisch bußgeldbewährt (Ordnungswidrigkeit, kein Straftatbestand), praktisch wird kaum verfolgt — Bußgeldbescheide an Spieler sind selten dokumentiert. Zahlungsdienstleister blockieren zunehmend Transaktionen zu bekannten offshore-Casinos nach GGL-Vorgaben.
Wie PostFinance (via Mastercard) bei internationalen Casinos funktioniert
PostFinance Card mit Debit Mastercard wird im Casino-Cashier als "Mastercard" behandelt. Der Zahlungsablauf ist identisch mit jeder anderen Mastercard-Debitkarte: Casino-Kasse öffnen, "Deposit" wählen, Zahlungsmethode "Mastercard" auswählen, Kartendaten eingeben (16-stellige Nummer, Ablaufdatum MM/JJ, CVV-Code von der Kartenrückseite, Name des Karteninhabers), Betrag eingeben (typische Mindesteinzahlung 10 bis 20 Euro oder Franken-Äquivalent), Transaktion bestätigen. Wenn die Transaktion nicht blockiert wird, erfolgt die Belastung in Echtzeit vom PostFinance-Konto.
Die ersten sechs Ziffern der Kartennummer (BIN — Bank Identification Number) identifizieren den Issuer. PostFinance AG hat eigene BIN-Bereiche für ihre Mastercard-Debitkarten. Casinos oder deren Payment-Service-Provider können diese BINs gegen Blacklists prüfen — wenn PostFinance-BINs gesperrt sind (z. B. wegen geografischer Restriktionen oder Issuer-Politik), wird die Transaktion abgelehnt. Schweizer BINs sind bei internationalen Casinos weniger stark blockiert als deutsche, weil die Schweiz nicht EU-Mitglied ist und keine vergleichbar strenge Glücksspiel-Regulierung exportiert.
PostFinance selbst kann Transaktionen ablehnen, die als Glücksspiel-bezogen erkannt werden. Der Merchant Category Code (MCC) der Transaktion identifiziert den Händlertyp — Online-Casinos haben MCC 7995 (Gambling) oder ähnliche. PostFinance kann diese MCCs blockieren, um regulatorische Risiken zu minimieren. Öffentlich kommuniziert PostFinance keine pauschale Sperre von Glücksspiel-Transaktionen, aber Einzelfälle von abgelehnten Casino-Einzahlungen sind dokumentiert. Erfolgsquote schwankt je nach Casino und Zeitpunkt.
Rechtliche Einordnung für deutsche Spieler
Für deutsche Spieler ist die Teilnahme an Online-Casinos ohne deutsche GGL-Lizenz seit 1. Juli 2021 rechtswidrig. Der Glücksspielstaatsvertrag 2021 (GlüStV) legt fest: Online-Glücksspiel (virtuelle Automatenspiele, Sportwetten, Online-Poker) darf nur von konzessionierten Anbietern bereitgestellt werden, die auf der GGL-Whitelist stehen. Internationale Casinos mit Curacao-, Malta- oder anderen Lizenzen haben keine deutsche Konzession, ihr Angebot in Deutschland ist illegal.
Die rechtliche Konsequenz für Spieler: Teilnahme ist eine Ordnungswidrigkeit nach § 285 StGB (unerlaubte Veranstaltung eines Glücksspiels) in Verbindung mit § 4 GlüStV. Nicht der Spieler ist primärer Adressat (der Betreiber ist es), aber theoretisch kann ein Bußgeld verhängt werden. Praktisch sind Bußgeldbescheide gegen Spieler selten — Verfolgungsbehörden konzentrieren sich auf Betreiber, nicht Endnutzer. Vereinzelte Fälle von Bußgeldern gegen Spieler sind dokumentiert (meist im Kontext von Werbung für illegale Anbieter oder bei besonders auffälligen Summen), die breite Masse spielt unbehelligt.
Auszahlungsstreitigkeiten bleiben rechtlich ungelöst. Wenn ein internationales Casino ohne deutsche Lizenz Gewinne nicht auszahlt, hat der deutsche Spieler keinen durchsetzbaren Rechtsweg — deutsche Gerichte weisen Klagen ab, weil der Spielvertrag gegen § 4 GlüStV verstößt (Verstoß gegen gesetzliches Verbot, § 134 BGB). Curacao-Lizenzbehörden oder Malta Gaming Authority sind zuständig, aber deren Durchsetzungsmechanismen sind schwächer als deutsche Gerichtsbarkeit. Für Streitwerte unter 5000 Euro rechnet sich der Aufwand selten.
Zahlungsdienstleister blockieren zunehmend Transaktionen zu offshore-Casinos. Die GGL veröffentlicht regelmäßig Listen bekannter illegaler Anbieter, deutsche Banken und Payment-Provider sperren Merchant-IDs dieser Casinos. PostFinance ist schweizerisch, nicht direkt GGL-Vorgaben unterworfen, aber internationale Compliance-Standards (Basel-Abkommen, FATF-Empfehlungen) führen dazu, dass auch Schweizer Zahlungsinstitute Glücksspiel-Transaktionen restriktiver handhaben.
Erfolgsquote und praktische Einschränkungen (Geo-Blocking, PSP-Restriktionen)
Erfolgsquote für PostFinance Card bei internationalen Casinos: schwankend, keine verlässliche Statistik verfügbar. Qualitative Einschätzung basierend auf Nutzererfahrungen: Schweizer Spieler mit PostFinance-Konto und CH-Wohnsitz erreichen Erfolgsquoten von 40 bis 60 Prozent (etwa jede zweite Einzahlung klappt), deutsche Spieler mit PostFinance-Karte (sehr selten, meist Grenzgänger) unter 20 Prozent (hohe Ablehnungsrate).
Geo-Blocking ist die häufigste Ursache. Internationale Casinos blockieren Karten aus bestimmten Ländern, um regulatorische Risiken zu minimieren. Deutschland ist wegen GlüStV-Restriktionen stark blockiert — viele Curacao-Casinos akzeptieren keine deutschen IP-Adressen, und deren Payment-Gateways lehnen Karten mit deutschen BINs ab. PostFinance-BINs sind schweizerisch, nicht deutsch, aber wenn das Casino oder der PSP die Schweiz ebenfalls blockiert (z. B. wegen Schweizer Geldwäscheregulierung), schlägt die Transaktion fehl.
PSP-Restriktionen: Payment-Service-Provider (Unternehmen, die Zahlungsabwicklung für Casinos übernehmen) führen eigene Blacklists von BINs, Issuern und Kartentypen. PostFinance AG kann auf solchen Listen stehen — entweder weil PostFinance selbst Rückbuchungen aggressiv durchsetzt (Chargebacks bei Glücksspiel-Transaktionen sind für PSPs teuer), oder weil Schweizer Issuer generell als risikoreich eingestuft werden. Keine öffentliche Transparenz, welche PSPs PostFinance blockieren — trial and error bleibt die einzige Methode.
PostFinance-eigene Ablehnungen: PostFinance kann Transaktionen mit MCC 7995 (Gambling) blockieren. Keine offizielle Kommunikation von PostFinance zu Casino-Sperren, aber Einzelfälle dokumentiert. Erfolg hängt von interner Risikobewertung ab — neue Karten, niedrige Transaktionshistorie, ungewöhnliche Zielländer erhöhen Ablehnungswahrscheinlichkeit.
Funktioniert PostFinance Card bei internationalen Online-Casinos?
Theoretisch ja, praktisch variabel. PostFinance Card (kombiniert mit Debit Mastercard) trägt das Mastercard-Logo und kann im Casino-Checkout unter "Mastercard" eingegeben werden. Ob die Transaktion durchgeht, hängt von drei Faktoren ab: Geo-Blocking des Casinos (wird die Schweiz oder Deutschland blockiert?), Payment-Service-Provider-Restriktionen (blockiert der PSP PostFinance-BINs?), PostFinance-eigene Compliance (lehnt PostFinance die Transaktion ab?). Schweizer Spieler mit CH-Wohnsitz haben höhere Erfolgsquoten (40 bis 60 Prozent), deutsche Spieler mit PostFinance-Karte unter 20 Prozent. Keine Garantie, dass eine Einzahlung klappt — trial and error.
Ist es legal, mit PostFinance bei internationalen Casinos einzuzahlen?
Nein, für deutsche Spieler nicht. Internationale Casinos ohne deutsche GGL-Lizenz verstoßen gegen den Glücksspielstaatsvertrag 2021. Die Teilnahme ist für Spieler theoretisch eine Ordnungswidrigkeit (Bußgeld möglich), praktisch wird kaum verfolgt — Bußgeldbescheide gegen Spieler sind selten dokumentiert. Das größere Risiko: Auszahlungsstreitigkeiten bleiben ungelöst, weil der Spielvertrag gegen gesetzliches Verbot verstößt (§ 134 BGB) und deutsche Gerichte Klagen abweisen. Zahlungsdienstleister blockieren zunehmend Transaktionen zu offshore-Casinos. PostFinance ist schweizerisch, nicht direkt GGL-Vorgaben unterworfen, aber internationale Compliance-Standards führen zu restriktiverer Handhabung von Glücksspiel-Transaktionen.
So zahlen Sie mit PostFinance im Online-Casino ein — praktische Anleitung
Wenn ein Casino "Mastercard" akzeptiert und PostFinance Card (kombiniert mit Debit Mastercard) verfügbar ist, läuft die Einzahlung folgendermaßen ab. Wichtig: Bei deutschen GGL-lizenzierten Casinos funktioniert PostFinance nicht (wie oben erklärt), diese Anleitung bezieht sich auf internationale Casinos, wo die Karte theoretisch akzeptiert wird — mit den genannten rechtlichen und praktischen Einschränkungen.
Schritt-für-Schritt: Einzahlung mit PostFinance Card (Debit Mastercard)
Schritt 1: Casino-Account erstellen. Registrierung mit E-Mail-Adresse, Passwort, persönlichen Daten (Name, Geburtsdatum, Wohnsitzadresse). Verifizierung via E-Mail-Link. Bei internationalen Casinos meist kein KYC (Know Your Customer) vor erster Einzahlung erforderlich — das kommt bei der ersten Auszahlung (Ausweiskopie, Adressnachweis, Selfie mit Ausweis).
Schritt 2: Casino-Kasse öffnen. Nach Login auf "Deposit", "Einzahlung", "Kasse" oder ähnlichen Button klicken. Liste der verfügbaren Zahlungsmethoden erscheint.
Schritt 3: "Mastercard" als Zahlungsmethode auswählen. Nicht "PostFinance" (wird nie explizit gelistet), sondern "Mastercard", "Debit Card", "Credit/Debit Card" oder ähnlich. PostFinance Card (mit Debit Mastercard) fällt unter diese Kategorie.
Schritt 4: Kartendaten eingeben. Formular verlangt: 16-stellige Kartennummer (auf der Kartenvorderseite), Ablaufdatum (MM/JJ-Format, auf der Kartenvorderseite), CVV-Code (3 Ziffern auf der Kartenrückseite im Unterschriftsfeld), Name des Karteninhabers (wie auf der Karte aufgedruckt). Keine PIN-Eingabe bei Online-Zahlungen, nur diese vier Datenfelder.
Schritt 5: Einzahlungsbetrag eingeben. Mindesteinzahlung typisch 10 bis 20 Euro (oder Franken-Äquivalent, je nach Casino-Währungseinstellung). Höchsteinzahlung pro Transaktion variiert (typisch 500 bis 5000 Euro), aber PostFinance Card hat eigenes Tageslimit (siehe unten).
Schritt 6: Transaktion bestätigen. Button "Deposit now", "Einzahlen", "Confirm" oder ähnlich klicken. Das Casino leitet zur 3D-Secure-Authentifizierung weiter (falls aktiviert) — PostFinance Card unterstützt 3D-Secure, Eingabe eines SMS-Codes oder Freigabe via PostFinance App kann verlangt werden. Ohne 3D-Secure erfolgt Belastung direkt.
Schritt 7: Bestätigung oder Ablehnung. Wenn die Transaktion erfolgreich ist, erscheint Bestätigungsbildschirm, Guthaben ist sofort auf dem Casino-Konto verfügbar. Wenn abgelehnt, erscheint Fehlermeldung ("Payment declined", "Transaction not authorized", "Contact your bank"). Mögliche Gründe: Geo-Blocking, PSP-Restriktion, PostFinance lehnte ab, unzureichendes Guthaben, Tageslimit erreicht.
Limits und Gebühren
PostFinance Card ohne Mastercard: monatliches Transaktionslimit typisch 500 Franken. Nicht relevant für Online-Casinos, weil diese Variante keine Online-Zahlungen außerhalb der Schweiz unterstützt.
PostFinance Card mit Debit Mastercard: tägliches Transaktionslimit variabel, abhängig von Kontoeinstellungen. Standard bei Neuausstellung: 1000 Franken pro Tag (ca. 1050 Euro zum Wechselkurs August 2026). Limit kann in den Kontoeinstellungen im E-Finance (PostFinance Online-Banking) oder via PostFinance App erhöht werden — bis maximal 5000 Franken pro Tag (ca. 5250 Euro). Erhöhung erfordert Freischaltung (kann mehrere Stunden dauern).
Gebühren bei Casino-Einzahlungen: PostFinance erhebt keine explizite Gebühr für Debit Mastercard-Transaktionen innerhalb der Schweiz. Fremdwährungszahlungen (z. B. Einzahlung in Euro bei einem Casino) kosten 1,5 Prozent Wechselkursaufschlag. Beispiel: Einzahlung 100 Euro, Belastung vom PostFinance-Konto ca. 106,50 Franken (95 Franken Gegenwert plus 1,5 Prozent Aufschlag). Casino-seitige Gebühren: variabel, manche Casinos erheben 2 bis 3 Prozent Bearbeitungsgebühr auf Kartenzahlungen (wird vor Bestätigung angezeigt), andere keine.
Mindesteinzahlung: Casino-seitig meist 10 bis 20 Euro. PostFinance selbst hat kein Mindestlimit (Transaktionen ab 1 Franken möglich), aber Casinos setzen Minima fest, um Bearbeitungskosten zu decken.
Auszahlungslimits: PostFinance Card ist keine Auszahlungsmethode im klassischen Sinne. Casinos zahlen nicht auf Debitkarten "aus" (keine IBAN-Überweisung auf die Karte), aber Mastercard-Rückerstattungen sind theoretisch möglich — wenn die Einzahlung via PostFinance Card erfolgte, kann das Casino eine Rückbuchung auf diese Karte vornehmen. Praktisch bieten die meisten Casinos Banküberweisung oder E-Wallets als Auszahlungsmethoden an, nicht Kartenrückerstattung. PostFinance-Konto hat IBAN (schweizerisches Format, beginnt mit CH), Auszahlung via SEPA-Überweisung (aus EU-Casinos) oder SWIFT (aus internationalen Casinos) auf dieses IBAN-Konto ist möglich.
Häufige Probleme und Ablehnungsgründe
"Payment declined" / "Transaction not authorized": Häufigste Fehlermeldung bei abgelehnten Casino-Einzahlungen mit PostFinance Card. Mögliche Ursachen: Geo-Blocking (Casino oder PSP blockiert Schweizer oder deutsche BINs), PostFinance lehnte Transaktion ab (MCC 7995 Gambling erkannt und intern gesperrt), unzureichendes Guthaben auf PostFinance-Konto, Tageslimit erreicht, 3D-Secure-Authentifizierung fehlgeschlagen (SMS-Code falsch eingegeben oder nicht freigegeben).
"Card not supported": Casino oder PSP akzeptiert Debitkarten nicht (nur Kreditkarten). PostFinance Card mit Debit Mastercard ist eine Debitkarte, keine Kreditkarte. Manche Casinos unterscheiden technisch und akzeptieren nur Kreditkarten (Mastercard Credit, Visa Credit). Lösung: andere Zahlungsmethode wählen.
Transaktion hängt im Status "Pending": Zahlung wurde abgeschickt, aber Casino zeigt "Processing" ohne Abschluss. Ursache meist: 3D-Secure-Schleife nicht abgeschlossen (Nutzer hat Freigabe-SMS nicht bestätigt), oder PSP wartet auf manuelle Prüfung. Lösung: 10 bis 30 Minuten warten. Wenn nach einer Stunde kein Fortschritt, Casino-Support kontaktieren. PostFinance-Konto prüfen — wenn Belastung erfolgt ist, aber Casino-Guthaben nicht gutgeschrieben wurde, Screenshot der Transaktion an Casino-Support senden.
Mehrfache Ablehnungen hintereinander: PostFinance kann nach mehreren gescheiterten Transaktionen zum gleichen Merchant die Karte temporär für diesen Merchant sperren (Fraud-Prevention). Lösung: 24 Stunden warten, dann erneut versuchen, oder PostFinance-Kundendienst kontaktieren (Hotline 0848 888 710 aus der Schweiz, kostenpflichtig aus dem Ausland).
Währungsprobleme: Casino rechnet in Euro, PostFinance-Konto in Franken. Wechselkursaufschlag 1,5 Prozent wird nicht immer vorab angezeigt. Nutzer sieht erst bei Kontobelastung den tatsächlichen Frankenbetrag. Keine Lösung — Fremdwährungsaufschlag ist PostFinance-Standard, nicht verhandelbar.
Wie zahle ich mit PostFinance Card im Online-Casino ein?
Falls das Casino "Mastercard" akzeptiert (bei deutschen GGL-Casinos: nicht der Fall): Casino-Kasse öffnen, "Mastercard" als Zahlungsmethode wählen, Kartendaten eingeben (16-stellige Nummer, Ablaufdatum, CVV, Karteninhaber-Name), Betrag eingeben (Mindesteinzahlung meist 10 bis 20 Euro), Transaktion bestätigen, ggf. 3D-Secure-Freigabe via SMS oder PostFinance App durchführen. Belastung erfolgt in Echtzeit vom PostFinance-Konto. Erfolg hängt von Geo-Blocking, PSP-Restriktionen und PostFinance-eigener Compliance ab — keine Garantie.
Wie hoch ist das Einzahlungslimit mit PostFinance Card?
PostFinance Card mit Debit Mastercard: tägliches Transaktionslimit typisch 1000 Franken (ca. 1050 Euro), kann in Kontoeinstellungen auf maximal 5000 Franken pro Tag (ca. 5250 Euro) erhöht werden. PostFinance Card ohne Mastercard: monatliches Limit 500 Franken, aber nicht relevant für Online-Casinos (keine Online-Zahlungen außerhalb der Schweiz). Casino-seitige Mindesteinzahlung meist 10 bis 20 Euro, Höchsteinzahlung pro Transaktion variabel (typisch 500 bis 5000 Euro).
Gibt es Gebühren bei Casino-Einzahlungen mit PostFinance?
PostFinance erhebt keine explizite Gebühr für Debit Mastercard-Transaktionen, aber Fremdwährungszahlungen (Einzahlung in Euro bei einem Casino) kosten 1,5 Prozent Wechselkursaufschlag. Beispiel: 100 Euro Einzahlung entspricht ca. 106,50 Franken Belastung. Casino-seitig können 0 bis 3 Prozent Bearbeitungsgebühr auf Kartenzahlungen anfallen (wird vor Bestätigung angezeigt). Auszahlungen via IBAN-Überweisung auf PostFinance-Konto: Casino-seitig meist kostenlos, PostFinance erhebt keine Gebühr für eingehende SEPA- oder SWIFT-Überweisungen.
PostFinance-Alternativen bei deutschen Casinos
Da PostFinance bei GGL-lizenzierten deutschen Casinos nicht funktioniert, brauchen Spieler mit deutschem Wohnsitz Alternativen. Die gängigsten Zahlungsmethoden bei bwin, Merkur Slots, Löwen Play, Bet-at-home: Giropay, Klarna, Paysafecard, Trustly, teilweise PayPal. Jede Methode hat eigene Stärken und Einschränkungen — die Tabelle unten fasst Geschwindigkeit, Limits und Besonderheiten zusammen.
| Methode | Einzahlungsgeschwindigkeit | Auszahlungsgeschwindigkeit | Mindesteinzahlung (typisch) | Besonderheit |
|---|---|---|---|---|
| Giropay | Echtzeit (0 bis 5 Minuten) | Nicht verfügbar (nur Einzahlung) | 10 Euro | Instant Banking über deutsche Banken, PSD2-Schnittstelle, kein separates Konto nötig, OASIS/LUGAS-Integration nativ |
| Klarna | Echtzeit (0 bis 5 Minuten) | Nicht verfügbar (nur Einzahlung) | 10 Euro | Sofortüberweisung (jetzt Klarna Pay Now), funktioniert wie Giropay, weit verbreitet bei GGL-Casinos |
| Paysafecard | Echtzeit (0 bis 5 Minuten) | Nicht verfügbar (nur Einzahlung, keine Auszahlung auf Voucher) | 10 Euro | Prepaid-Voucher, anonym (kein Bankkonto nötig), Kauf an Tankstellen/Supermärkten, LUGAS-Integration über PIN-Registrierung |
| Trustly | Echtzeit (0 bis 5 Minuten) | 1 bis 2 Werktage (schneller als klassische Banküberweisung) | 10 Euro | Open Banking, direkte Bankkonto-Anbindung, Auszahlungen möglich (Pay N Play-Mechanismus bei manchen Casinos) |
| PayPal | Echtzeit (0 bis 5 Minuten) | 1 bis 3 Werktage | 10 Euro | Selten bei GGL-Casinos (Bet-at-home hat es), schnelle Einzahlung, Auszahlung möglich, aber PayPal-Käuferschutz greift nicht bei Glücksspiel |
Giropay — deutscher Instant-Banking-Standard
Giropay ist ein deutsches Instant-Banking-Verfahren, betrieben von Paydirekt GmbH (Joint Venture deutscher Banken und Sparkassen). Funktioniert über PSD2-Schnittstellen: Nutzer wählt im Casino-Cashier "Giropay", wird zu seiner Bank weitergeleitet, meldet sich im Online-Banking an, bestätigt die Zahlung — Geld ist sofort auf dem Casino-Konto. Kein separates Giropay-Konto nötig, funktioniert mit jedem deutschen Bankkonto (Sparkassen, Volksbanken, Commerzbank, Deutsche Bank, Postbank, N26, ING, etc.).
Vorteile: Echtzeit-Einzahlung (0 bis 5 Minuten), keine Registrierung bei Drittanbieter, OASIS- und LUGAS-Integration nativ (Abgleich erfolgt automatisch bei jeder Zahlung), keine Gebühren für Nutzer (Casino oder Bank trägt Kosten). Nachteile: Nur Einzahlung, keine Auszahlung (Auszahlungen erfolgen via klassische SEPA-Überweisung auf das hinterlegte Bankkonto, Dauer 1 bis 3 Werktage). Weit verbreitet bei GGL-Casinos — bwin, Merkur Slots, Löwen Play bieten Giropay an.
Für Nutzer mit PostFinance-Konto funktioniert Giropay nicht, weil PostFinance keine deutsche Bank ist und nicht am Giropay-Netz teilnimmt. Alternative: Deutsches Bankkonto eröffnen (N26, Revolut, C24 bieten kostenlose Girokonten ohne Schufa-Prüfung), dann Giropay nutzen.
Klarna — Sofortüberweisung und Pay Now
Klarna ist ein schwedischer Zahlungsdienstleister, bekannt für "Buy Now, Pay Later"-Ratenzahlung im E-Commerce. Im Casino-Kontext relevant: Klarna Pay Now (ehemals Sofortüberweisung, von Klarna 2014 übernommen). Funktionsweise identisch mit Giropay: Nutzer wählt "Klarna" im Casino-Cashier, wird zu Online-Banking weitergeleitet, meldet sich an, bestätigt Zahlung — Echtzeit-Gutschrift auf Casino-Konto.
Vorteile: Echtzeit-Einzahlung, weit verbreitet bei GGL-Casinos (bwin, Merkur Slots, Löwen Play, Bet-at-home bieten Klarna an), funktioniert mit den meisten deutschen Banken. Nachteile: Nur Einzahlung, keine Auszahlung. Klarna erhebt keine Gebühr für Nutzer, aber manche Banken blockieren Klarna-Transaktionen zu Glücksspiel-Merchants (Einzelfallprüfung).
Für PostFinance-Nutzer: funktioniert nicht, weil PostFinance nicht an Klarna-Netz angebunden ist. Alternative wie bei Giropay: Deutsches Bankkonto eröffnen.
Paysafecard — Prepaid-Voucher ohne Bankkonto
Paysafecard ist ein Prepaid-Voucher-System: Nutzer kauft eine Paysafecard (physischer oder digitaler Voucher) an Verkaufsstellen (Tankstellen, Supermärkte, Kioske) oder online via Paysafecard-Website, erhält einen 16-stelligen PIN-Code, gibt diesen Code im Casino-Cashier ein — Guthaben wird vom Voucher auf das Casino-Konto übertragen. Verfügbare Beträge: 10, 25, 50, 100 Euro (je nach Verkaufsstelle).
Vorteile: Anonym (kein Bankkonto nötig, keine Registrierung erforderlich), sofortige Einzahlung, LUGAS-Integration (über my paysafecard-Registrierung), weit verbreitet bei GGL-Casinos. Nachteile: Nur Einzahlung, keine Auszahlung (Auszahlungen erfolgen via Banküberweisung oder andere Methoden), Voucher-Kauf kostet ggf. Gebühr (manche Verkaufsstellen erheben 2 bis 5 Prozent Aufschlag), umständlicher als Direktüberweisung.
Für PostFinance-Nutzer: funktioniert indirekt. Paysafecard kann mit PostFinance Card (Debit Mastercard) auf der Paysafecard-Website gekauft werden (digitaler Voucher, Lieferung per E-Mail). Umweg: PostFinance Card → Paysafecard kaufen → PIN-Code im Casino eingeben. Gebühren: Paysafecard-Website erhebt keine Kaufgebühr, aber Fremdwährungsaufschlag 1,5 Prozent (wenn Kauf in Euro, Belastung in Franken).
Trustly — Open Banking für schnelle Auszahlungen
Trustly ist ein schwedischer Open-Banking-Zahlungsdienstleister, ähnlich wie Giropay und Klarna. Besonderheit: Trustly ermöglicht auch Auszahlungen (nicht nur Einzahlungen). Funktionsweise: Nutzer wählt "Trustly" im Casino-Cashier, wird zu Online-Banking weitergeleitet, meldet sich an, bestätigt Zahlung — Echtzeit-Gutschrift. Bei Auszahlung: Casino initiiert Trustly-Auszahlung, Geld landet in 1 bis 2 Werktagen auf dem hinterlegten Bankkonto (schneller als klassische SEPA-Überweisung).
Vorteile: Einzahlung und Auszahlung möglich, schnelle Auszahlungen (1 bis 2 Werktage statt 3 bis 5), Pay N Play-Funktion bei manchen Casinos (Registrierung und Einzahlung in einem Schritt, KYC erfolgt via Bankkonto-Verifizierung). Nachteile: Nicht alle deutschen Banken unterstützt (Sparkassen und Volksbanken meist ja, N26 und Revolut teilweise nein), ggf. Gebühren bei Auszahlung (Casino-seitig, typisch 0 bis 2 Euro).
Für PostFinance-Nutzer: funktioniert nicht, weil PostFinance keine deutsche oder österreichische Bank ist und nicht an Trustly-Netz angebunden ist. Alternative: Deutsches Bankkonto eröffnen.
Welche Alternativen zu PostFinance gibt es bei deutschen Casinos?
Giropay (Instant Banking über deutsche Banken), Klarna (Sofortüberweisung), Paysafecard (Prepaid-Voucher, anonym), Trustly (Open Banking mit Auszahlungsoption), teilweise PayPal (nur bei Bet-at-home und wenigen anderen). Alle vier Methoden sind bei den führenden GGL-Casinos verfügbar. Paysafecard funktioniert indirekt für PostFinance-Nutzer (Voucher auf Paysafecard-Website mit PostFinance Card kaufen, dann PIN im Casino eingeben). Giropay, Klarna, Trustly erfordern deutsches Bankkonto — N26, Revolut, C24 bieten kostenlose Girokonten ohne Schufa-Prüfung.
PostFinance-Auszahlungen — was möglich ist
PostFinance Card ist keine Auszahlungsmethode im klassischen Casino-Kontext. Casinos zahlen nicht "auf eine Debitkarte aus" (keine IBAN-Überweisung auf die Karte selbst), aber Mastercard-Rückerstattungen sind theoretisch möglich: Wenn die Einzahlung via PostFinance Card (Debit Mastercard) erfolgte, kann das Casino eine Rückbuchung auf diese Karte vornehmen. Praktisch bieten die meisten Casinos diese Option nicht an — Auszahlungsmethoden sind typischerweise Banküberweisung (SEPA oder SWIFT), E-Wallets (Skrill, Neteller, MuchBetter), oder Kryptowährungen.
PostFinance-Konto hat eine IBAN (schweizerisches Format, beginnt mit CH statt DE). Auszahlungen via SEPA-Überweisung (aus EU-Casinos) oder SWIFT-Überweisung (aus internationalen Casinos) auf dieses IBAN-Konto sind möglich. Casino fragt bei Auszahlungsanfrage nach IBAN, BIC (SWIFT-Code von PostFinance: POFICHBEXXX), Kontoinhaber-Name — Überweisung erfolgt in 3 bis 7 Werktagen. PostFinance erhebt keine Gebühr für eingehende SEPA- oder SWIFT-Überweisungen in Franken, aber Fremdwährungsüberweisungen (Eingang in Euro) werden mit 1,5 Prozent Wechselkursaufschlag in Franken umgerechnet.
Deutsche GGL-Casinos zahlen ausschließlich auf deutsche Bankkonten aus (IBAN beginnend mit DE), nicht auf schweizerische. Grund: LUGAS-Compliance und Geldwäscheprävention erfordern Auszahlung auf ein Konto, das auf den Namen des Spielers läuft und in Deutschland ansässig ist. PostFinance-Konto mit CH-IBAN wird abgelehnt. Für deutsche Spieler mit PostFinance-Konto bedeutet das: Kein Zugang zu GGL-Casino-Auszahlungen, selbst wenn Einzahlung (hypothetisch) funktionieren würde.
Internationale Casinos akzeptieren schweizerische IBANs für Auszahlungen, aber KYC (Know Your Customer) ist zwingend: Ausweiskopie, Adressnachweis (Stromrechnung, Kontoauszug mit PostFinance-IBAN), Selfie mit Ausweis. Bearbeitungszeit 24 bis 72 Stunden, dann Überweisung. Erfolg hängt von Casino-Compliance ab — wenn das Casino feststellt, dass der Spieler in Deutschland wohnt (Adressnachweis zeigt deutsche Adresse), kann Auszahlung abgelehnt werden, weil das Casino keine Lizenz für Deutschland hat.
PostFinance und neue Casinos 2026
Neue Casinos (im Sinne von "im laufenden Jahr 2026 gestartet") mit PostFinance-Akzeptanz: keine verifizierbaren Beispiele. Neue GGL-lizenzierte Casinos in Deutschland akzeptieren PostFinance nicht (aus den oben genannten Compliance-Gründen). Neue internationale Casinos mit Curacao- oder Malta-Lizenz listen "Mastercard" als Zahlungsmethode, PostFinance Card (Debit Mastercard) fällt technisch darunter, aber spezifische Kommunikation "PostFinance accepted" erfolgt nirgends.
Der Trend bei neuen Casinos 2026: Fokus auf Kryptowährungen (Bitcoin, Ethereum, Litecoin, USDT) und E-Wallets (Skrill, Neteller, MuchBetter), weniger auf Kartenzahlungen. Grund: Kartenzahlungen haben hohe Chargeback-Raten bei Glücksspiel-Transaktionen (Spieler fechten Abbuchungen an, Kreditkartenunternehmen erstatten bei Streit zugunsten des Karteninhabers), Krypto und E-Wallets sind irreversibel. PostFinance Card ist Debitkarte, Chargeback-Risiko niedriger als bei Kreditkarten, aber immer noch höher als bei Krypto.
Neue Casinos, die explizit Schweizer Spieler ansprechen, könnten theoretisch PostFinance in Marketing erwähnen, aber keine verifizierbaren Fälle dokumentiert. Schweizer Markt ist klein (8,7 Millionen Einwohner), ESBK-Regulierung (schweizerische Glücksspielkommission) erlaubt nur inländische konzessionierte Casinos für Schweizer Spieler, internationale Casinos ohne ESBK-Konzession sind für Schweizer Spieler rechtlich Grauzone (ähnlich wie GlüStV in Deutschland). PostFinance-Akzeptanz ist für neue Casinos kein Selling Point.
Echtgeld-Spiel mit PostFinance bei GGL-Casinos: unmöglich. Bei internationalen Casinos: technisch möglich (via Mastercard), rechtlich und praktisch eingeschränkt (Geo-Blocking, PSP-Restriktionen, Compliance-Risiken). Neue Casinos ändern diese Grundsituation nicht.
PostFinance im Schweizer Casino-Markt — zum Vergleich
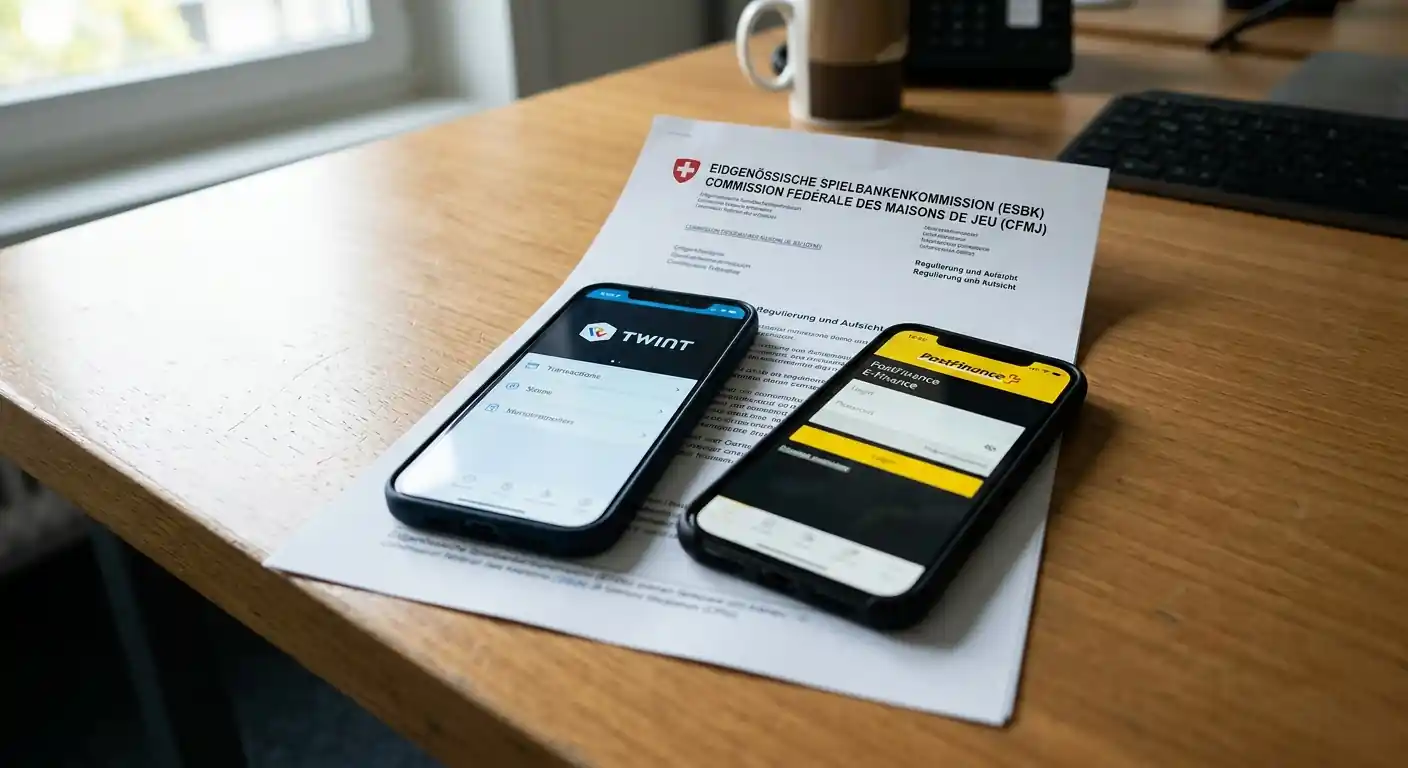
Schweizer ESBK-konzessionierte Online-Casinos (Casino777.ch, Jackpots.ch, 7Melons.ch, Swiss4Win.ch, Mycasino.ch, etc.) sind die einzigen legalen Online-Glücksspielanbieter für Schweizer Spieler. Sie unterliegen der Eidgenössischen Spielbankenkommission ESBK (seit 2019 ins Bundesamt für Justiz BJ integriert). Spielbankengesetz SBG regelt landbasierte und Online-Casinos, Inkrafttreten der Online-Konzessionserweiterung: 1. Juli 2019. Internationale Casinos ohne ESBK-Konzession sind für Schweizer Spieler gesperrt (DNS- und IP-Blocking durch Internet Service Provider, gesetzliche Vorgabe).
ESBK-Casinos akzeptieren typischerweise: TWINT (schweizerische Mobile-Payment-Lösung, am weitesten verbreitet), Kreditkarten (Visa, Mastercard), Banküberweisung, teilweise PostFinance E-Finance (direkter Banktransfer vom PostFinance-Konto). PostFinance Card als explizite Zahlungsmethode wird selten kommuniziert, aber PostFinance Card mit Debit Mastercard kann unter "Mastercard" funktionieren — technisch ist sie eine Mastercard-Debitkarte, ESBK-Casinos unterscheiden nicht nach Issuer.
Für deutsche Spieler sind Schweizer ESBK-Casinos nicht zugänglich. Geo-Blocking verhindert Registrierung (IP-Prüfung, nur Schweizer IPs erlaubt), KYC verlangt schweizerischen Ausweis oder Aufenthaltsbewilligung. Umgekehrt: Schweizer Spieler mit PostFinance Card haben bei ESBK-Casinos deutlich höhere Erfolgsquoten als bei deutschen GGL-Casinos (weil PostFinance schweizerisch ist und ESBK-Casinos schweizerische Zahlungslösungen priorisieren) oder internationalen Casinos (weil ESBK-Casinos kein Geo-Blocking gegen Schweizer Spieler haben).
Die CH-DE-Schnittstelle: PostFinance bei deutschen GGL-Casinos scheitert, weil OASIS/LUGAS auf deutsche Zahlungsdienstleister zugeschnitten sind. PostFinance bei Schweizer ESBK-Casinos funktioniert (via Mastercard oder E-Finance), ist aber für deutsche Spieler irrelevant (Geo-Blocking). Internationale Casinos sind für beide Länder Grauzone — Schweizer Spieler haben bessere Erfolgsquote mit PostFinance Card (weniger Geo-Blocking), deutsche Spieler schlechtere (starkes Geo-Blocking gegen Deutschland).
Kann ich mit PostFinance bei Schweizer Online-Casinos spielen?
Schweizer ESBK-konzessionierte Casinos akzeptieren PostFinance indirekt: PostFinance Card mit Debit Mastercard funktioniert unter "Mastercard", PostFinance E-Finance (direkter Banktransfer) wird bei manchen Casinos explizit angeboten. Schweizer Spieler mit CH-Wohnsitz und PostFinance-Konto haben Zugang. Deutsche Spieler sind bei Schweizer ESBK-Casinos geo-geblockt (Registrierung nur mit Schweizer IP und Ausweis möglich) — PostFinance-Akzeptanz hilft deutschen Spielern nicht, weil der Zugang grundsätzlich versperrt ist.
Verantwortungsvolles Spielen und PostFinance-Limiteinstellungen
PostFinance bietet Nutzern Möglichkeiten, Transaktionslimits und Ausgabekontrolle zu konfigurieren — relevant für Spieler, die Glücksspielausgaben begrenzen wollen. Im E-Finance (PostFinance Online-Banking) oder via PostFinance App können Tageslimits für Debit Mastercard-Transaktionen reduziert werden: Standard 1000 Franken pro Tag, reduzierbar auf 100, 200, 500 Franken oder komplett deaktivierbar (alle Kartenzahlungen gesperrt). Änderung wirkt sofort oder nach wenigen Stunden.
Für Spieler mit Glücksspielproblem: PostFinance bietet keine spezifische "Glücksspiel-Sperre" (analog zu OASIS in Deutschland oder GAMSTOP in UK). Die einzige Möglichkeit ist komplette Deaktivierung der Online-Zahlungsfunktion der PostFinance Card (im E-Finance unter Karteneinstellungen → Online-Zahlungen deaktivieren). Nachteil: betrifft alle Online-Zahlungen, nicht nur Casinos — E-Commerce, Abonnements, Streaming-Dienste werden ebenfalls gesperrt.
Deutsche Spieler mit Glücksspielproblem sollten OASIS-Sperre nutzen (gilt automatisch für alle GGL-Casinos, Sperrung für mindestens 3 Monate, verlängerbar auf 1 Jahr oder unbefristet). Beantragung über oasis-verbund.de oder direkt beim Casino. OASIS erfasst keine internationalen Casinos ohne GGL-Lizenz — dort hilft nur Selbstausschluss pro Casino (im Casino-Profil unter "Responsible Gaming" oder "Selbstausschluss", Dauer 1 Monat bis permanent) oder technische Blockade (Zahlung via PostFinance Card deaktivieren, wie oben beschrieben).
Helplines für Glücksspielproblem: Deutschland — Bundeszentrale für gesundheitliche Aufklärung BZgA, kostenlose Hotline 0800 1 37 27 00; Schweiz — Sucht Schweiz, Helpline 0800 104 104 (kostenlos). Beide Hotlines anonym, vertraulich, 24/7 erreichbar.
Die Limiteinstellungen von PostFinance sind keine Casino-Sperre, sondern allgemeines Budgetmanagement-Tool. Für wirksame Glücksspiel-Sperre bei deutschen Casinos: OASIS nutzen. Bei internationalen Casinos: keine zentrale Sperre verfügbar, Einzelmaßnahmen (Selbstausschluss pro Casino, Kartenzahlungen deaktivieren, Helpline kontaktieren) erforderlich.
Rechtliche und regulatorische Entwicklung bis 2026 — Ausblick
Die Situation "PostFinance bei deutschen Casinos nicht akzeptiert" bleibt mittelfristig stabil. GGL hat keine Pläne kommuniziert, schweizerische Zahlungsdienstleister in OASIS/LUGAS-Integration zu verpflichten oder zu erleichtern. Der administrative Aufwand (bilaterale Abkommen zwischen deutscher GGL und schweizerischen Behörden, technische Schnittstellen für OASIS-Abgleiche bei PostFinance) steht in keinem Verhältnis zur Nutzeranzahl (deutsche Spieler mit PostFinance-Karte sind Randgruppe, wenige tausend Personen geschätzt, meist Grenzgänger oder Expats).
Schweizer ESBK-Regulierung bleibt unverändert: DNS- und IP-Blocking internationaler Casinos, nur inländische konzessionierte Anbieter erlaubt. PostFinance-Akzeptanz bei ESBK-Casinos läuft via Mastercard-Netzwerk oder E-Finance, funktioniert für Schweizer Spieler, nicht für deutsche (Geo-Blocking). Keine Anzeichen für Änderung.
Internationale Casinos setzen verstärkt auf Kryptowährungen (Bitcoin, Ethereum, USDT) statt Kartenzahlungen. Trend: weniger Mastercard/Visa-Akzeptanz, mehr Krypto-Wallets und E-Wallets (Skrill, Neteller). Grund: Kartenzahlungen haben hohe Chargeback-Raten und regulatorische Risiken (Zahlungsdienstleister blockieren zunehmend Glücksspiel-Transaktionen nach Vorgaben aus EU und USA). PostFinance Card wird dadurch nicht explizit ausgeschlossen, aber implizit marginalisiert — wenn Casinos Kartenzahlungen generell reduzieren, sinkt Akzeptanz auch für PostFinance.
Zahlungsdienstleister-Blocking nimmt zu. GGL veröffentlicht regelmäßig Listen illegaler Anbieter, deutsche Banken und Payment-Provider sperren deren Merchant-IDs. PostFinance ist schweizerisch, nicht direkt GGL-Vorgaben unterworfen, aber Basel-Abkommen und FATF-Empfehlungen (Financial Action Task Force, internationale Geldwäsche-Bekämpfung) führen dazu, dass auch Schweizer Zahlungsinstitute Glücksspiel-Transaktionen restriktiver handhaben. Einzelfälle dokumentiert: PostFinance lehnte Casino-Einzahlungen ab, die als MCC 7995 (Gambling) erkannt wurden. Keine offizielle Kommunikation von PostFinance zu pauschalen Sperren, aber Trend geht Richtung strengerer Compliance.
Die einzige realistische Änderung für deutsche Spieler: Deutsches Bankkonto eröffnen (N26, Revolut, C24 bieten kostenlose Girokonten ohne Schufa-Prüfung, Eröffnung online in 10 bis 15 Minuten), dann Giropay, Klarna oder Trustly bei GGL-Casinos nutzen. PostFinance als Casino-Zahlungsmethode bleibt Nische — funktioniert bei Schweizer ESBK-Casinos (für Schweizer Spieler), scheitert bei deutschen GGL-Casinos, funktioniert teilweise bei internationalen Casinos (mit rechtlichen und praktischen Risiken).
Fazit — PostFinance und Online-Casinos 2026
PostFinance Card mit Debit Mastercard ist technisch eine funktionsfähige Zahlungskarte für Online-Transaktionen, aber im Casino-Kontext auf drei Hürden beschränkt: deutsche GGL-Casinos akzeptieren sie aus Compliance-Gründen nicht (OASIS/LUGAS-Integration fehlt), internationale Casinos akzeptieren sie theoretisch (via Mastercard-Netzwerk), aber Erfolgsquote ist variabel (Geo-Blocking, PSP-Restriktionen, PostFinance-eigene Compliance), und rechtlich ist die Teilnahme an internationalen Casinos ohne deutsche Lizenz für deutsche Spieler eine Ordnungswidrigkeit.
Die zentrale Erkenntnis: PostFinance funktioniert nicht bei den einzigen legalen Casino-Anbietern für deutsche Spieler (bwin, Merkur Slots, Löwen Play, Bet-at-home). Wer in Deutschland wohnt und legal spielen will, braucht Giropay, Klarna, Paysafecard oder Trustly — alle vier Methoden erfordern deutsches Bankkonto oder Prepaid-Voucher. Paysafecard ist die einzige indirekte Brücke: Voucher auf Paysafecard-Website mit PostFinance Card kaufen, PIN im Casino eingeben — umständlich, aber machbar.
Schweizer Spieler mit PostFinance-Konto haben bessere Situation: ESBK-Casinos akzeptieren PostFinance via Mastercard oder E-Finance, funktioniert für Schweizer Wohnsitze. Deutsche Spieler mit PostFinance-Karte bleiben außen vor — GGL-Casinos sperren PostFinance, Schweizer ESBK-Casinos sperren deutsche IPs, internationale Casinos sind Grauzone mit Ablehnungsrisiko.
Die Juli-2026-Reform der Einsatzlimits (1 bis 5 Euro gestaffelt statt pauschaler 1 Euro) ändert nichts an PostFinance-Akzeptanz — die Regulierungsbausteine OASIS und LUGAS bleiben bestehen, PostFinance bleibt außen vor. Alternativen für deutsche Spieler: Deutsches Bankkonto eröffnen (N26, Revolut, C24), dann Giropay oder Klarna nutzen. Oder Paysafecard-Umweg (Voucher mit PostFinance Card kaufen). Direkte PostFinance-Einzahlung bei GGL-Casinos bleibt mittelfristig unmöglich.
Verfasst vom Team von „Casino ohne Einzahlung Deutschland”.