Per Handyrechnung im Casino zahlen: Was 2026 in Deutschland wirklich geht
 Verfügbar in DE
Wer 2026 in Deutschland schnell und ohne Bankkonto im Online-Casino einzahlen will, denkt oft zuerst an die Handyrechnung. Die Idee klingt perfekt: Betrag wählen, Handynummer eingeben, SMS-Code bestätigen — fertig. Doch die Praxis ist komplizierter als die Werbung verspricht. Direkte Handyrechnung gibt es bei lizenzierten Anbietern faktisch nicht, stattdessen arbeiten Casinos mit Vermittlern wie Boku und Zimpler, die strenge Limits haben und keine Auszahlung erlauben. Dieser Ratgeber zeigt dir Schritt für Schritt, wie Bezahlen per Handyrechnung und Handyguthaben 2026 in Deutschland wirklich funktioniert, welche Tages- und Monatslimits bei Telekom, Vodafone und O2 gelten, warum du von Anfang an eine Auszahlungsmethode einplanen musst und welche mobilen Alternativen denselben Komfort ohne die Carrier-Billing-Nachteile bieten.
Inhaltsverzeichnis
- So funktioniert Bezahlen per Handyrechnung und Handyguthaben — der Ablauf am Handy
- Wo geht das 2026 wirklich — Vermittler, Netze und Limits
- Welche Netze und Tarife wirklich funktionieren — Telekom, Vodafone, O2 und die Drittanbieter-Sperre
- Auszahlung — warum Handyrechnung nur Einzahlung kann und was du von Anfang an einplanen musst
- Legal und sicher erkennen — GGL, Whitelist, LUGAS und OASIS in Deutschland
- Die besten mobilen Alternativen, wenn Handyrechnung nicht geht — Apple Pay, Google Pay, PayPal, Trustly und paysafecard im Vergleich
- Gebühren, Bonus-Ausschluss und die Kleingedrucktes-Fallen
- Handy-Casino mobil nutzen — App, Browser und worauf es bei der Handy-Nutzung wirklich ankommt
- Spiele, Automaten, Bonus und „bestes Handy-Casino" — was die Keywords wirklich bedeuten und was nicht
- Fazit — wann Handyrechnung 2026 Sinn macht und wann nicht
So funktioniert Bezahlen per Handyrechnung und Handyguthaben — der Ablauf am Handy
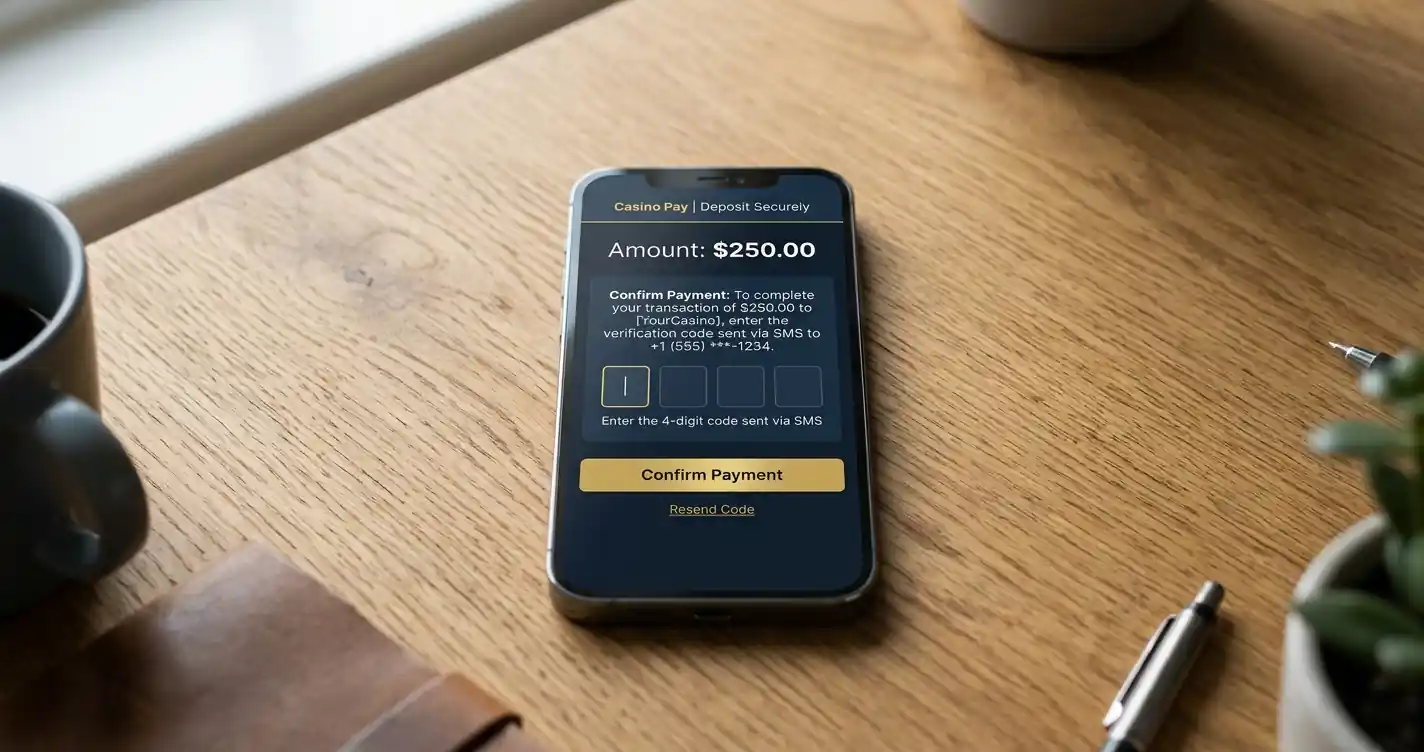
Carrier Billing — so heißt das technische Verfahren hinter „per Handyrechnung bezahlen" — läuft 2026 über Vermittler wie Boku, Zimpler oder Siru Mobile, nicht direkt zwischen Casino und Mobilfunkanbieter. Der Ablauf ist in wenigen Schritten erledigt: Du wählst in der Casino-Kasse „Pay by Phone" oder „Mobile Payment", gibst den Einzahlungsbetrag und deine Handynummer ein, erhältst per SMS einen Bestätigungscode (TAN oder PIN), bestätigst diesen im Browser oder in der Casino-App — und der Betrag wird sofort deinem Spielerkonto gutgeschrieben. Die Abbuchung erfolgt entweder über deine monatliche Mobilfunkrechnung (Postpaid-Vertrag) oder direkt vom Prepaid-Guthaben. Kreditkarten-, Bankkonto- oder E-Wallet-Daten gibst du dabei nicht weiter, das Handy fungiert als digitale Geldbörse mit Zwei-Faktor-Authentifizierung per SMS.
Was in der Theorie simpel klingt, ist in der Praxis ein dreistelliges Geschäft: Der Mobilfunkanbieter (Telekom, Vodafone, O2) behält pro Transaktion einen Anteil von 10–15 %, den sogenannten Carrier-Anteil. Von deinen eingezahlten 10 € landen also nicht 10 €, sondern 8,50–9,00 € bei Boku, Zimpler oder Siru Mobile. Wie dieser Anteil weitergegeben wird, hängt vom Casino ab: Manche Anbieter tragen die Gebühr selbst und schreiben dir die vollen 10 € gut, andere belasten dich mit einer Pauschale (oft 1 £ oder 1 €) oder ziehen den Carrier-Anteil direkt ab — dann steht auf deinem Spielerkonto nur noch 8,50 €. Dieses Gebührenmodell ist der Grund, warum Handyrechnung für große Einzahlungen wirtschaftlich unsinnig ist: Wer 100 € einzahlen will, muss bei einem Transaktionslimit von 30 € mindestens vier separate Einzahlungen tätigen, bei jeder werden 10–15 % fällig. Für Gelegenheitsspieler, die 10–20 € für ein paar Spins einzahlen, ist Carrier Billing dagegen ideal — schnell, ohne Registrierung bei einem Zahlungsdienst und mit strikter Budgetkontrolle.
Kann ich im Online-Casino wirklich per Handyrechnung bezahlen und wie läuft das in Deutschland ab?
Ja, aber nicht direkt. In Deutschland funktioniert Bezahlen per Handyrechnung 2026 ausschließlich über Vermittler wie Boku oder Zimpler, die mit Telekom, Vodafone und O2 kooperieren. Du wählst in der Casino-Kasse die Option „Pay by Phone" oder „Mobile Payment", gibst deine Handynummer und den Betrag ein, bestätigst per SMS-Code — und der Betrag wird sofort gutgeschrieben. Die Abrechnung erfolgt über deine Monatsrechnung oder das Prepaid-Guthaben. Direkte Handyrechnung als eigenständiges, von der GGL freigegebenes Zahlverfahren bei lizenzierten Anbietern existiert faktisch nicht; als Gegenbeispiel für ein freigegebenes Verfahren gilt OKTO.CASH, das explizit auf der GGL-Whitelist geführt wird. Handyrechnung über Vermittler ist rechtlich eine Grauzone: Casinos, die Boku oder Zimpler anbieten, sind häufig außerhalb des GlüStV-Rahmens lizenziert — prüfe vor der Einzahlung die GGL-Whitelist unter https://www.gluecksspiel-behoerde.de/.
Wo geht das 2026 wirklich — Vermittler, Netze und Limits
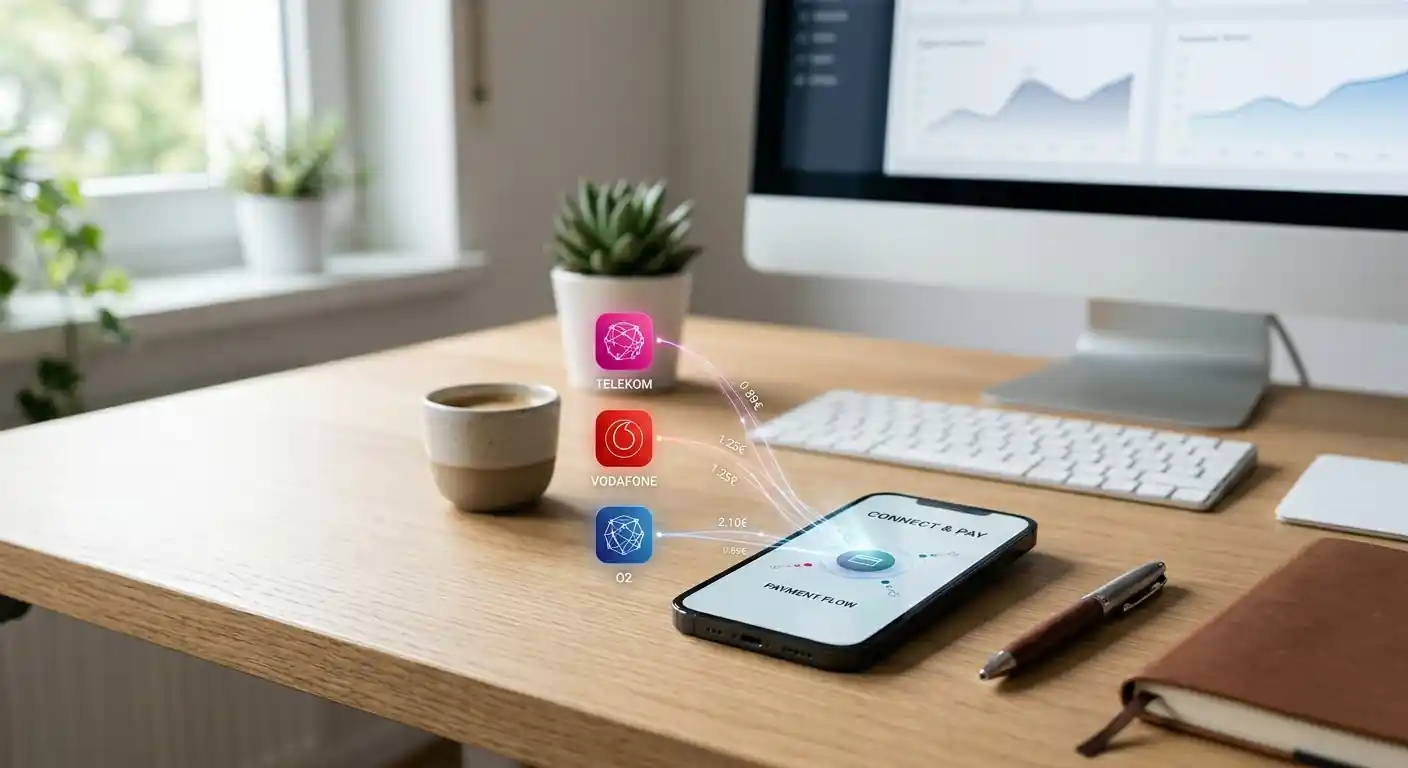
Die Verfügbarkeit von Bezahlen per Handyrechnung in Deutschland hängt 2026 von drei Faktoren ab: dem Vermittler, dem Mobilfunknetz und den Casino-Integrationen. Boku ist mit Abstand der größte Anbieter, arbeitet mit Telekom, Vodafone und O2 zusammen und erreicht damit theoretisch 140 Millionen Nutzer in 14 Märkten — Deutschland ist der größte Einzelmarkt für Boku. Zimpler kommt aus Schweden, bietet neben Carrier Billing auch Account-to-Account-Zahlungen an und hat ein theoretisches Gateway-Limit von 15.000 €, das in der Praxis aber durch Carrier-Deckel und LUGAS-Cap auf 30 € je Transaktion und 200–300 € monatlich begrenzt wird. Siru Mobile, oft in Listen genannt, ist 2026 in Deutschland nicht verfügbar — der finnische Anbieter beschränkt sich auf Finnland, Österreich, Schweden und das Vereinigte Königreich.
Die Limits sind nicht verhandelbar und werden vom Mobilfunkanbieter festgelegt, nicht vom Casino. Typische Werte: 10–30 € je Transaktion, 30–50 € täglich, 240–300 € monatlich. Wer mit Zimpler einzahlt, kann sein persönliches Budget per E-Mail beim Anbieter senken lassen — die Änderung greift sofort. Eine Erhöhung des Budgets ist erst nach sieben Tagen wirksam, was als Spielerschutz gedacht ist. Auszahlungen sind über Handyrechnung technisch unmöglich; Gewinne musst du per Banküberweisung, E-Wallet oder Karte abheben.
Boku — der Platzhirsch für Telekom, Vodafone und O2
Boku Inc. ist der größte Carrier-Billing-Anbieter weltweit und arbeitet direkt mit Telekom, Vodafone und O2 zusammen. Das Telefon wird zur Geldbörse, ohne dass du eine App herunterladen oder dich bei Boku registrieren musst. Du wählst in der Casino-Kasse „Boku" oder „Pay by Mobile", gibst deine Handynummer und den Betrag ein, bestätigst per SMS-PIN — und die Gutschrift erfolgt in Sekunden. Die Abrechnung läuft über deine Monatsrechnung oder wird vom Prepaid-Guthaben abgezogen. Der Carrier-Anteil liegt bei etwa 12 % und wird meist vom Casino getragen, sodass du die volle Summe gutgeschrieben bekommst; manche Anbieter belasten dich aber mit 1 £ Pauschale oder 15 % Gebühr.
Boku-Limits sind streng: 10–30 € je Transaktion, oft 30 € täglich und 240 € monatlich. Diese Deckel sind vom Netz vorgegeben und gelten unabhängig davon, wie viel das Casino theoretisch erlaubt. Für Gelegenheitseinzahlungen ist Boku ideal, für größere Beträge unpraktisch — wer 100 € einzahlen will, braucht vier Transaktionen à 30 € und verliert bei jedem Schritt 10–15 %, falls das Casino die Gebühr weitergibt. Auszahlungen sind ausgeschlossen; plane von Anfang an eine Bankverbindung oder ein E-Wallet als Auszahlungsweg ein.
Zimpler — „Pay by Bill" mit Budget-Werkzeug und hoher Gateway-Decke
Zimpler AB aus Schweden ist mehr als nur Carrier Billing: Der Anbieter verbindet Handyrechnung, Account-to-Account-Überweisungen und E-Wallet-Funktionen in einem System. Die „Pay by Bill"-Option bucht den Betrag direkt auf deine Monatsrechnung, die Verifizierung läuft per SMS-Code, ein Zimpler-Konto wird automatisch angelegt. Das offizielle Gateway-Limit liegt bei 15.000 € — der höchste Wert aller Carrier-Billing-Anbieter —, in der Praxis begrenzen aber die deutschen Mobilfunkanbieter jede Transaktion auf 30 € und jeden Monat auf 200–300 €. Der LUGAS-Cap von 1.000 € monatlich gilt zusätzlich anbieterübergreifend für alle lizenzierten Casinos.
Das eingebaute Budget-Werkzeug ist Zimplers Alleinstellungsmerkmal: Du kannst dein persönliches Limit per E-Mail senken lassen, die Änderung greift sofort. Eine Erhöhung dauert sieben Tage — eine bewusste Spielerschutz-Hürde. Zimpler bietet keine Auszahlung per Handyrechnung an, Gewinne gehen per Banküberweisung oder über das Zimpler-Wallet zurück. Die Verfügbarkeit in Deutschland ist eingeschränkt; ältere Quellen listen Zimpler nur für Schweden und Finnland, neuere sprechen von Expansion — prüfe vor der Einzahlung in der Casino-Kasse, ob Zimpler tatsächlich verfügbar ist.
Siru Mobile — klein, ehrlich, aber 2026 nicht in Deutschland
Siru Mobile Oy aus Finnland ist ein Direct-Carrier-Billing-Spezialist, der sich auf Kleinstbeträge fokussiert und Gebühren transparent vor der Bestätigung anzeigt. Die Handynummer genügt, der Betrag wird auf die Rechnung gebucht oder vom Prepaid-Guthaben abgezogen — keine App, keine Registrierung. Die Limits sind bewusst niedrig gehalten: im Vereinigten Königreich 80 GBP täglich und 500 GBP monatlich, in Schweden 1.000–1.500 SEK täglich und 3.000–4.500 SEK monatlich, in Österreich und Finnland 300 € pro 30 Tage (neue Nutzer in Finnland starten mit 70 € täglich und 150 € monatlich in den ersten 90 Tagen). Diese Caps sind als Spielerschutz gedacht und nicht verhandelbar.
In Deutschland ist Siru Mobile 2026 nicht verfügbar. Der Anbieter beschränkt sich auf Finnland, Österreich, Schweden und das Vereinigte Königreich — trotzdem taucht Siru in vielen deutschen Casino-Listen auf, weil Autor:innen internationale Quellen unreflektiert übernehmen. Wenn ein Casino in Deutschland Siru Mobile bewirbt, ist das ein Warnsignal: Entweder ist das Casino nicht in Deutschland lizenziert, oder die Liste ist veraltet. Für diesen Ratgeber ist Siru als Negativbeispiel wichtig — es zeigt, wie viele „Handyrechnung-Casino"-Listen Verfügbarkeit vortäuschen, ohne sie länderspezifisch zu prüfen.
Welche Limits und Gebühren gelten bei Handyrechnung und Handyguthaben — pro Tag und pro Monat?
Die Limits werden vom Mobilfunkanbieter festgelegt, nicht vom Casino, und sind nicht verhandelbar. Typische Werte 2026: 10–30 € je Transaktion, 30–50 € täglich, 240–300 € monatlich. Boku liegt meist bei 30 € je Transaktion und 240 € monatlich, Zimpler bietet theoretisch bis zu 15.000 € Gateway-Limit, praktisch gelten aber dieselben 30 €/200–300 €-Caps durch Telekom, Vodafone und O2. Der LUGAS-Cap von 1.000 € monatlich gilt zusätzlich anbieterübergreifend bei allen lizenzierten Casinos. Gebühren: Der Mobilfunkanbieter behält 10–15 % pro Transaktion (Carrier-Anteil). Manche Casinos tragen diese Gebühr selbst, andere belasten dich mit 1–1,50 € Pauschale oder ziehen die 10–15 % direkt ab — dann kommen von deinen 10 € nur 8,50–9 € auf dem Spielerkonto an. Prüfe vor der Einzahlung in den Casino-AGB, wer die Gebühr trägt.
| Vermittler | Verfügbarkeit DE | Je Transaktion | Je Tag | Je Monat | Gebühr | Auszahlung |
|---|---|---|---|---|---|---|
| Boku | Ja (Telekom/Vodafone/O2) | 10–30 € | ~30 € | ~240 € | 10–15 % Carrier-Anteil, meist Casino trägt | Nein |
| Zimpler | Eingeschränkt (prüfen) | 0,30–30 € (praktisch) | variabel | 200–300 € | 10–15 % Carrier-Anteil | Nein |
| Siru Mobile | Nein (nur FI/AT/SE/UK) | — | — | — | — | Nein |
Welche Netze und Tarife wirklich funktionieren — Telekom, Vodafone, O2 und die Drittanbieter-Sperre
Nicht jede SIM-Karte erlaubt Carrier Billing. Ob Bezahlen per Handyrechnung funktioniert, hängt von drei Faktoren ab: dem Netz, dem Tarif und der Drittanbieter-Sperre. In Deutschland arbeiten Boku und Zimpler mit den drei großen Netzen zusammen — Telekom, Vodafone und O2. Wer einen Vertrag direkt bei einem dieser Anbieter hat, kann Carrier Billing in der Regel nutzen. Mobilfunk-Discounter (MVNOs) wie Congstar, Freenet, 1&1 oder Mobilcom-Debitel nutzen zwar die Netze von Telekom, Vodafone oder O2, haben aber oft eigene Tarifbedingungen und sperren Drittanbieter-Zahlungen standardmäßig. In Österreich ist die Situation ähnlich: A1, Magenta und Drei funktionieren direkt, während HoT, yesss!, Georg oder XOXO (alles Discount-Marken) keine Garantie bieten.
Die Drittanbieter-Sperre ist der häufigste Blocker. Viele Mobilfunkanbieter aktivieren diese Sperre standardmäßig, um Kunden vor ungewollten Abos und Premium-SMS-Kosten zu schützen. Wer Carrier Billing nutzen will, muss die Sperre in den Tarifeinstellungen deaktivieren — bei Telekom, Vodafone und O2 geht das über die jeweilige Kunden-App oder das Online-Portal. Bei Prepaid-Tarifen ist zusätzlich ausreichend Guthaben Voraussetzung; wer nur noch 5 € auf der Karte hat, kann keine 10 €-Transaktion durchführen. Checkliste vor der ersten Einzahlung: Bist du direkt bei Telekom, Vodafone oder O2? Ist die Drittanbieter-Sperre deaktiviert? Hast du bei Prepaid genug Guthaben? Wenn alle drei Punkte zutreffen, steht Carrier Billing offen.
Welche Mobilfunkanbieter funktionieren und was blockiert die Zahlung — Drittanbieter-Sperre, Tarif, Prepaid-Guthaben?
In Deutschland funktionieren Telekom, Vodafone und O2 direkt mit Boku und Zimpler. Mobilfunk-Discounter (Congstar, Freenet, 1&1, Mobilcom-Debitel) nutzen zwar dieselben Netze, sperren Drittanbieter-Zahlungen aber häufig in den Tarifbedingungen. Der häufigste Blocker ist die Drittanbieter-Sperre, die viele Anbieter standardmäßig aktivieren — deaktiviere sie in der Kunden-App oder im Online-Portal, bevor du Carrier Billing nutzt. Bei Prepaid-Tarifen muss ausreichend Guthaben vorhanden sein; 5 € Restguthaben reichen nicht für eine 10 €-Transaktion. Checkliste: direkter Vertrag bei Telekom/Vodafone/O2, Drittanbieter-Sperre aus, Prepaid-Guthaben geprüft. Wenn ein Punkt fehlt, schlägt die Zahlung fehl — wähle dann eine Alternative wie Apple Pay, Google Pay oder PayPal.
Auszahlung — warum Handyrechnung nur Einzahlung kann und was du von Anfang an einplanen musst
Carrier Billing ist eine Einbahnstraße: Einzahlungen funktionieren per SMS-Code in Sekunden, Auszahlungen sind technisch unmöglich. Der Grund liegt im System selbst — Mobilfunkanbieter erlauben das Abbuchen von Beträgen über die Handyrechnung, nicht aber das Gutschreiben. Boku, Zimpler und Siru Mobile bieten keine Auszahlungsfunktion an; Gewinne musst du per Banküberweisung, E-Wallet (PayPal, Skrill, Neteller) oder Karte abheben. Das klingt banal, wird aber zur Falle, wenn du es nicht von Anfang an einplanst: Viele Casinos verlangen, dass du die Auszahlungsmethode bereits vor der ersten Auszahlungsanforderung verifiziert hast — mit Identitätsprüfung (KYC), Adressnachweis und Bestätigung der Bankverbindung oder Karte. Wer erst nach dem ersten Gewinn eine Bank- oder E-Wallet-Verbindung hinzufügt, verzögert die Auszahlung um Tage, manchmal Wochen.
Die zeitliche Falle ist real: Du zahlst Montag per Handyrechnung ein, gewinnst Mittwoch 150 €, forderst die Auszahlung an — und das Casino verlangt jetzt Ausweis, Adressnachweis und Kontobestätigung. Die Prüfung dauert 2–5 Werktage, die Auszahlung selbst nochmal 1–3 Tage. Hättest du die Verifizierung direkt nach der Registrierung erledigt, wäre das Geld Donnerstag auf dem Konto gewesen. Die Lösung: Hinterlege bei der Registrierung sofort eine Auszahlungsmethode — Banküberweisung (IBAN), PayPal, Trustly oder eine Karte — und schließe die Verifizierung ab, bevor du die erste Einzahlung tätigst. Dann kannst du Handyrechnung für Einzahlungen nutzen und Gewinne ohne Verzögerung abheben.
Kann ich Gewinne per Handyrechnung auszahlen oder brauche ich eine andere Auszahlungsmethode?
Nein, Auszahlungen per Handyrechnung sind technisch unmöglich. Carrier Billing erlaubt nur das Abbuchen von Beträgen über deine Monatsrechnung oder dein Prepaid-Guthaben, nicht das Gutschreiben. Boku, Zimpler und Siru Mobile bieten keine Auszahlungsfunktion an; Gewinne musst du per Banküberweisung, E-Wallet (PayPal, Skrill, Neteller) oder Karte abheben. Plane das von Anfang an ein: Hinterlege bei der Registrierung sofort eine Auszahlungsmethode und schließe die Verifizierung (KYC) ab, bevor du die erste Einzahlung tätigst. Viele Casinos verlangen Ausweis, Adressnachweis und Kontobestätigung, bevor sie auszahlen — wer das erst nach dem Gewinn nachholt, verzögert die Auszahlung um 2–5 Werktage. Die beste Kombi: Handyrechnung für schnelle Einzahlungen, Trustly oder PayPal für schnelle Auszahlungen in einem System.
Legal und sicher erkennen — GGL, Whitelist, LUGAS und OASIS in Deutschland
Die rechtliche Einordnung von Bezahlen per Handyrechnung in Deutschland ist kompliziert. Direkte Handyrechnung als eigenständiges, von der Gemeinsamen Glücksspielbehörde der Länder (GGL) freigegebenes Zahlverfahren existiert bei lizenzierten Anbietern faktisch nicht. Als Gegenbeispiel für ein tatsächlich freigegebenes Verfahren gilt OKTO.CASH, das explizit auf der GGL-Whitelist als zugelassene Zahlungsmethode geführt wird. Carrier Billing über Vermittler wie Boku und Zimpler bewegt sich in einer Grauzone: Die Vermittler selbst brauchen keine GGL-Lizenz, weil sie keine Glücksspielangebote betreiben, sondern nur Zahlungsabwicklung leisten. Das Casino, bei dem du spielst, muss aber eine gültige GGL-Lizenz haben — und viele Casinos, die Boku oder Zimpler prominent bewerben, sind außerhalb des GlüStV-Rahmens lizenziert, oft auf Curaçao oder Malta ohne deutsche Erlaubnis.
Woran erkennst du ein legales Casino in Deutschland 2026? Die offizielle GGL-Whitelist unter https://www.gluecksspiel-behoerde.de/de/erlaubnisfaehigesgluecksspiel/whitelist ist die einzige verlässliche Quelle — filterbar nach Spielart (virtuelle Automatenspiele, Sportwetten, Poker) und Anbieter-Domain. Nur Casinos, die dort gelistet sind, dürfen in Deutschland legal Glücksspiel anbieten. Zusätzlich müssen lizenzierte Anbieter das anbieterübergreifende Einzahlungslimit LUGAS (1.000 € monatlich, auf Antrag bis 3.000 € oder mit Bonitätsprüfung bis 10.000 €) und die Sperrdatei OASIS einbinden — wer in OASIS gesperrt ist, kann sich bei keinem lizenzierten Anbieter registrieren. Seit dem 25. September 2024 darf nur noch mit GGL-Werbezertifizierung geworben werden; Casinos ohne diese Zertifizierung bewegen sich außerhalb des legalen Rahmens.
Das Mitwirkungsverbot nach § 4 Abs. 1 S. 2 GlüStV verbietet Zahlungsdiensten, bei illegalen Glücksspielangeboten mitzuwirken — theoretisch dürften Boku und Zimpler also keine Zahlungen an Casinos ohne GGL-Lizenz abwickeln. In der Praxis wird dieses Verbot aber nicht flächendeckend durchgesetzt, weshalb viele „Handyrechnung-Casinos" in Werbung und Listen auftauchen, obwohl sie keine deutsche Erlaubnis haben. Warnsignale für Fake-Angebote: Das Casino nennt keine konkreten Limits oder Netze (Telekom/Vodafone/O2), der Bonus bewirbt Handyrechnung, schließt sie aber in den Bedingungen aus, der Abrechnungsname auf der Rechnung ist unklar oder verschleiert, und es gibt keine KYC-Pflicht oder Verifizierung. Wenn ein Casino dich ohne Ausweis und Adressnachweis spielen lässt, ist es nicht GGL-lizenziert — legale Anbieter sind zur Identitätsprüfung verpflichtet.
Ist Bezahlen per Handyrechnung in Deutschland legal und woran erkenne ich ein sicheres Casino?
Direkte Handyrechnung als GGL-freigegebenes Zahlverfahren gibt es bei lizenzierten Anbietern faktisch nicht; OKTO.CASH ist ein Gegenbeispiel für ein tatsächlich freigegebenes Verfahren. Carrier Billing über Vermittler wie Boku und Zimpler ist Grauzone — die Vermittler brauchen keine GGL-Lizenz, das Casino aber schon. Viele Casinos, die Handyrechnung prominent bewerben, sind auf Curaçao oder Malta lizenziert, nicht in Deutschland. Woran du ein legales Casino erkennst: Prüfe die offizielle GGL-Whitelist unter https://www.gluecksspiel-behoerde.de/ — nur gelistete Anbieter sind legal. Lizenzierte Casinos binden LUGAS (1.000 € monatliches Einzahlungslimit anbieterübergreifend) und OASIS (Sperrdatei) ein, verlangen KYC-Verifizierung (Ausweis, Adressnachweis) und haben seit 25. September 2024 eine GGL-Werbezertifizierung. Warnsignale: keine konkreten Limits/Netze, Bonus bewirbt Handyrechnung aber schließt sie aus, unklarer Abrechnungsname, keine Verifizierung. Wenn du ohne Ausweis spielen kannst, ist das Casino nicht GGL-lizenziert.
Die besten mobilen Alternativen, wenn Handyrechnung nicht geht — Apple Pay, Google Pay, PayPal, Trustly und paysafecard im Vergleich
Wenn Handyrechnung in deinem Fall nicht funktioniert — weil das Casino sie nicht anbietet, dein Netz die Drittanbieter-Sperre nicht zulässt oder du die kleinen Limits und fehlende Auszahlung nicht hinnehmen willst — gibt es 2026 fünf mobile Alternativen, die denselben Komfort ohne die Carrier-Billing-Nachteile bieten. Apple Pay und Google Pay tokenisieren deine Karte und erlauben Einzahlungen per Face ID oder Fingerabdruck, ohne dass das Casino deine Kartennummer sieht. PayPal bietet die schnellste Auszahlung aller E-Wallets und ist bei etwa 50–100 deutschen Casinos verfügbar. Trustly löst als einzige Methode das „nur Einzahlung"-Problem der Handyrechnung: Einzahlung und Auszahlung laufen direkt über dein Bankkonto, ohne E-Wallet-Registrierung. paysafecard ist die sauberste Prepaid-Analogie zur Handyguthaben-Idee — 16-stelliger Code, instant gutgeschrieben, ohne Bankdaten, ideal für strikte Budgetkontrolle.
Die Vergleichsrechnung zeigt, wann Carrier Billing sinnvoll ist und wann nicht: Wer einmalig 10 € für ein paar Spins einzahlen will, profitiert von Boku oder Zimpler — SMS-Code, fertig, keine Registrierung. Wer regelmäßig spielt und höhere Beträge einzahlt, verliert durch die Stückelung Geld und Zeit. Beispiel: 100 € per Handyrechnung erfordern vier Transaktionen à 30 € (bei Boku-Limit) — wenn das Casino die Carrier-Gebühr weitergibt, zahlst du viermal 10–15 %, also 40–60 € nur an Gebühren. Mit Apple Pay, Google Pay oder Trustly wäre die Einzahlung in einer Sekunde erledigt, ohne Gebühren, und die Auszahlung ginge über denselben Weg. Die richtige Wahl hängt vom Spielverhalten ab: Gelegenheitsspieler mit 10–20 € Budget nutzen Handyrechnung oder paysafecard, regelmäßige Spieler mit 50–500 € Budget fahren mit PayPal, Trustly oder Wallet-Zahlungen besser.
Apple Pay — Face ID statt SMS, Karte bleibt unsichtbar
Apple Pay tokenisiert deine hinterlegte Karte und ersetzt sie bei jeder Zahlung durch einen einmaligen Code — das Casino sieht nie deine Kartennummer. Die Einzahlung läuft über Face ID oder Touch ID am iPhone, iPad oder Mac, die Gutschrift erfolgt in Sekunden. Auszahlungen gehen zurück auf die hinterlegte Karte oder das Bankkonto; Apple Pay selbst ist nur der Übermittlungsweg, keine Wallet im engeren Sinne. Gebühren fallen für dich in der Regel keine an — Apple Pay selbst ist für Nutzer kostenlos, das Casino trägt die Transaktionskosten. Die Limits richten sich nach deiner Karte und dem Casino, nicht nach einem Carrier-Deckel wie bei Handyrechnung; der LUGAS-Cap von 1.000 € monatlich gilt bei lizenzierten Anbietern zusätzlich anbieterübergreifend.
Apple Pay ist auf iOS die bequemste Alternative zur Handyrechnung: keine Stückelung, keine Carrier-Gebühren, sofortige Einzahlung und Auszahlung über dieselbe Methode. Die Verfügbarkeit variiert je Casino — prüfe in der Kasse, ob Apple Pay angeboten wird. Viele lizenzierte Casinos in Deutschland unterstützen Apple Pay seit der Marktöffnung 2021, die GGL-Werbezertifizierung seit 25. September 2024 gilt unabhängig von der Zahlungsmethode für den gesamten Anbieter. Apple Pay funktioniert nur auf Apple-Geräten; Android-Nutzer wählen das Pendant Google Pay.
Google Pay — das Android-Pendant mit Token-Sicherheit
Google Pay ist die Android-Version von Apple Pay und funktioniert identisch: tokenisierte Zahlung über deine hinterlegte Karte oder dein Bankkonto, ohne dass das Casino deine Daten sieht. Die Einzahlung erfolgt per Fingerabdruck oder PIN am Smartphone, Tablet oder im Chrome-Browser, die Gutschrift ist instant. Auszahlungen laufen zurück über die Bank oder Karte, Google Pay selbst speichert kein Guthaben. Gebühren fallen für Nutzer meist keine an, die Limits richten sich nach Karte und Casino, der LUGAS-Cap von 1.000 € gilt bei lizenzierten Anbietern anbieterübergreifend.
Google Pay bietet dieselbe Sicherheit wie Apple Pay — die Kartennummer wird durch einen Token ersetzt, den nur deine Bank entschlüsseln kann. Die Verfügbarkeit ist bei Android-Nutzern breiter als bei Apple Pay, weil mehr Geräte unterstützt werden; nicht jedes Casino integriert aber beide Wallets. Prüfe in der Casino-Kasse, ob Google Pay verfügbar ist. Für Nutzer, die zwischen Android und Desktop wechseln, ist Google Pay die nahtloseste Lösung — dasselbe Konto funktioniert auf dem Handy, Tablet und im Browser. Die Kombination aus Geschwindigkeit, Sicherheit und breiter Geräteunterstützung macht Google Pay zur besten Carrier-Billing-Alternative für Android-Nutzer.
PayPal — schnellste Auszahlung und Käuferschutz
PayPal war in Deutschland jahrelang nur in Schleswig-Holstein verfügbar, seit der Marktöffnung 2021 aber bei etwa 50–100 lizenzierten Casinos akzeptiert. Die Einzahlung erfolgt instant, die Auszahlung ist die schnellste aller E-Wallets — oft innerhalb von Stunden statt Tagen. Du teilst keine Bankdaten mit dem Casino, nur deine PayPal-E-Mail-Adresse; die Abbuchung läuft über dein PayPal-Guthaben, deine hinterlegte Karte oder dein Bankkonto. PayPal bietet Käuferschutz, der bei Glücksspieltransaktionen zwar eingeschränkt ist, aber bei technischen Fehlern oder Doppelbuchungen greift. Die Verfügbarkeit ist 2026 breiter als bei jeder anderen E-Wallet-Alternative; PayPal hat seit dem 25. September 2024 eine GGL-Werbezertifizierung und arbeitet mit den meisten lizenzierten Anbietern zusammen.
PayPal ist mobil erstklassig: Die App erlaubt Einzahlungen per Face ID, Touch ID oder PIN, die Bestätigung dauert Sekunden. Der LUGAS-Cap von 1.000 € gilt anbieterübergreifend, PayPal selbst hat keine eigenen Limits für Casino-Transaktionen. Gebühren fallen für Nutzer in der Regel keine an, das Casino trägt die Transaktionskosten. PayPal löst das Auszahlungsproblem der Handyrechnung perfekt: Einzahlung und Auszahlung laufen über denselben Account, ohne dass du eine zweite Methode verifizieren musst. Für Spieler, die regelmäßig ein- und auszahlen, ist PayPal die komfortabelste Wahl — schneller als Banküberweisung, sicherer als Karte, breiter verfügbar als andere E-Wallets.
Trustly — Bank direkt, Ein- und Auszahlung in einem System
Trustly ist eine Direktüberweisungsmethode, die dein Bankkonto ohne E-Wallet-Registrierung einbindet. Du wählst Trustly in der Casino-Kasse, wirst zu deiner Bank weitergeleitet, authentifizierst dich per Online-Banking (TAN, App-Freigabe, biometrisch), bestätigst die Zahlung — und der Betrag wird sofort gutgeschrieben. Trustly speichert keine Kontodaten und legt kein Nutzerkonto an; jede Transaktion läuft direkt zwischen deiner Bank und dem Casino über Trustly als verschlüsselten Vermittler. Der große Vorteil: Auszahlungen sind ebenfalls per Trustly möglich — du musst keine zweite Methode einrichten, wie es bei Handyrechnung oder paysafecard nötig ist. Laut Marktübersichten akzeptieren 2026 etwa 168 Casinos Trustly, viele davon GGL-lizenziert.
Trustly ist die einzige Alternative, die das „nur Einzahlung"-Problem der Handyrechnung komplett löst. Einzahlung und Auszahlung laufen über dieselbe Methode, ohne Karten oder E-Wallet-Konten. Die Auszahlung ist schnell — oft innerhalb von 24 Stunden, bei Pay-N-Play-Casinos sofort. Gebühren fallen für Nutzer meist keine an, der LUGAS-Cap von 1.000 € gilt anbieterübergreifend bei lizenzierten Anbietern. Trustly funktioniert mobil im Browser, eine dedizierte App gibt es nicht — die Bank-App übernimmt die Authentifizierung. Für Spieler, die ohne Kreditkarte und E-Wallet auskommen wollen und trotzdem schnelle Auszahlungen brauchen, ist Trustly die beste Wahl.
paysafecard — Prepaid ohne Bankkonto, die sauberste Guthaben-Analogie
paysafecard ist Prepaid pur: Du kaufst einen 16-stelligen Code an Tankstellen, Kiosken oder online, gibst ihn in der Casino-Kasse ein — und der Betrag wird sofort gutgeschrieben. Keine Registrierung, keine Bankdaten, keine Karte. paysafecard funktioniert wie Bargeld, nur digital; das Guthaben ist an den Code gebunden, nicht an eine Person. Die Limits variieren je Casino — typisch sind 10–20 € Minimum und bis zu 4.000 € Maximum, je nach Anbieter. Auszahlungen sind per paysafecard nicht möglich; Gewinne musst du per Banküberweisung oder E-Wallet abheben, genau wie bei Handyrechnung.
paysafecard ist die sauberste Prepaid-Analogie zur Handyguthaben-Idee: strikte Budgetkontrolle, kein Überziehen möglich, keine Verknüpfung mit Bank oder Kreditrahmen. Für Spieler, die bewusst nur das Geld einsetzen wollen, das sie vorher festgelegt haben, ist paysafecard ideal. Die Verfügbarkeit bei lizenzierten Anbietern ist breit, Gebühren fallen für Nutzer meist keine an — paysafecard verlangt aber nach 12 Monaten Inaktivität eine monatliche Verwaltungsgebühr von 3 €, die vom Restguthaben abgezogen wird. Mobil funktioniert paysafecard per App oder Eingabe im Browser. Der Nachteil: Wie bei Handyrechnung musst du eine zweite Methode für Auszahlungen einrichten. Der Vorteil: paysafecard hat keine Carrier-Limits, keine Drittanbieter-Sperre und keine Netzabhängigkeit — funktioniert überall, wo Prepaid akzeptiert wird.
Welche Alternativen sind besser, wenn Handyrechnung nicht verfügbar ist — Apple Pay, Google Pay, PayPal, Trustly oder paysafecard?
Die beste Alternative hängt von deinem Gerät und Spielverhalten ab. Apple Pay (iOS) und Google Pay (Android) bieten dieselbe mobile Bequemlichkeit wie Handyrechnung — Face ID/Fingerabdruck statt SMS-Code — ohne Carrier-Limits und mit Auszahlung über die hinterlegte Karte. PayPal ist die schnellste Auszahlung aller E-Wallets (oft Stunden statt Tage) und bei etwa 50–100 deutschen Casinos verfügbar. Trustly löst das „nur Einzahlung"-Problem: Einzahlung und Auszahlung laufen direkt über dein Bankkonto ohne E-Wallet-Registrierung, 168 Casinos akzeptieren Trustly. paysafecard ist die sauberste Prepaid-Analogie zur Handyguthaben-Idee — 16-stelliger Code, instant, ohne Bankdaten, ideal für strikte Budgetkontrolle, aber keine Auszahlung. Für Gelegenheitsspieler (10–20 €): paysafecard oder Handyrechnung. Für regelmäßige Spieler (50–500 €): PayPal, Trustly oder Apple/Google Pay — keine Stückelung, keine Carrier-Gebühren, schnelle Auszahlung.
| Methode | Einzahlung | Auszahlung | Limits | Gebühren | Ideal für |
|---|---|---|---|---|---|
| Apple Pay | Instant | Karte/Bank | Karten-/Casino-seitig | 0 € | iOS-Nutzer, keine Carrier-Limits |
| Google Pay | Instant | Karte/Bank | Karten-/Casino-seitig | 0 € | Android-Nutzer, Token-Sicherheit |
| PayPal | Instant | Stunden | LUGAS 1.000 € | 0 € | Schnellste Auszahlung, breit verfügbar |
| Trustly | Instant | 24 h–sofort | LUGAS 1.000 € | 0 € | Ein- und Auszahlung ohne E-Wallet |
| paysafecard | Instant | Nein | 10–4.000 € | 0 € (3 €/Monat nach 12 Monaten) | Prepaid, strikte Budgetkontrolle |
Gebühren, Bonus-Ausschluss und die Kleingedrucktes-Fallen
Die Carrier-Billing-Ökonomie ist ein dreistelliges Geschäft, das die meisten Ratgeber verschweigen. Der Mobilfunkanbieter behält pro Transaktion 10–15 % als Carrier-Anteil — von deinen 10 € kommen also nur 8,50–9,00 € bei Boku, Zimpler oder Siru Mobile an. Wie diese Gebühr weitergegeben wird, hängt vom Casino ab; es gibt drei Modelle: Das Casino trägt die Gebühr selbst und schreibt dir die vollen 10 € gut (selten, aber die fairste Variante). Das Casino berechnet eine Pauschale von 1–1,50 € zusätzlich zu deiner Einzahlung, die von deinem Spielerkonto abgezogen wird. Das Casino gibt den Carrier-Anteil direkt weiter — dann kommen von deinen 10 € nur 8,50 € auf dem Spielerkonto an. Welches Modell gilt, steht in den AGB oder den Zahlungsbedingungen; prüfe das vor der ersten Einzahlung, sonst erlebst du nach der Gutschrift eine unangenehme Überraschung.
Rechenbeispiel: Du zahlst 10 € per Boku ein, das Casino gibt die Gebühr weiter. Der Carrier-Anteil beträgt 12 %, also 1,20 €. Auf deinem Spielerkonto landen 8,80 €. Jetzt will das Casino einen 100-%-Willkommensbonus gewähren, der an eine 35-fache Umsatzbedingung gekoppelt ist. Du bekommst 8,80 € Bonus, musst aber 8,80 € + 8,80 € = 17,60 € × 35 = 616 € umsetzen, um auszahlen zu können. Hättest du 10 € per PayPal oder Trustly eingezahlt, wären 10 € + 10 € = 20 € × 35 = 700 € Umsatz fällig — klingt nach mehr, aber du hättest 1,20 € mehr Spielgeld zur Verfügung. Die Carrier-Gebühr schmälert also nicht nur dein Spielguthaben, sondern auch den Bonuswert.
Der Bonus-Ausschluss ist die zweite Falle: Viele Casinos schließen Handyrechnung explizit von Bonusangeboten aus oder zahlen den Bonus nur bei Einzahlungen ab einem Mindestbetrag, der über dem Carrier-Limit liegt. Beispiel: Der Willkommensbonus gilt ab 20 € Einzahlung, Boku erlaubt aber nur 10–30 € je Transaktion. Du zahlst einmal 20 € ein, bekommst den Bonus — aber beim nächsten Mal zahlst du nur 10 € ein, weil du nicht mehr brauchst, und der Bonus wird nicht gewährt. Noch problematischer wird es bei Split-Einzahlungen: Du willst 50 € einzahlen, das Carrier-Limit liegt bei 30 €. Du zahlst zweimal ein — einmal 30 €, einmal 20 €. Manche Casinos werten das als zwei separate Transaktionen und gewähren den Bonus nur für die erste; andere addieren die Beträge, aber nur innerhalb eines engen Zeitfensters von 10–15 Minuten. Prüfe in den Bonusbedingungen, wie Split-Einzahlungen behandelt werden, bevor du Carrier Billing für bonusrelevante Einzahlungen nutzt.
Die Kleingedrucktes-Falle zeigt sich auch bei der Auszahlung: Manche Casinos verlangen, dass du mindestens einmal über dieselbe Methode eingezahlt hast, über die du auszahlen willst — das soll Geldwäsche verhindern. Wenn du nur per Handyrechnung eingezahlt hast und jetzt per Banküberweisung auszahlen willst, kann das Casino eine zusätzliche Verifizierung oder eine Mindesteinzahlung per Bank verlangen, bevor die Auszahlung freigegeben wird. Lösung: Zahle bei der Registrierung einmal einen kleinen Betrag per Banküberweisung, Trustly oder PayPal ein, verifiziere die Methode — und nutze danach Handyrechnung für Gelegenheitseinzahlungen. So hast du bei der ersten Auszahlung keine Verzögerung.
Schließt der Bonus Einzahlungen per Handyrechnung aus und worauf muss ich bei Umsatzbedingungen achten?
Viele Casinos schließen Handyrechnung explizit von Bonusangeboten aus oder verlangen Mindesteinzahlungen ab 20–25 €, die über dem Carrier-Limit von 10–30 € je Transaktion liegen. Prüfe in den Bonusbedingungen, ob Carrier Billing bonusfähig ist — oft steht dort „Einzahlungen per Handyrechnung, Prepaid-Guthaben oder Skrill/Neteller sind vom Bonus ausgeschlossen". Split-Einzahlungen (z. B. zweimal 20 € statt einmal 40 €) werden unterschiedlich behandelt: Manche Casinos gewähren den Bonus nur für die erste Transaktion, andere addieren die Beträge innerhalb von 10–15 Minuten. Die Carrier-Gebühr schmälert auch den Bonuswert: Von 10 € Einzahlung kommen bei 12 % Gebühr nur 8,80 € auf dem Konto an — der Bonus wird von 8,80 € berechnet, nicht von 10 €, die Umsatzbedingungen aber von 17,60 € statt 20 €. Für bonusrelevante Einzahlungen wähle besser PayPal, Trustly oder Apple/Google Pay — keine Gebühren, keine Split-Probleme, volle Bonushöhe.
Handy-Casino mobil nutzen — App, Browser und worauf es bei der Handy-Nutzung wirklich ankommt
Die meisten Online-Casinos in Deutschland bieten 2026 keine dedizierte App mehr an, sondern setzen auf responsive Webseiten, die im mobilen Browser funktionieren. Der Grund: Apps müssen in den App Stores von Apple und Google zugelassen werden, und beide Plattformen haben strenge Richtlinien für Glücksspiel-Apps — in vielen Ländern sind Casino-Apps komplett verboten oder nur für lizenzierte Anbieter verfügbar. Responsive Webseiten umgehen dieses Problem: Du rufst die Casino-URL im Safari-, Chrome- oder Firefox-Browser auf, die Seite passt sich automatisch an die Bildschirmgröße an, und alle Funktionen — Einzahlung, Spiele, Auszahlung, Support — laufen im Browser. Die Nutzererfahrung ist identisch mit einer App, ohne Installation und ohne App-Store-Beschränkungen.
Worauf es bei der Handy-Nutzung wirklich ankommt: Die Ladegeschwindigkeit muss stimmen — Spiele sollten in unter drei Sekunden starten, die Kasse in unter zwei. Die Touch-Bedienung muss präzise sein — Buttons dürfen nicht zu klein oder zu nah beieinander liegen, Wisch-Gesten sollten flüssig funktionieren. Die Zahlungsmethoden müssen mobil optimiert sein — Face ID, Touch ID, biometrische Freigabe statt umständlicher TAN-Eingabe. Carrier Billing, Apple Pay, Google Pay und PayPal erfüllen diese Anforderungen; Banküberweisungen mit manueller TAN-Eingabe sind am Handy umständlich. Die Spieleauswahl sollte gefiltert werden — viele Desktop-Slots sind auf kleinen Bildschirmen schwer bedienbar, die besten mobilen Casinos markieren Handy-optimierte Spiele explizit.
Ein Qualitätsmerkmal ist die Progressive-Web-App-Funktion (PWA): Du kannst die Casino-Webseite als Icon auf deinem Homescreen speichern, sie startet dann im Vollbildmodus ohne Browser-Leiste und fühlt sich an wie eine native App. PWA-Casinos bieten Push-Benachrichtigungen für Boni, Freispiele und Auszahlungen — ohne dass du eine App installieren musst. Lizenzierte Casinos in Deutschland setzen zunehmend auf PWA, weil es die App-Store-Hürden umgeht und trotzdem App-ähnliche Nutzererfahrung bietet. Für Carrier Billing spielt die technische Umsetzung keine Rolle — Boku, Zimpler und Siru Mobile funktionieren in jeder mobilen Kasse, egal ob native App, responsive Webseite oder PWA.
Spiele, Automaten, Bonus und „bestes Handy-Casino" — was die Keywords wirklich bedeuten und was nicht
Viele Suchbegriffe rund um „Handy-Casino" suggerieren, dass es eine eigenständige Kategorie von Casinos gibt, die speziell fürs Handy gebaut sind und andere Spiele, Boni oder Regeln haben als Desktop-Casinos. Das ist 2026 nicht mehr der Fall. Responsive Design ist Standard — jedes moderne Online-Casino funktioniert automatisch auf dem Handy, die Spieleauswahl ist identisch, die Boni gelten geräteübergreifend, und die Limits sind dieselben. „Handy-Casino" ist kein Produkttyp, sondern ein Suchbegriff, der ausdrückt, dass der Nutzer mobil spielen will. Die Frage „welches ist das beste Handy-Casino" ist also identisch mit „welches ist das beste Online-Casino für mobile Nutzung" — und die Antwort hängt von Lizenz, Zahlungsmethoden, Spieleauswahl und Auszahlungsgeschwindigkeit ab, nicht von einer speziellen Handy-Optimierung.
Spielautomaten fürs Handy sind ebenfalls kein separates Genre. Alle modernen Slots von NetEnt, Pragmatic Play, Play’n GO und anderen großen Studios laufen in HTML5 und passen sich automatisch an die Bildschirmgröße an. Ältere Flash-Spiele funktionieren am Handy nicht mehr, weil Flash auf mobilen Betriebssystemen nie unterstützt wurde — aber diese Spiele sind ohnehin seit 2020 aus den meisten Casinos verschwunden. Die Behauptung „dieses Casino hat die besten Handy-Slots" ist also Marketing, keine Produkteigenschaft. Was wirklich zählt: Lädt der Slot schnell, funktioniert die Touch-Bedienung flüssig, und ist die Schriftgröße der Gewinnlinien auf einem 6-Zoll-Display lesbar? Das sind Qualitätsmerkmale, die alle großen Studios beherrschen.
Der „Handy-Casino-Bonus" ist ein weiterer Mythos. Bonusangebote gelten in der Regel geräteübergreifend — ob du am Desktop oder am Handy einzahlst, spielt keine Rolle. Manche Casinos werben mit „Mobile Bonus" oder „App Bonus", aber dabei handelt es sich meist um zeitlich begrenzte Werbeaktionen, nicht um strukturelle Unterschiede. Was für Carrier Billing relevant ist: Viele Boni haben Mindesteinzahlungen von 20–25 €, die über dem Carrier-Limit von 10–30 € je Transaktion liegen — oder sie schließen Handyrechnung explizit aus. Der Begriff „Handy-Casino-Bonus ohne Einzahlung" ist eine Suchkombination aus zwei unabhängigen Konzepten: Boni ohne Einzahlung haben nichts mit der Zahlungsmethode zu tun, sie werden bei Registrierung gewährt, ohne dass du einzahlst.
Die Entzauberung der „bestes Casino"-Versprechen ohne Lizenzbezug ist zentral: Viele Affiliate-Seiten und Vergleichsportale listen „beste Handy-Casinos" oder „Top-Handy-Casinos mit Handyrechnung", ohne die GGL-Whitelist zu prüfen. Das Ergebnis: Listen voller Curaçao- und Malta-Casinos, die in Deutschland illegal operieren, aber Carrier Billing anbieten. Ein „bestes Handy-Casino" kann nur ein Casino sein, das auf der GGL-Whitelist steht, LUGAS und OASIS einbindet, transparente Limits und Gebühren nennt und schnelle Auszahlungen bietet. Carrier Billing ist kein Qualitätsmerkmal, sondern eine Zahlungsoption — und oft ein Hinweis darauf, dass das Casino außerhalb des GlüStV-Rahmens lizenziert ist, weil lizenzierte Anbieter Handyrechnung faktisch nicht anbieten.
Fazit — wann Handyrechnung 2026 Sinn macht und wann nicht
Bezahlen per Handyrechnung im Online-Casino funktioniert 2026 in Deutschland über Vermittler wie Boku und Zimpler, nicht direkt zwischen Casino und Mobilfunkanbieter. Der Ablauf ist simpel — Handynummer, SMS-Code, Gutschrift in Sekunden —, aber die Limits sind streng: 10–30 € je Transaktion, 30–50 € täglich, 240–300 € monatlich. Der Mobilfunkanbieter behält 10–15 % Carrier-Anteil, den viele Casinos an dich weitergeben. Auszahlungen sind technisch unmöglich; du musst von Anfang an eine zweite Methode einrichten. Direkte Handyrechnung als GGL-freigegebenes Zahlverfahren existiert bei lizenzierten Anbietern faktisch nicht — die meisten Casinos, die Carrier Billing prominent bewerben, sind auf Curaçao oder Malta lizenziert, nicht in Deutschland.
Wann Handyrechnung Sinn macht: Gelegenheitsspieler, die 10–20 € für ein paar Spins einzahlen wollen, ohne Kreditkarte oder E-Wallet zu registrieren. Prepaid-Nutzer, die strikte Budgetkontrolle brauchen und nur das Geld einsetzen wollen, das auf der Handyrechnung oder dem Guthaben verfügbar ist. Spontaneinzahlungen unterwegs, wenn du keine andere Methode zur Hand hast. In diesen Szenarien ist Carrier Billing schnell, simpel und sicher.
Wann Handyrechnung keinen Sinn macht: Regelmäßige Spieler, die 50–500 € einzahlen — die Stückelung kostet Zeit und Geld, die Carrier-Gebühren summieren sich. Bonusjäger, weil viele Casinos Handyrechnung vom Bonus ausschließen oder Mindesteinzahlungen verlangen, die über dem Carrier-Limit liegen. Spieler, die schnelle Auszahlungen brauchen — Handyrechnung erlaubt keine Auszahlung, du musst eine zweite Methode verifizieren und verlierst Zeit. Spieler, die bei lizenzierten Anbietern spielen wollen — die meisten GGL-gelisteten Casinos bieten Carrier Billing nicht an, weil direkte Handyrechnung nicht freigegeben ist.
Die besten Alternativen 2026: Apple Pay und Google Pay für mobile Bequemlichkeit ohne Carrier-Limits, PayPal für schnellste Auszahlung, Trustly für Ein- und Auszahlung über dasselbe System ohne E-Wallet, paysafecard für Prepaid-Kontrolle ohne Netzabhängigkeit. Wenn du zwischen mehreren Methoden wählen kannst, entscheide nach Spielverhalten: 10–20 € gelegentlich → Handyrechnung oder paysafecard. 50–500 € regelmäßig → PayPal, Trustly oder Apple/Google Pay. Bonus-relevant → nie Handyrechnung, immer PayPal/Trustly/Wallet. Auszahlung wichtig → Trustly oder PayPal, nie Handyrechnung allein.
Prüfe vor jeder Einzahlung die GGL-Whitelist unter https://www.gluecksspiel-behoerde.de/ — nur dort gelistete Casinos sind in Deutschland legal. Carrier Billing ist kein Qualitätssiegel, sondern oft ein Warnsignal, dass das Casino außerhalb des GlüStV-Rahmens operiert. Wenn ein Casino Handyrechnung anbietet, aber keine konkreten Limits, Netze oder Gebühren nennt, keine KYC-Verifizierung verlangt und den Bonus für Handyrechnung ausschließt, während es sie bewirbt — lass die Finger davon. Legale Anbieter sind transparent, nennen Telekom/Vodafone/O2 explizit, erklären die Carrier-Gebühr und binden LUGAS/OASIS ein.
Der ehrliche Ratschlag für 2026: Handyrechnung ist eine Nischen-Zahlungsmethode für Gelegenheitseinzahlungen, kein Ersatz für Karte, Bank oder E-Wallet. Nutze sie für den schnellen 10-€-Spin unterwegs, aber plane von Anfang an eine zweite Methode für Auszahlungen ein. Die mobile Zukunft heißt nicht Carrier Billing, sondern biometrische Wallet-Zahlungen — Face ID, Touch ID, Token-Sicherheit, instant Ein- und Auszahlung, keine Carrier-Gebühren, keine künstlichen Limits. Apple Pay, Google Pay und PayPal bieten 2026 alles, was Handyrechnung verspricht, ohne die Nachteile. Wer mobil spielen will, braucht keine Handyrechnung — er braucht ein modernes Wallet und ein lizenziertes Casino.
Verfasst vom Team von „Casino ohne Einzahlung Deutschland”.